


 Quảng Ngãi quy hoạch gần 1.847 ha đô thị nghỉ dưỡng Thạch Bích – Núi Chúa
-
Quảng Ngãi quy hoạch gần 1.847 ha đô thị nghỉ dưỡng Thạch Bích – Núi Chúa
-
 Quảng Trị: Nghiên cứu đầu tư dự án trung tâm công nghiệp vôi 300 nghìn tấn/năm
-
 Quảng Ngãi đầu tư hơn 296 tỷ đồng làm đường trung tâm phía Đông xã Bờ Y
-
 Gia Lai đấu giá tìm nhà đầu tư cho Trung tâm trưng bày cà phê chất lượng cao
-
Phú Tài bắt tay doanh nghiệp Đức lập doanh nghiệp sản xuất ván gỗ và đồ nội thất -
Chính quyền, chuyên gia nói gì về lý do tái thiết đô thị gần 450 ha tại Vĩnh Hưng
Đà Nẵng góp ý hoàn thiện các chính sách thuế đối với 2 dự thảo luật
Linh Đan
- 21/07/2026 10:57

Đà Nẵng đóng góp nhiều ý kiến hoàn thiện các chính sách thuế đối với hồ sơ dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế sử dụng đất phi nông nghiệp và Luật Thuế thu nhập doanh nghiệp.
TIN LIÊN QUAN
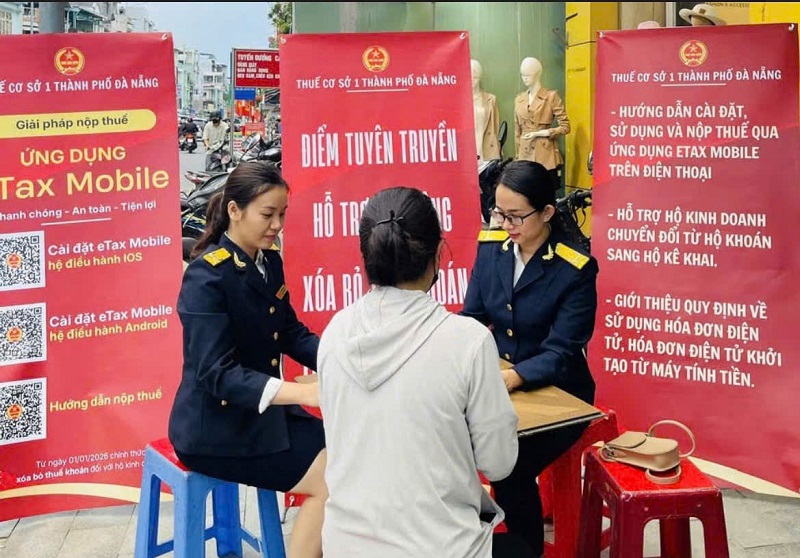 |
| Cán bộ Thuế TP. Đà Nẵng tuyên truyền, hướng dẫn người nộp thuế thực hiện các quy định của pháp luật về thuế và các ứng dụng có liên quan. Ảnh: Trương Việt |
Đoàn đại biểu Quốc hội TP. Đà Nẵng vừa đóng góp ý kiến vào hồ sơ dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế sử dụng đất phi nông nghiệp và Luật Thuế thu nhập doanh nghiệp.
Theo đó, Đoàn đại biểu Quốc hội TP. Đà Nẵng thống nhất với sự cần thiết sửa đổi Luật Thuế sử dụng đất phi nông nghiệp nhằm thể chế hóa các chủ trương mới của Đảng, bảo đảm đồng bộ với Luật Đất đai năm 2024 và khắc phục những bất cập phát sinh trong quá trình thi hành. Tuy nhiên, để chính sách đi vào cuộc sống, nhiều quy định cần tiếp tục được cụ thể hóa.
Đoàn đại biểu Quốc hội thành phố cho rằng, tại các bệnh viện, trường học công lập tự chủ tài chính đều bố trí các hạng mục như căn tin, nhà thuốc, bãi giữ xe nhằm phục vụ nhu cầu thiết yếu của người bệnh, học sinh và giáo viên. Đây là những công trình phục vụ hoạt động chuyên môn, không mang bản chất kinh doanh thuần túy để tìm kiếm lợi nhuận.
Nếu áp dụng chính sách thuế như đối với hoạt động kinh doanh thông thường sẽ làm tăng chi phí hoạt động của các đơn vị sự nghiệp công lập, gián tiếp ảnh hưởng đến việc cung cấp dịch vụ công. Vì vậy, Đoàn đại biểu Quốc hội thành phố đề nghị bổ sung quy định loại trừ phần diện tích đất thực tế sử dụng làm tiện ích nội bộ phục vụ người học và người bệnh khỏi phạm vi chịu thuế.
Một vấn đề khác được phân tích là quy định xác định nghĩa vụ thuế đối với trường hợp người dân sở hữu nhiều thửa đất trong cùng địa phương. Dự thảo giao cơ quan thuế sử dụng hệ thống dữ liệu để xác định số thuế phải nộp nhưng chưa quy định rõ trách nhiệm của cơ quan quản lý đất đai trong việc cung cấp, cập nhật và đồng bộ dữ liệu.
Theo Đoàn đại biểu Quốc hội thành phố, dữ liệu đất đai là căn cứ quan trọng để xác định diện tích tính thuế, hạn mức đất ở cũng như giá tính thuế. Nếu thông tin không đầy đủ hoặc thiếu thống nhất giữa hai cơ quan sẽ dễ dẫn đến sai sót, phát sinh khiếu nại, ảnh hưởng trực tiếp đến quyền lợi của người dân. Do đó, cần bổ sung quy định giao Chính phủ hướng dẫn việc kết nối, chia sẻ và cập nhật dữ liệu giữa cơ quan quản lý đất đai và cơ quan thuế.
Đối với chính sách miễn thuế sử dụng đất dành cho lĩnh vực giáo dục, Đoàn đại biểu Quốc hội thành phố đánh giá, đây là bước đi tích cực nhằm cụ thể hóa chủ trương của Bộ Chính trị về phát triển giáo dục và đào tạo. Tuy nhiên, thực tế nhiều cơ sở giáo dục vừa sử dụng đất phục vụ giảng dạy vừa bố trí một phần diện tích cho căn tin, bãi giữ xe hoặc các dịch vụ hỗ trợ khác.
Nếu không có nguyên tắc xác định cụ thể diện tích được miễn thuế sẽ dễ dẫn đến cách hiểu khác nhau trong quá trình thực hiện. Vì vậy, Đoàn đại biểu Quốc hội thành phố kiến nghị Chính phủ quy định rõ phương pháp xác định diện tích đất được miễn thuế đối với các trường hợp sử dụng hỗn hợp trên cùng một thửa đất, qua đó bảo đảm tính minh bạch và thống nhất khi áp dụng.
Đối với dự thảo Luật sửa đổi Luật Thuế thu nhập doanh nghiệp, Đoàn đại biểu Quốc hội thành phố cơ bản thống nhất với quy định miễn thuế đối với thu nhập từ hoạt động giáo dục, đào tạo, nghiên cứu khoa học và chuyển giao công nghệ của các cơ sở giáo dục công lập cũng như cơ sở giáo dục tư thục hoạt động không vì lợi nhuận.
Tuy nhiên, nội dung về “dịch vụ phục vụ, hỗ trợ hoạt động giáo dục” vẫn còn khá khái quát. Trong thực tiễn, các cơ sở giáo dục phát sinh nhiều khoản thu từ ký túc xá, thư viện, căn tin, khai thác sân bãi hoặc các hoạt động hỗ trợ người học. Nếu không xác định rõ khoản thu nào thuộc diện ưu đãi và khoản thu nào phải thực hiện nghĩa vụ thuế sẽ dẫn đến cách hiểu không thống nhất giữa cơ quan quản lý và người nộp thuế.
Từ thực tế đó, Đoàn đại biểu Quốc hội thành phố đề nghị quy định cụ thể hơn theo hướng chỉ miễn thuế đối với các khoản thu từ hoạt động dịch vụ phục vụ trực tiếp việc học tập và sinh hoạt của người học; đồng thời giao Chính phủ ban hành danh mục cụ thể để bảo đảm tính minh bạch, thống nhất trong tổ chức thực hiện.
Doanh nghiệp theo dõi thông báo mới về thuế quan, có phương án ứng phó
Do các vụ điều tra đều chưa hoàn tất hoặc chưa có quyết định cuối cùng về biện pháp áp dụng, doanh nghiệp cần tiếp tục theo dõi các thông báo...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Gia Lai đấu giá tìm nhà đầu tư cho Trung tâm trưng bày cà phê chất lượng cao -
Phú Tài bắt tay doanh nghiệp Đức lập doanh nghiệp sản xuất ván gỗ và đồ nội thất -
Chính quyền, chuyên gia nói gì về lý do tái thiết đô thị gần 450 ha tại Vĩnh Hưng -
Đà Nẵng xây dựng kịch bản tăng trưởng chi tiết cho quý IV/2026 -
Hợp tác công – tư mở đường cho đô thị xanh và chuyển đổi công nghiệp -
Cà Mau dồn lực cho mục tiêu tăng trưởng hai con số năm 2026 -
Đà Nẵng đầu tư hơn 269 tỷ xây dựng khu tái định cư đường sắt tốc độ cao




-
 Công bố Top 10 Nơi làm việc tốt nhất Việt Nam 2026 - Ngành Tài chính - Chứng khoán
-
 HĐQT SeABank phê duyệt điều chỉnh kế hoạch kinh doanh 2026 và bầu Chủ tịch HĐQT mới, kiện toàn nhân sự cấp cao
-
 Cathay Life khẳng định năng lực kinh doanh trong 4 năm liên tiếp
-
 Công bố Top 10 Nơi làm việc tốt nhất Việt Nam - Ngành Công nghệ - Viễn thông - Chuyển đổi số
-
 SHB nhận Giải thưởng Chất lượng Thanh toán Quốc tế Xuất sắc (STP Award) từ Citibank
-
 Công bố Top 10 Nơi làm việc tốt nhất Việt Nam 2026 - Ngành Logistics