


 Toyota Land Cruiser FJ: Thử sức trên những khúc cua tay áo Hoàng Su Phì
-
Toyota Land Cruiser FJ: Thử sức trên những khúc cua tay áo Hoàng Su Phì
-
 Lộ diện nhóm hàng nhập khẩu trên 200 tỷ USD
-
 Mua xe “ra tiền”, dân kinh doanh ngày càng chuộng ô tô điện VinFast
-
 Khảo sát của Lalamove: Sức mua giảm, chi phí tăng - Vì sao gần 90% doanh nghiệp không dám tăng giá sản phẩm?
-
Xuất nhập khẩu đến 15/10 vượt 945 tỷ USD, nhập siêu lùi về 17,6 tỷ USD -
VinFast VF 5 bảo hành 7 năm, cứu hộ 24/7, giá chỉ hơn 451 triệu đồng
Hướng dẫn thực hiện Nghị định thư với Liên bang Nga về hỗ trợ sản xuất phương tiện vận tải có động cơ
T.T
- 22/11/2024 19:11

Phó thủ tướng Bùi Thanh Sơn ký Quyết định số 20/2024/QĐ-TTg hướng dẫn thực hiện Nghị định thư giữa Chính phủ nước Cộng hòa xã hội chủ nghĩa Việt Nam và Chính phủ Liên bang Nga về hỗ trợ sản xuất phương tiện vận tải có động cơ trên lãnh thổ Việt Nam.
TIN LIÊN QUAN
 |
| Các phương tiện vận tải có động cơ do liên doanh sản xuất để sử dụng trên lãnh thổ nước Cộng hòa xã hội chủ nghĩa Việt Nam phải đáp ứng các yêu cầu kỹ thuật theo quy định của Việt Nam. |
Quyết định số 20/2024/QĐ-TTg ngày 21/11/2024 quy định về quy trình phân bổ hạn ngạch thuế quan, trình tự, thủ tục cấp giấy phép nhập khẩu theo hạn ngạch thuế quan, mức thuế suất thuế nhập khẩu trong và ngoài hạn ngạch thuế quan và cơ chế phối hợp quản lý giữa các cơ quan nhà nước để thực hiện cơ chế nhập khẩu theo hạn ngạch thuế quan đối với phương tiện vận tải có động cơ và bộ SKD trong khuôn khổ Nghị định thư.
Các yêu cầu đối với liên doanh
Quyết định quy định các yêu cầu đối với liên doanh gồm:
1- Các pháp nhân được thành lập theo các thỏa thuận được ký giữa các doanh nghiệp được ủy quyền của Liên bang Nga và các doanh nghiệp có quan tâm của Việt Nam trên lãnh thổ Việt Nam phù hợp với các quy định của pháp luật Việt Nam.
2- Mỗi doanh nghiệp được ủy quyền của Liên bang Nga chỉ được phép thành lập một liên doanh tại Việt Nam.
3- Phần vốn do các doanh nghiệp Việt Nam trong liên doanh đóng góp phải đạt ít nhất 50% tổng vốn điều lệ của liên doanh.
4- Các liên doanh phải được thành lập và hoạt động trong thời gian ít nhất 10 năm và không quá 30 năm.
5- Các doanh nghiệp được ủy quyền của Liên bang Nga không được chuyển nhượng vốn trong các liên doanh cho bất cứ bên thứ ba của một nước thứ ba nào.
6- Tỷ lệ nội địa hóa mà các liên doanh phải đạt được vào năm 2025 như sau:
- Xe thể thao đa dụng (SUV) của hãng "UAZ": 40%
- Phương tiện vận tải từ 10 chỗ trở lên, bao gồm cả lái xe: 50%
- Xe tải: 45%
- Xe chuyên dụng: 40%
Nghị định nêu rõ nếu (các) liên doanh không sản xuất được các phương tiện vận tải có động cơ đáp ứng các yêu cầu về tỷ lệ nội địa hóa như trên trong vòng 10 năm kể từ ngày 5/10/2016, sẽ bị thu hồi Giấy phép thành lập/Đăng ký kinh doanh của (các) liên doanh này.
7- Các phương tiện vận tải có động cơ do liên doanh sản xuất để sử dụng trên lãnh thổ nước Cộng hòa xã hội chủ nghĩa Việt Nam phải đáp ứng các yêu cầu kỹ thuật, tiêu chuẩn và quy trình đánh giá sự phù hợp theo quy định của pháp luật Việt Nam.
8- Liên doanh phải tuân thủ quy định của pháp luật Việt Nam.
Thuế nhập khẩu trong và ngoài hạn ngạch thuế quan
Bên cạnh đó, Quyết định cũng hướng dẫn về thuế nhập khẩu trong và ngoài hạn ngạch.
Mức thuế suất thuế nhập khẩu trong hạn ngạch
Mức thuế suất thuế nhập khẩu trong hạn ngạch thuế quan là 0% trong trường hợp thỏa mãn các điều kiện sau:
Bộ SKD là một bộ phụ tùng và linh kiện, được liên doanh nhập khẩu vào lãnh thổ Việt Nam và cần thiết cho lắp ráp công nghiệp các phương tiện vận tải có động cơ trong hạn ngạch được cấp theo Nghị định thư, trừ các phụ tùng và linh kiện được sản xuất trên lãnh thổ Việt Nam.
a- Xuất xứ của các phương tiện vận tải có động cơ và xuất xứ các bộ SKD do (các) liên doanh nhập khẩu cho lắp ráp công nghiệp trên lãnh thổ Việt Nam, nếu được dùng để lắp ráp thành các phương tiện vận tải có động cơ hoàn chỉnh trên lãnh thổ của Liên bang Nga, phải được xác nhận bằng giấy Chứng nhận xuất xứ được cấp có chỉ rõ hàm lượng giá trị gia tăng không ít hơn 55%, theo công thức để tính hàm lượng giá trị gia tăng (VAC) sau:
VAC = ((Trị giá FOB - Trị giá nguyên vật liệu không có xuất xứ)/Trị giá FOB)x 100%
Trong đó, trị giá của nguyên vật liệu không có xuất xứ sẽ là:
Trị giá CIF tại thời điểm nhập khẩu nguyên vật liệu tại một Bên; hoặc
Giá mua hoặc có thể trả đầu tiên của nguyên vật liệu không có xuất xứ tại lãnh thổ của một bên nơi diễn ra việc sản xuất hoặc chế biến.
Trong lãnh thổ của Việt Nam hoặc Liên bang Nga, khi các nhà sản xuất của hàng hóa mua các nguyên vật liệu không có xuất xứ trong một bên đó, trị giá của những nguyên vật liệu đó sẽ không bao gồm phí vận chuyển, bảo hiểm, chi phí đóng gói và các chi phí phát sinh khác cho việc vận chuyển những vật liệu từ địa điểm của các nhà cung cấp đến nơi sản xuất.
b- Tất cả các phương tiện vận tải có động cơ và bộ SKD do (các) liên doanh nhập khẩu vào Việt Nam phải là những hàng hóa mới, chưa qua sử dụng.
c- Các phương tiện vận tải có động cơ do (các) liên doanh nhập khẩu phải được sản xuất chế tạo không quá 02 năm tính đến năm cập cảng hoặc cửa khẩu Việt Nam.
Mức thuế suất thuế nhập khẩu ngoài hạn ngạch
Trong trường hợp hàng hóa có Giấy chứng nhận xuất xứ theo Hiệp định VN - EAEU FTA (Giấy chứng nhận xuất xứ mẫu EAV), mức thuế suất thuế nhập khẩu ngoài hạn ngạch thuế quan là mức thuế nhập khẩu hiện hành theo cam kết trong Hiệp định VN - EAEU FTA;
Trong trường hợp hàng hóa không kèm theo Giấy chứng nhận xuất xứ mẫu EAV, mức thuế suất nhập khẩu ngoài hạn ngạch thuế quan được xác định theo các quy định về pháp luật thuế có liên quan của Việt Nam.
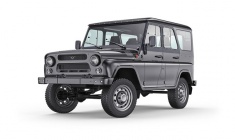
Xe SUV của hãng UAZ sẽ phải đạt tỷ lệ nội địa hóa 40% khi vào Việt Nam
Thủ tướng Chính phủ vừa ban hành Quyết định hướng dẫn thực hiện Nghị định thư giữa Chính phủ nước Cộng hòa xã hội chủ nghĩa Việt Nam...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Khảo sát của Lalamove: Sức mua giảm, chi phí tăng - Vì sao gần 90% doanh nghiệp không dám tăng giá sản phẩm? -
Xuất nhập khẩu đến 15/10 vượt 945 tỷ USD, nhập siêu lùi về 17,6 tỷ USD -
VinFast VF 5 bảo hành 7 năm, cứu hộ 24/7, giá chỉ hơn 451 triệu đồng -
Xây dựng lợi thế thương mại bền vững từ phòng vệ sớm -
Kỳ vọng kéo giảm nhập siêu -
Hyundai Palisade Hybrid giá từ 1,499 tỷ đồng, cạnh tranh bằng công nghệ và chi phí sử dụng -
TMT Group thêm 4 dòng xe điện Wuling, tham gia thị trường vận tải xanh




-
 Cập nhật giá đơn vị Quỹ liên kết đơn vị của AIA Việt Nam ngày 21/10/2026
-
 Long Châu liên tiếp được vinh danh Doanh nghiệp xuất sắc Châu Á tại Asia Pacific Enterprise Awards 2026
-
 QueenLand Group khai trương văn phòng bán hàng tại Vinhomes Green Paradise Cần Giờ: Sẵn sàng chinh phục vận hội mới
-
 Công bố Top 10 Nơi làm việc tốt nhất Việt Nam 2026 - ngành ngân hàng
-
 Công bố Top 10 Nơi làm việc tốt nhất Việt Nam 2026 - Ngành Bảo hiểm
-
SeABank thông báo mời thầu