


 Doanh nghiệp ô tô gánh chi phí trả lãi tăng 47%, người mua xe "gồng" lãi thả nổi 19,5%/năm
-
Doanh nghiệp ô tô gánh chi phí trả lãi tăng 47%, người mua xe "gồng" lãi thả nổi 19,5%/năm
-
 Chứng khoán phiên 5/10: Áp lực suy giảm, VN-Index tăng hơn 15 điểm
-
 Từ vốn vay chính sách đến cơ hội tự lập
-
 Nghịch lý "chợ quỹ" vắng nhà đầu tư: Thiếu hàng chất lượng hay thiếu sản phẩm bình dân?
-
Chính sách tạo dư địa, thị trường chứng khoán chờ tác động -
Các hình thức gian lận, lừa đảo ngân hàng ngày càng gắn chặt với công nghệ AI
Ngành ngân hàng kêu khó trong chuyển dịch thanh toán không dùng tiền mặt
Nguyễn Ngân
- 01/07/2023 17:58

Hiệp hội ngân hàng cho biết vẫn còn nhiều khó khăn cho ngành trong chuyển đổi số trong lĩnh vực thanh toán, thanh toán không dùng tiền mặt.
TIN LIÊN QUAN
Còn nhiều khó khăn
Cụ thể, tại hội thảo khoa học lấy ý kiến của chuyên gia với đề tài “Phát triển thanh toán không dùng tiền mặt: Thực trạng và giải pháp hoàn thiện” do Viện chiến lược Phát triển kinh tế số (IDS) tổ chức ngày 1/7, TS. Nguyễn Quốc Hùng, Tổng thư ký Hiệp hội Ngân hàng Việt Nam (VNBA) cho biết, ngành ngân hàng vẫn còn gặp nhiều khó khăn trong chuyển đổi số ở lĩnh vực thanh toán.
Trong đó, khó khăn lớn nhất chính là đảm bảo an toàn và bảo mật cho các giao dịch thanh toán. Sự phát triển của công nghệ mới như blockchain (công nghệ chuỗi khối), big data (dữ liệu khối lượng lớn), AI (trí thông minh nhân tạo) đòi hỏi các ngân hàng phải có sự thay đổi về mô hình quản lý và các hành lang an toàn trước những sự cố về an ninh mạng và bảo mật thông tin khách hàng trong thời kỳ công nghiệp số.
“Trong lĩnh vực thanh toán, tội phạm trong lĩnh vực công nghệ cao, thanh toán thẻ qua POS, thanh toán điện tử gần đây có những diễn biến phức tạp với những hành vi, thủ đoạn mới, tinh vi hơn, dẫn đến tâm lý e ngại sử dụng dịch vụ, đặc biệt với những người dân ở nông thôn, khu vực vùng sâu, vùng xa do kiến thức công nghệ thông tin còn hạn chế”, TS. Nguyễn Quốc Hùng cho biết.
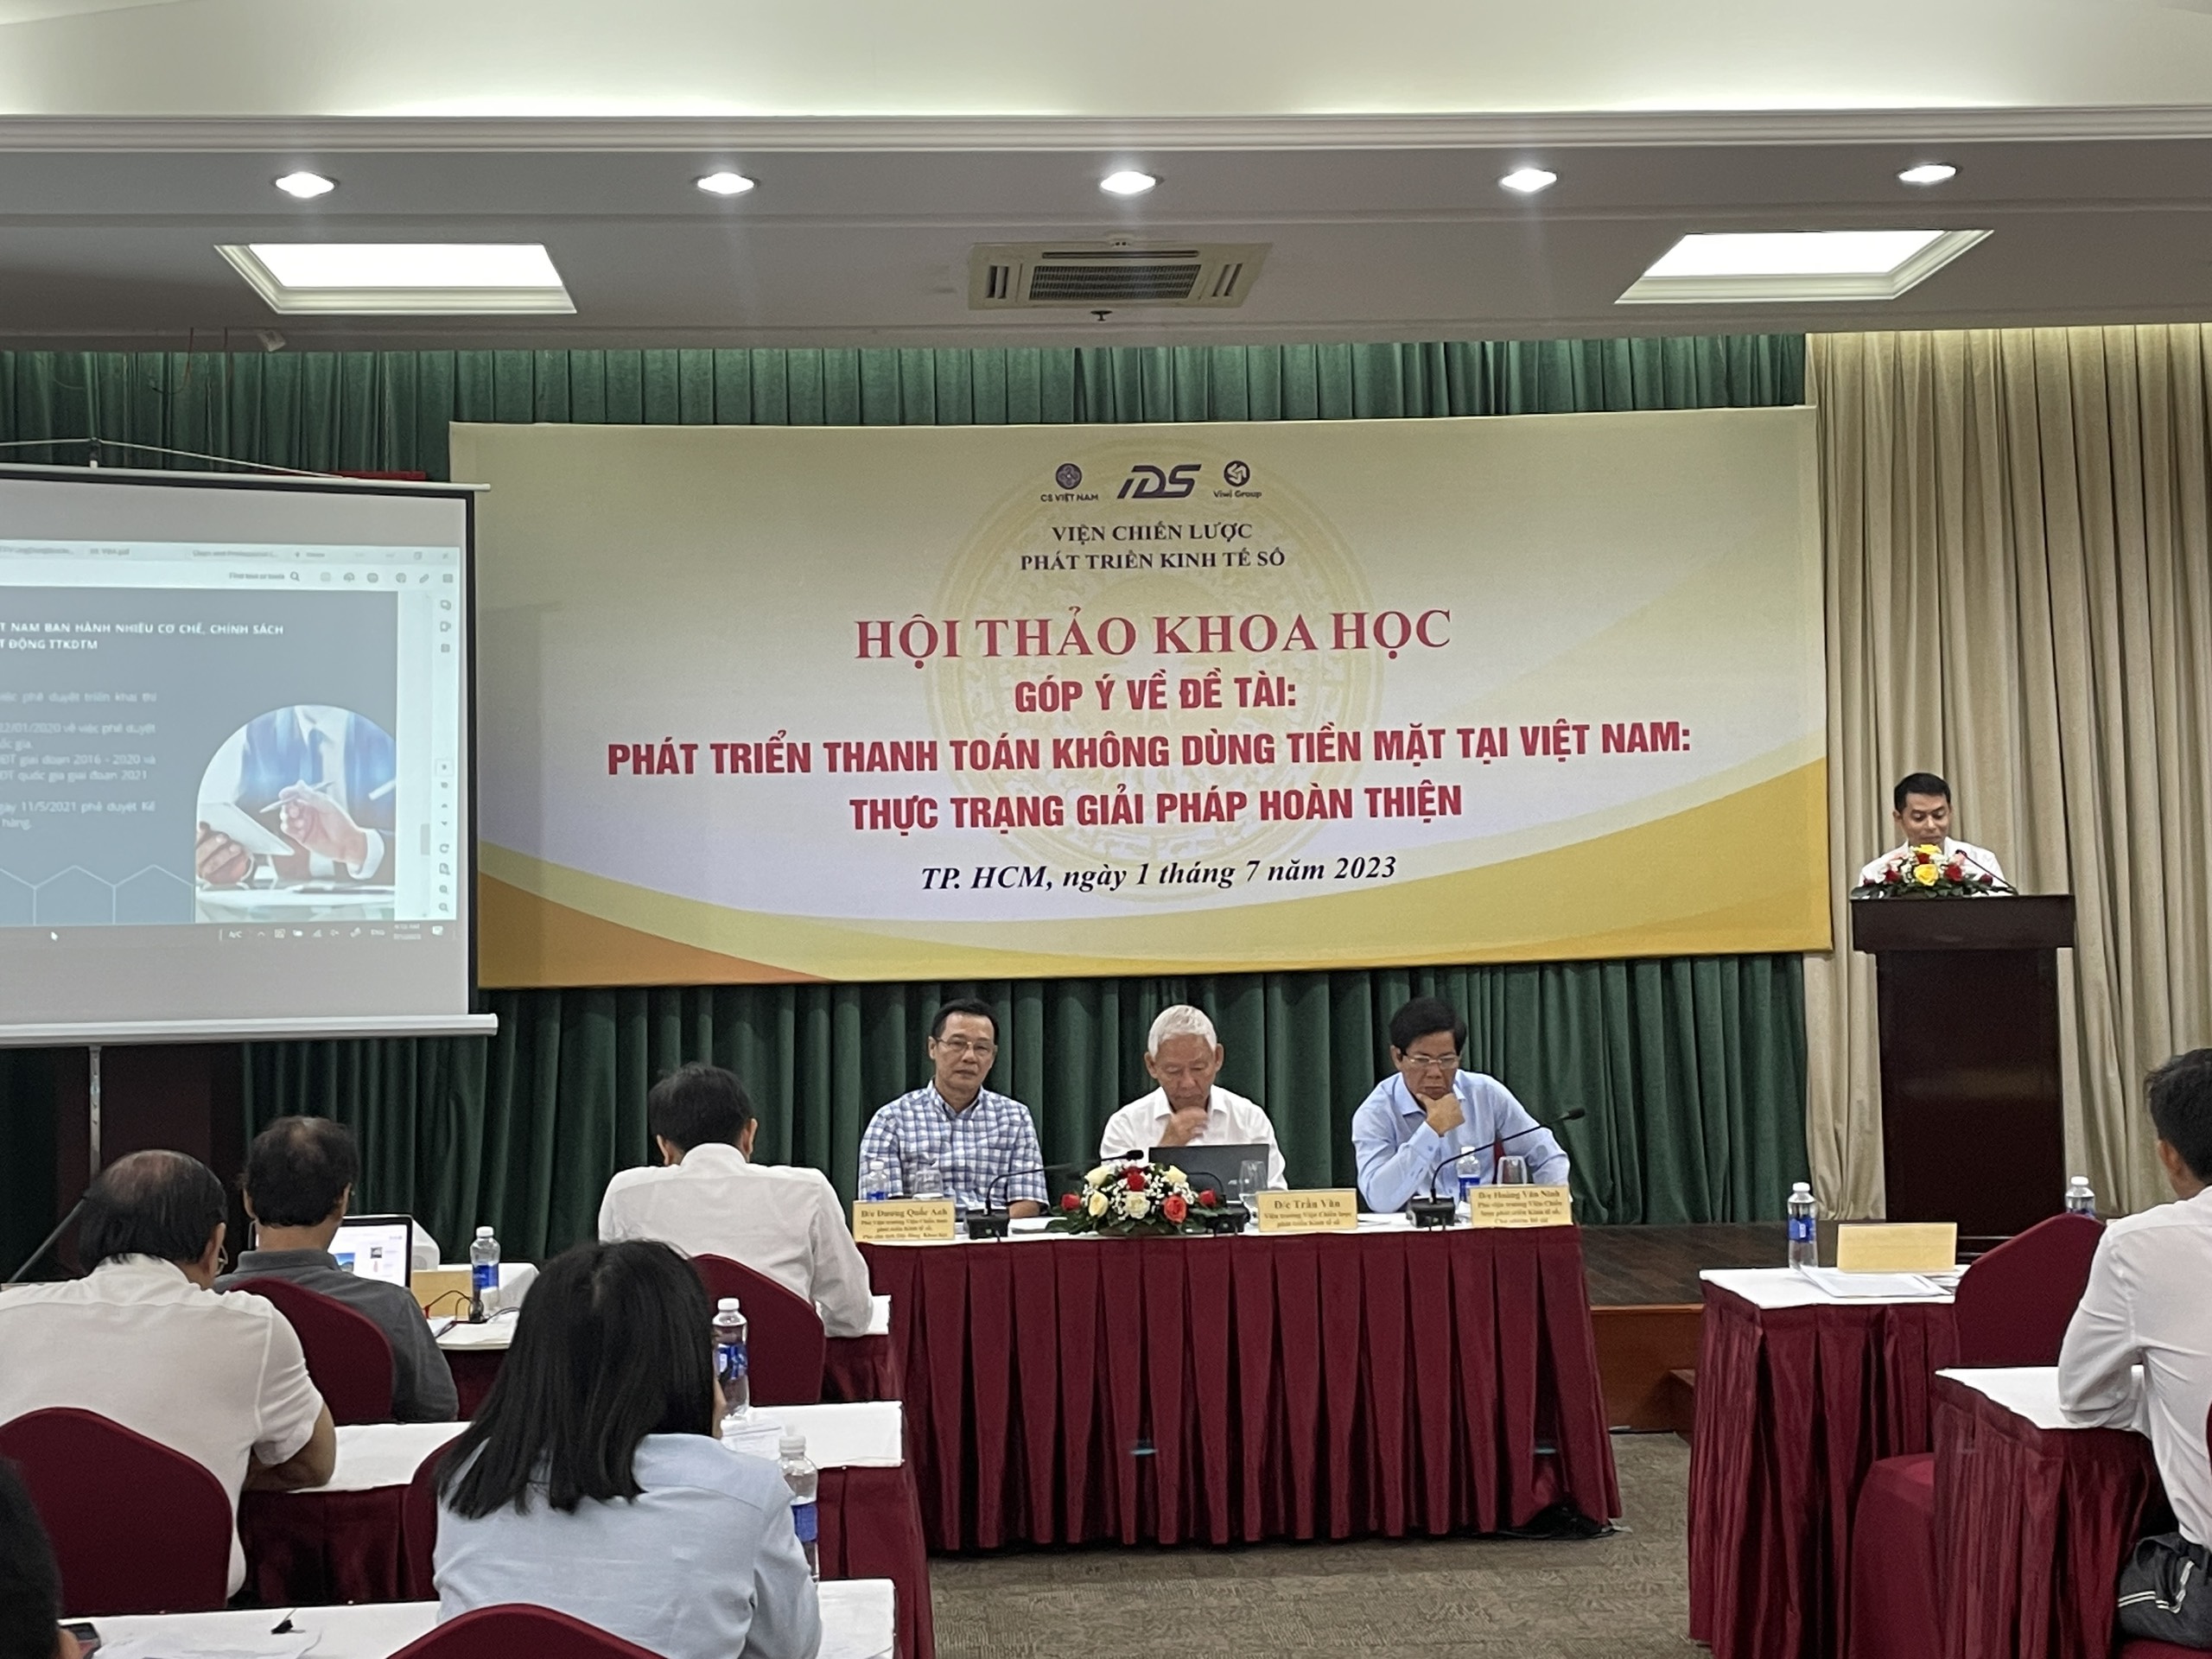 |
| Hội thảo khoa học lấy ý kiến của chuyên gia với đề tài “Phát triển thanh toán không dùng tiền mặt: Thực trạng và giải pháp hoàn thiện”. |
Bên cạnh đó hành lang pháp lý phục vụ hoạt động thanh toán điện tử chưa hoàn thiện. Trong đó, khuôn khổ pháp lý và cơ chế chính sách liên quan đến các dịch vụ, phương tiện thanh toán trực tuyến, hiện tượng mới, hiện đại, tiền ảo, thẻ ảo, tiền điện tử... là những vấn đề mới, phức tạp đến nay chưa có hướng dẫn của các cơ quan quản lý hoặc đang trong giai đoạn thí điểm.
TS. Nguyễn Quốc Hùng nêu ví dụ, khi thực hiện các giao dịch trên internet, các ngân hàng sẽ cung cấp các mã OTP (One Time Password) chỉ cho người thực hiện giao dịch. Trong một số trường hợp, mã này có thể bị kẻ gian lấy cắp, từ đó thực hiện các giao dịch lấy tiền của chủ tài khoản.
Tuy nhiên, khi phát hiện giao dịch sai, giao dịch bất thường, theo quy định pháp luật ngân hàng không được phong tỏa tài khoản ngay lập tức, trong khi mỗi lần phạm tội, chuyển tiền đi chỉ mất vài giây, dẫn tới thiệt hại nặng nề hơn.
“Ngành ngân hàng cũng đang nghiên cứu lại về phương thức bảo mật OTP, nhưng đồng thời cũng cần có những thay đổi trong hành lang pháp lý nhằm đối phó với những tội phạm công nghệ cao như thế này”, TS. Hùng nêu ý kiến.
Cũng theo ông, chi phí đầu tư cho hệ thống công nghệ và phát triển các sản phẩm, dịch vụ mới là rất lớn. Các ngân hàng phải đầu tư nhiều và thường xuyên vào các giải pháp bảo mật để đảm bảo rằng thông tin khách hàng và giao dịch thanh toán không bị lộ ra ngoài. Đồng thời, đào tạo nhân viên và khách hàng về các công nghệ mới và cách sử dụng công nghệ mới an toàn.
Bên cạnh đó, hệ thống công nghệ giữa các ngân hàng chưa đồng nhất, nên việc tích hợp giữa các hệ thống công nghệ khác nhau cũng gặp nhiều khó khăn, cơ sở hạ tầng phục vụ phát triển ngân hàng số còn nhiều bất cập, mạng lưới điểm giao dịch ngân hàng, trụ máy ATM chưa phân bố đều tại các huyện, thị nên khó triển khai đồng bộ,. Các tổ chức tài chính như ngân hàng, trung gian thanh toán vào ví điện tử đều xây dựng hệ thống trang thiết bị thanh toán riêng tại một điểm chấp nhận thanh toán gây ra lãng phí vì không tận dụng được hạ tầng chung hay trong cùng hệ sinh thái.
Ngoài ra, một số sản phẩm dịch vụ thanh toán không bằng tiền mặt chưa được thiết kế theo hướng phù hợp với nhu cầu của người tiêu dùng trong khu vực nông thôn, do đó chưa phát huy được tối đa dịch vụ.
Kiến nghị từ ngành ngân hàng
Trước thực trạng này, VNBA kiến nghị Chính phủ và các cơ quan thẩm quyền đẩy nhanh việc hoàn thiện khung pháp lý cho phát triển ngân hàng số, sớm ban hành các quy định liên quan đến thử nghiệm trong lĩnh vực tài chính, tháo gỡ vướng mắc trong quy định pháp lý hiện tại.
Đồng thời ứng dụng phát triển nhanh, mạnh hơn nữa các sản phẩm, dịch vụ thanh toán dựa trên internet, thiết bị di động, dữ liệu lớn, điện toán đám mây,… để cung cấp cho khách hàng những trải nghiệm thanh toán thuận lợi và an toàn hơn.
TS. Nguyễn Quốc Hùng cũng đề nghị Ngân hàng Nhà nước cần sớm xây dựng khuôn khổ pháp lý cho các hoạt động ngân hàng số, xác thực khách hàng điện tử - eKYC, cho vay theo phương thức điện tử, phù hợp với xu thế phát triển hiện nay.
 |
| VNBA kiến nghị Chính phủ và các cơ quan thẩm quyền đẩy nhanh việc hoàn thiện khung pháp lý cho phát triển ngân hàng số. |
Đồng thời cần đẩy nhanh xây dựng các quy định pháp lý về quản lý rủi ro công nghệ thông tin, dữ liệu và chuyển đổi số trong ngân hàng, đặc biệt là trong bối cảnh thị trường đang dần tiến tới triển khai mô hình ngân hàng sổ thuần túy.
“Ngân hàng nhà nước nên xem xét các phương án đưa ra các yêu cầu về quản trị rủi ro công nghệ thông tin, dữ liệu cũng như đảm bảo an toàn trong dịch vụ thuê ngoài, quyền riêng tư, bảo vệ an toàn dữ liệu”, Tổng thư ký VNBA nói.
Song song với đó, cũng cần sự chung tay của nhiều đơn vị khác như Bộ Công an, các ngân hàng thương mại nhằm tăng cường xử lý triệt để tội phạm mạng hiện nay, đảm bảo an ninh, an toàn trong hoạt động thanh toán, xây dựng các chương trình giáo dục tài chính.
Đặc biệt, lồng ghép các nội dung về an toàn thông tin trên không gian mạng, hoàn thiện cơ chế, chính sách, công tác đảm bảo an ninh, an toàn, minh bạch và tiện lợi trong hoạt động thanh toán không dùng tiền mặt, nâng cao chất lượng nguồn nhân lực đặc biệt là đội ngũ lãnh đạo và chuyên gia chuyên sâu, phân tích, khai thác dữ liệu sử dụng các công nghệ mới.

Thanh toán không tiền mặt ở Việt Nam lên ngôi, tập đoàn Pháp nhanh chóng hưởng ứng
Hưởng ứng và đồng hành cùng chuỗi sự kiện do Vụ Thanh toán - Ngân hàng Nhà nước và báo Tuổi Trẻ phối hợp tổ chức, Sodexo khẳng định luôn...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Rổ VN-Diamond có khả năng còn 17 mã, cảnh báo nguy cơ bị loại với FPT, PNJ, MSB -
LPS thông qua chủ trương mua cổ phần phát hành thêm của SCEX -
Ecopark được vinh danh là “Thương hiệu Doanh nghiệp dẫn đầu khu vực kinh tế tư nhân” -
Giao dịch ngược chiều của khối ngoại trên HoSE và UPCoM, PNJ vẫn là tâm điểm -
Góc nhìn TTCK tuần 5/10 - 9/10: VN-Index tìm điểm cân bằng -
Bộ Tài chính chủ trì tổ chức công tác đánh giá xếp hạng tín nhiệm quốc gia -
Doanh nghiệp cần nâng chất lượng quản trị và ứng dụng AI
-
1  Xuất khẩu điện tử 9 tháng đạt 175,4 tỷ USD, mốc 200 tỷ USD đang đến gần
-
2  Gần 427 tỷ đồng xây cầu nối Cà Mau - An Giang; Khởi công tổ hợp dịch vụ tại Hòa Lạc
-
3  [Insight] Phải xác định mục tiêu tăng trưởng 2 con số là nhiệm vụ của tất cả các bộ, địa phương
-
4  Hoàn thiện các quy định về bù trừ, thanh toán chứng khoán khi áp dụng cơ chế CCP




-
 Kiến tạo vị thế một thương hiệu Việt
-
 Sau vụ mùa tỷ USD, doanh chủ sầu riêng Đắk Lắk tích sản vào đâu?
-
 Một lá thư, một ước mơ và hành trình SHB nâng bước đến trường
-
 Lynn Times Onsen Retreat Nam Hà Nội: Mảnh ghép du lịch wellness tại Ninh Bình
-
 Khánh thành Đại lộ Doanh nhân tại Khu công nghiệp Thành Thành Công
-
 Tập đoàn Daiichi Life: 124 năm tiếp nối di sản, kiến tạo tương lai