


 VN-Index "kém sắc" trong tháng 9, cổ phiếu năng lượng lội ngược dòng
-
VN-Index "kém sắc" trong tháng 9, cổ phiếu năng lượng lội ngược dòng
-
 Lấy ý kiến dự án Luật sửa đổi, bổ sung một số điều của Luật Chứng khoán
-
 Doanh nghiệp ô tô gánh chi phí trả lãi tăng 47%, người mua xe "gồng" lãi thả nổi 19,5%/năm
-
 Chứng khoán phiên 5/10: Áp lực suy giảm, VN-Index tăng hơn 15 điểm
-
Từ vốn vay chính sách đến cơ hội tự lập -
Nghịch lý "chợ quỹ" vắng nhà đầu tư: Thiếu hàng chất lượng hay thiếu sản phẩm bình dân?
Tín dụng chính sách: Sinh kế từ cơ sở
Hà An
- 06/10/2026 10:02

Không chỉ đưa vốn đến đúng người, tín dụng chính sách đang được tổ chức theo cách để đồng vốn có thể chuyển thành sinh kế, việc làm và thu nhập.
Từ một khoản vay đến dòng tiền
Năm 2022, ông Nguyễn Văn Quốc (xã Tân Hòa, tỉnh Vĩnh Long) vay 40 triệu đồng từ Phòng giao dịch Ngân hàng Chính sách xã hội Tiểu Cần để mua 5 con dê và đầu tư chuồng trại. Khi mô hình cho thấy hiệu quả, gia đình tiếp tục vay thêm 20 triệu đồng, đồng thời bổ sung vốn đối ứng để mở rộng đàn.
Đến nay, tổng vốn đầu tư cho mô hình gần 100 triệu đồng. Đàn dê được duy trì với 8 con dê nái, một con dê đực cùng 4 con dê thịt. Sau khoảng 15 tháng, gia đình xuất bán trên 20 con dê con, thu khoảng 60 triệu đồng, lợi nhuận đạt khoảng 60 - 70%.
Điều đáng chú ý là, gia đình ông Quốc không đầu tư theo hướng thâm canh với chi phí lớn, mà tận dụng phần đất quanh nhà để trồng cỏ voi, sử dụng chuối cây, lá sua đũa, lá mít và các loại lá cây tự nhiên làm thức ăn, kết hợp với cám, ngô và thức ăn bổ sung. Quy mô đàn được nâng dần theo khả năng của gia đình và hiệu quả từng lứa nuôi.
“Điều kiện đất đai của gia đình còn hạn chế, nên trước mắt, tôi phát triển từ từ, lấy đàn dê sinh sản làm nguồn để nhân rộng. Từ hiệu quả bước đầu, tôi dự kiến xây thêm 2 - 3 chuồng để từng bước nâng quy mô”, ông Quốc cho biết.
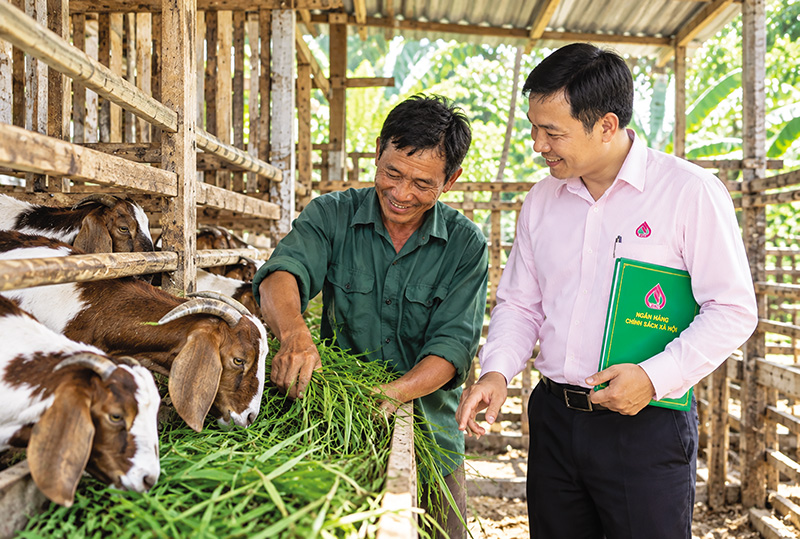 |
| Tín dụng chính sách được tổ chức để đồng vốn chuyển thành sinh kế, việc làm và thu nhập |
Cũng tại xã Tân Hòa, ông Kim Ngân bắt đầu với 15 triệu đồng vay vốn chính sách để mua một con bò sinh sản. Từ con bò đầu tiên, gia đình chăm sóc, gây đàn, đến nay đàn bò đã tăng lên 10 con và khoản vay đã được trả dứt.
Hai câu chuyện cho thấy, một khoản vốn nhỏ có thể trở thành vốn khởi đầu cho sản xuất. Người vay bắt đầu bằng mô hình phù hợp với đất đai, lao động và khả năng tài chính của gia đình, rồi tích lũy và tái đầu tư từ kết quả sản xuất.
Ở quy mô toàn hệ thống, cho vay tạo việc làm là một trong những chương trình tín dụng lớn của Ngân hàng Chính sách xã hội. Đến ngày 30/6/2026, dư nợ chương trình đạt 162.702 tỷ đồng, chiếm 35,81% tổng dư nợ tín dụng chính sách. Trong 6 tháng đầu năm 2026, nguồn vốn chính sách đã hỗ trợ đầu tư sản xuất, kinh doanh, tạo việc làm cho gần 487.000 lao động. Tổng dư nợ tín dụng chính sách đạt 454.370 tỷ đồng, với hơn 6,7 triệu khách hàng còn dư nợ.
Nhìn từ những con số lớn nêu trên trở lại một hộ nuôi dê hay một hộ nuôi bò, có thể thấy, đích đến của khoản vay không nằm ở thời điểm giải ngân. Đồng vốn chỉ thực sự phát huy tác dụng khi đi vào hoạt động, tạo ra sản phẩm, doanh thu và thu nhập, từ đó người vay có khả năng trả nợ và tiếp tục duy trì sinh kế.
Vốn phải đi cùng người vay
Để vốn đến đúng nơi và phát huy hiệu quả, Ngân hàng Chính sách xã hội không chỉ dựa vào hoạt động cho vay tại ngân hàng. Tại xã Tân Hòa, Hội Nông dân xã đang quản lý 24 Tổ tiết kiệm và vay vốn với 1.221 hội viên vay vốn Ngân hàng Chính sách xã hội, tổng dư nợ trên 43 tỷ đồng.
Thông qua các Tổ tiết kiệm và vay vốn, tín dụng chính sách được chuyển đến người dân, đồng thời Hội Nông dân xã Tân Hòa phối hợp kiểm tra, giám sát việc sử dụng vốn. Từ đầu năm, Hội đã phối hợp tổ chức 4 lớp chuyển giao kỹ thuật cho 200 hội viên về trồng trọt, chăn nuôi, chăm sóc cây dừa và rau màu; duy trì 30 tổ hợp tác với 426 hội viên và xây dựng 4 mô hình kinh tế…
Tại Phòng giao dịch Ngân hàng Chính sách xã hội Tiểu Cần, đến ngày 31/8/2026, tổng nguồn vốn đạt gần 622 tỷ đồng; doanh số cho vay 8 tháng đầu năm 2026 đạt hơn 146,6 tỷ đồng, với gần 3.000 lượt khách hàng vay vốn; tổng dư nợ đạt 620 tỷ đồng. Riêng dư nợ tín dụng chính sách ủy thác qua các tổ chức chính trị - xã hội đạt 602,958 tỷ đồng, chiếm 97,29% tổng dư nợ. Hội Nông dân quản lý 79 Tổ tiết kiệm và vay vốn với 3.334 hộ còn dư nợ, tổng dư nợ 155,4 tỷ đồng.
Mạng lưới trên không phải đặc thù riêng của Tiểu Cần. Trên toàn hệ thống, đến ngày 30/6/2026, dư nợ tín dụng chính sách do các tổ chức chính trị - xã hội phối hợp quản lý đạt 447.076 tỷ đồng, chiếm 98,39% tổng dư nợ. Ngân hàng Chính sách xã hội đồng thời duy trì gần 10.000 điểm giao dịch và hơn 165.000 Tổ tiết kiệm và vay vốn tại cơ sở. Chính mạng lưới này tạo nên một cách thức đưa vốn đến gần người dân: khoản vay được đưa xuống cơ sở, quá trình sử dụng vốn cũng được theo dõi ngay tại nơi người vay sinh sống và sản xuất.
Một khoản vay có thể bắt đầu từ 15 triệu đồng mua một con bò hay 40 triệu đồng dựng đàn dê, nếu được đặt vào đúng sinh kế, thì đồng vốn ấy có thể tạo ra dòng tiền để người dân trả nợ, tái đầu tư và tiếp tục sản xuất. Đó là lúc tín dụng chính sách thực sự trở thành một phần của quá trình tạo sinh kế ở cơ sở.

Huy động "hụt" 2 triệu tỷ đồng so với tín dụng, chính sách tiền tệ trước đứng trước áp lực kép
Tại Tọa đàm “Vai trò ngành Ngân hàng trong thúc đẩy tăng trưởng kinh tế” sáng 8/5, Ngân hàng Nhà nước cho biết, tính đến 28/4/2026, tín dụng...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Tín dụng chính sách: Sinh kế từ cơ sở -
Doanh nghiệp ô tô gánh chi phí trả lãi tăng 47%, người mua xe "gồng" lãi thả nổi 19,5%/năm -
Chứng khoán phiên 5/10: Áp lực suy giảm, VN-Index tăng hơn 15 điểm -
Từ vốn vay chính sách đến cơ hội tự lập -
Nghịch lý "chợ quỹ" vắng nhà đầu tư: Thiếu hàng chất lượng hay thiếu sản phẩm bình dân? -
Chính sách tạo dư địa, thị trường chứng khoán chờ tác động -
Các hình thức gian lận, lừa đảo ngân hàng ngày càng gắn chặt với công nghệ AI




-
 M&A, đầu tư và mở rộng kinh doanh tại Úc: Doanh nghiệp cần chuẩn bị gì?
-
 MIK Group thiết lập điểm chạm thương hiệu mới tại miền Nam với House of MIK
-
 Kiến tạo vị thế một thương hiệu Việt
-
 Sau vụ mùa tỷ USD, doanh chủ sầu riêng Đắk Lắk tích sản vào đâu?
-
 Một lá thư, một ước mơ và hành trình SHB nâng bước đến trường
-
 Lynn Times Onsen Retreat Nam Hà Nội: Mảnh ghép du lịch wellness tại Ninh Bình