


 Ngân hàng Nhà nước ban hành Kế hoạch hành động xử lý các ngân hàng yếu kém
-
Ngân hàng Nhà nước ban hành Kế hoạch hành động xử lý các ngân hàng yếu kém
-
 Nhu cầu vốn của Việt Nam tăng, cần giảm phụ thuộc vào tín dụng
-
 Thao túng cổ phiếu BCE, một cá nhân bị phạt 1,5 tỷ đồng, cấm giao dịch 2 năm
-
 Tăng tốc huy động vốn qua đấu thầu trái phiếu Chính phủ
-
Xây lá chắn an ninh tài chính, chống lừa đảo trong thời đại AI -
Chứng khoán phiên 6/11: VN-Index thu hẹp đà giảm, khối ngoại đảo chiều mua ròng
4 cổ phiếu cần quan tâm ngày 1/10
Thanh Thuý (Tinnhanhchungkhoan.vn)
- 01/10/2018 07:02

Báo Đầu tư trích báo cáo phân tích một số cổ phiếu cần quan tâm trước phiên 1/10 của các công ty chứng khoán.
TIN LIÊN QUAN
1. Giá cổ phiếu VRE kỳ vọng vượt ngưỡng 46.300 đồng/CP
CTCK MB (MBS)
Sau khi đạt đỉnh ở 61.500 đồng/cp ở thời điểm đầu năm 2018, giá cổ phiếu VRE của Công ty Cổ phần Vincom Retail đã điều chỉnh mạnh, liên tục mất các ngưỡng hỗ trợ quan trọng và chạm đáy ở mức giá 35.000 đồng, tương đương với mức chiết khấu giá 43%.So với thị trường chung, VRE có mức điều chỉnh khá (hơn 13% kể từ đầu năm).
Về ngắn hạn, VRE đã có 7 phiên tăng giá liên tiếp với khối lượng thanh khoản liên tục tăng. Đóng cửa phiên 24/9, giá VRE chính thức breakout thành công kênh giảm giá từ cuối tháng 1 với khối lượng thanh khoản vượt trung bình 20 phiên.
Chỉ báo xu hướng MACD cắt và phân kỳ bên trên đường tín hiệu, kết hợp chỉ báo RSI bật tăng mạnh từ vùng quá bán, cho thấy khả năng cổ phiếu sẽ tiếp tục đà tăng giá trong các phiên tới.
Về các đường trung bình, VRE đã vượt qua các đường trung bình ngắn hạn và trung hạn như MA5, MA10, MA20, MA50 và MA100 ngày.
Về trung hạn, VRE sẽ gặp kháng cự ở vùng 46.300 đồng (đây là vùng kết hợp MA200 ngày và ngưỡng Fibonacci 127.2%), sau một thời gian tăng trưởng khá mạnh, VRE có thể thoái lui về mức 44.000 đồng (tương ứng Fib 100%) trước khi breakout ngưỡng kháng cự mạnh này.
Với những tín hiệu kỹ thuật ngắn hạn và trung hạn khả quan, chúng tôi kỳ vọng VRE sẽ vượt ngưỡng 46.300 đồng thành công để xác nhận xu hướng tăng dài hạn.
2. Khuyến nghị mua cổ phiếu PNJ
CTCK MB (MBS)
Sau khi tạo đỉnh vào đầu tháng 4/2018, Công ty Cổ phần Vàng bạc Đá quý Phú Nhuận (mã PNJ) có mức điều chỉnh sâu hơn thị trường chung và các cổ phiếu cùng ngành nhưng kể từ đầu tháng 7 tới nay, cổ phiếu này có mức tăng rất ấn tượng 41,3% sau khi tạo đáy mới quanh 75.000 đồng.
Với đáy sau cao hơn đáy trước, PNJ tiếp tục break đường trendline giảm trung hạn kể từ đầu năm vào giữa tháng 9 nhờ xu hướng hồi phục của thị trường chung kể từ đầu tháng 7.
Về ngắn hạn, RSI tạo xu hướng tăng vững chắc với đáy sau cao hơn đáy trước kể từ đầu tháng 7 và đang tiến vào vùng quá mua (overbought). PNJ đang tiệm cận ngưỡng Fibonacci 50% ở 109.400 đồng, đây sẽ là thử thách đáng kể cho PNJ trong những phiên sắp tới. Nếu break thành công, cổ phiếu này sẽ cho tín hiệu tăng trong dài hạn.
Về các đường trung bình, PNJ đã vượt qua các đường trung bình ngắn hạn, trung hạn và dài hạn như MA5, MA10, MA20, MA50, MA100 và MA200ngày.
- Với những tín hiệu kỹ thuật ngắn hạn và trung hạn khả quan, chúng tôi kỳ vọng PNJ sẽ vượt ngưỡng 109.400 đồng thành công để xác nhận xu hướng tăng dài hạn.
Chúng tôi khuyến nghị Mua đối với PNJ với giá mục tiêu 140.000 đồng/cp, ngưỡng kháng cự 143.900 đồng và ngưỡng hỗ trợ 90.000 đồng.
3. Cổ phiếu POW sẽ tiếp tục tăng mạnh
CTCK BIDV (BSC)
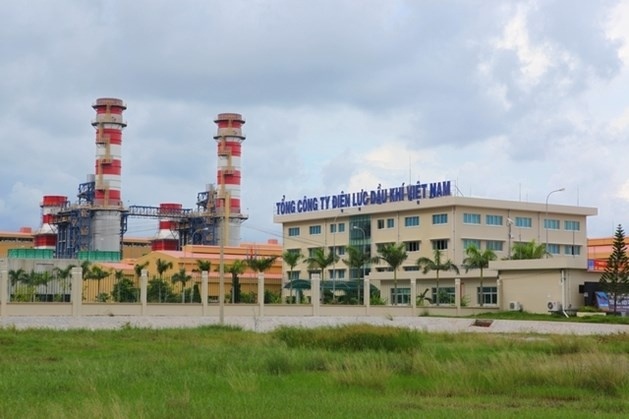 |
Xu hướng hiện tại cổ phiếu POW của Tổng Công ty Điện lực Dầu khí Việt Nam là tăng mạnh.
Chỉ báo xu hướng MACD phân kỳ trên đường trung tâm vượt đường tín hiệu. Chỉ báo RSI tiếp cận kênh Bollinger trên. 3 đường MA hướng lên trên. Đường MA 20 nằm trên 2 đường MA50 và MA 100.
Nhận định: Cổ phiếu POW đang vận động trong kênh giá 13.6 - 18.4. Chỉ số RSI tiếp cận kênh Bollinger trên, báo hiệu tín hiệu mua.
Hiện tại, mức giá tăng và thanh khoản đang tăng mạnh báo hiệu cổ phiếu sẽ tiếp tục tăng mạnh trước khi gặp ngưỡng kháng cự gần nhất là 17.16.
4. Giá mục tiêu cho cổ phiếu DHG là 82.500 đồng/Cp
CTCK Bản Việt (VCSC)
Taisho đã đăng ký mua thêm 3 triệu cổ phiếu của CTCP Dược Hậu Giang (DHG), tương ứng với 2,3% cổ phần. Phương thức giao dịch sẽ được thực hiện thông qua khớp lệnh hoặc thỏa thuận, trong thời gian 02/10-31/10/2018. Nếu thành công, Taisho sẽ nâng cổ phần nắm giữ lên 34,3%.
Việc Taisho tăng tỷ lệ sở hữu và có thể tiếp tục cho đến khi nắm cổ phần kiểm soát của công ty không khiến chúng tôi thay đổi quan điểm thận trọng về triển vọng tăng trưởng của DHG. Chúng tôi cho không kỳ vọng rằng trong trung hạn, Taisho có thể hỗ trợ được DHG về mặt sản phẩm, một yếu tố cạnh tranh trọng yếu.
Thứ nhất, Taisho chuyên về nghiên cứu và phát triển các loại thuốc sáng chế trong khi DHG chuyên về sản xuất thuốc gốc thì có nghĩa rằng nếu DHG sản xuất thuốc cho Taisho thì cần nâng cấp đáng kể về kỹ thuật, đòi hỏi sẽ cần nhiều thời gian và nguồn lực. Thứ hai, danh mục sản phẩm của Taisho và DHG có nhiều sự trùng khớp nên khả năng mở rộng của cả hai cũng sẽ hạn chế.
Chúng tôi hiện đang khuyến nghị giá mục tiêu 82.500 đồng/CP cho DHG, tương ứng với tổng mức sinh lời -15% bao gồm lợi suất cổ tức 3%. Theo giá đóng cửa hôm nay, DHG hiện đang giao dịch với P/E dự phóng khá cao 23 lần, so với CAGR (tốc độ tăng trưởng kép) EPS 4% giai đoạn 2018-2020.
FTSE Russell đưa chứng khoán Việt vào danh sách xét nâng hạng
Theo Sở giao dịch chứng khoán TP.Hồ Chí Minh (HOSE), Tổ chức cung cấp chỉ số uy tín toàn cầu FTSE Russell đã chính thức đưa thị trường Việt Nam vào...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Xây lá chắn an ninh tài chính, chống lừa đảo trong thời đại AI -
Chứng khoán phiên 6/11: VN-Index thu hẹp đà giảm, khối ngoại đảo chiều mua ròng -
Hơn 20 ngân hàng giảm lãi vay, ngân hàng nào mạnh tay nhất? -
Ngân hàng quý III/2026: Nợ xấu vọt tăng, tín dụng dịch chuyển từ bất động sản sang xây dựng -
Chứng khoán phiên 5/11: Nối tiếp đà tăng, VN-Index được kéo lên 1.740 điểm -
Bức tranh lợi nhuận trái chiều nhóm ngân hàng và chứng khoán quý III -
Vốn chính sách mở đường phát triển kinh tế nông hộ







-
 GC Food đính chính thông tin báo cáo tài chính (kỳ 2)
-
 Stavian Hóa chất 2 năm liên tiếp có mặt trong Bảng xếp hạng 500 doanh nghiệp lớn nhất Đông Nam Á
-
 Vinafeed Group lần thứ hai được vinh danh Doanh nghiệp xuất sắc châu Á tại APEA 2026
-
 Dacinco tài trợ 50 tỷ đồng xây mới Trường Tiểu học Ngô Sĩ Liên tại Đà Nẵng
-
 Grab tung gói giải pháp hơn 2.900 tỷ đồng
-
 Khảo sát của GSK: 79% người trưởng thành mắc bệnh mạn tính bị xáo trộn sinh hoạt khi nhiễm vi-rút hô hấp, trong đó có RSV