


 Tập đoàn CEO cất nóc CEO Plaza tại Sunny Garden City
-
Tập đoàn CEO cất nóc CEO Plaza tại Sunny Garden City
-
 Arcadia at Lavila và chiến lược 'Accessible Premium' cho phân khúc căn hộ cao cấp
-
 Đà Nẵng khởi công tiếp dự án nhà ở xã hội vốn hơn 489 tỷ đồng
-
 Hàng tồn kho gây áp lực lên tài chính doanh nghiệp bất động sản phía Nam
-
Vingroup khởi công dự án đô thị quy mô gần 270 ha tại Bắc Ninh -
Cần Thơ: Khánh thành Khu thương mại dịch vụ cao ốc văn phòng vốn hơn 225 tỷ đồng
Bất động sản Đà Nẵng: Nguồn cung giảm, giá có xu hướng tăng
Thanh Chung
- 13/02/2023 16:04

Thị trường bất động sản ở Đà Nẵng và các vùng phụ cận được dự báo sẽ giảm nguồn cung, nhưng giá sẽ có xu hướng tăng ở nhiều phân khúc do áp lực chi phí đầu và lãi suất.
TIN LIÊN QUAN
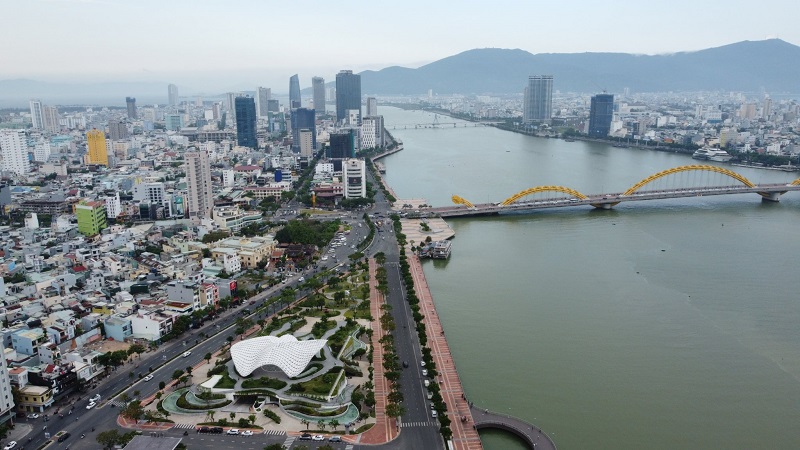 |
| Nguồn cung của nhiều phân khúc bất động sản ở Đà Nẵng sẽ giảm so với năm 2022. Ảnh minh họa: T.C |
Theo dự báo của Tập đoàn dịch vụ bất động sản DKRA, năm 2023, nguồn cung đất nền Đà Nẵng và vùng phụ cận giảm mạnh so với năm 2022 dao động khoảng 1.800 - 1.900 sản phẩm. Nguồn cung đất nền tập trung chủ yếu ở giai đoạn tiếp theo của những dự án đã mở bán trước đó và phân bổ chủ yếu ở quận Ngũ Hành Sơn, Cẩm Lệ, thị xã Điện Bàn, huyện Núi Thành.
Sức cầu chung của thị trường không có nhiều biến động so với năm 2022, lượng tiêu thụ tập trung ở những dự án đầy đủ pháp lý, hạ tầng hoàn thiện. Thị trường thứ cấp duy trì thanh khoản ở mức trung bình, giá bán không có nhiều biến động so với năm 2022.
Đối với phân khúc căn hộ, nguồn cung mới được dự báo tương đương so với năm 2022, dao động khoảng 600 căn tại Đà Nẵng và khoảng 150 căn tại Thừa Thiên Huế.
DKRA cho hay, phân khúc căn hộ hạng C duy trì vị trí dẫn đầu toàn thị trường, tại Đà Nẵng tỷ trọng căn hộ hạng A và hạng sang có thể sẽ gia tăng đáng kể, các dự án chủ yếu tại quận Hải Châu, nằm dọc theo bờ sông Hàn.
Đối với bất động sản nghỉ dưỡng, DKRA đã thống kê một số dự án có thể sẽ được đưa ra thị trường trong năm 2023.
Tập đoàn này cho rằng, không loại trừ khả năng tình hình thị trường bất động sản nghỉ dưỡng không thuận lợi hoặc phát sinh những vấn đề pháp lý nên các chủ đầu tư có thể kéo dài thời gian công bố dự án.
Dự kiến phân khúc biệt thự nghỉ dưỡng tại Đà Nẵng và vùng phụ cận tiếp tục khan hiếm, ghi nhận khoảng 100 - 150 căn đưa ra thị trường; Phân khúc condotel ghi nhận nguồn cung sụt giảm so với năm 2022, dao động khoảng 300 - 400 căn.
Phân khúc nhà phố/shophouse nghỉ dưỡng dự kiến có khoảng 150 - 200 căn cung cấp ra thị trường. Sức cầu thị trường dự kiến tương đương so với năm 2022.
DKRA nhận định, mức giá bán sơ cấp tiếp tục xu hướng tăng do áp lực chi phí đầu vào, lạm phát, lãi suất... ngày càng tăng. Xu hướng chia sẻ doanh thu tiếp tục được áp dụng rộng rãi. Các dự án được phát triển bởi các chủ đầu tư lớn và được vận hành bởi đơn vị quốc tế 4 – 5 sao tiếp tục được khách hàng ưu tiên lựa chọn.
Chuyên gia mách nước nguyên tắc đầu tư bất động sản trong thời kỳ biến động
Nhiều chuyên gia khẳng định nhà đầu tư sẵn tiềm lực, biết chớp thời cơ và lựa chọn được các dự án thực sự tiềm năng vẫn có thể thu...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Vingroup khởi công dự án đô thị quy mô gần 270 ha tại Bắc Ninh -
Cần Thơ: Khánh thành Khu thương mại dịch vụ cao ốc văn phòng vốn hơn 225 tỷ đồng -
Đà Nẵng áp dụng cơ chế đặc thù, tiếp tục cho phép giao đất 3 dự án đô thị -
ĐT743 - Từ hành lang logistics chuyển dịch thành trục giao thông đô thị huyết mạch, hình thành lớp thị trường mới -
Không chỉ để ở, người trẻ đang muốn gì ở ngôi nhà đầu tiên? -
Fhome và hành trình đưa “tình xóm” trở về giữa phố -
Đà Nẵng tăng cường quản lý đất đai, xử lý nghiêm vi phạm





-
 Khi chiến lược nhân sự trở thành động lực tăng trưởng của doanh nghiệp
-
 VALUE10 2026: Nhận diện doanh nghiệp có năng lực tạo giá trị hàng đầu Việt Nam
-
 Sửa Luật Bưu chính để đáp ứng yêu cầu phát triển mới
-
 Chất lượng tài sản ngân hàng: Cần nhìn xa hơn tỷ lệ nợ xấu
-
 Cập nhật giá đơn vị Quỹ liên kết đơn vị của AIA Việt Nam ngày 16/9/2026
-
 Giải mã iCAUR - thương hiệu ô tô năng lượng mới sắp vào Việt Nam