


 ABBank đạt 4.301 tỷ đồng lợi nhuận trước thuế trong 9 tháng đầu năm 2026
-
ABBank đạt 4.301 tỷ đồng lợi nhuận trước thuế trong 9 tháng đầu năm 2026
-
 Agribank: Từ tín dụng xanh đến cơ hội tài chính carbon
-
 Becamex TDC bị phạt vì góp vốn mua cổ phần công ty con không công bố
-
 OCB bổ nhiệm ông Dương Đức Hùng làm Tổng giám đốc
-
SACOMBANK giảm lãi vay cho khách hàng doanh nghiệp và cá nhân từ 1,5-2% -
Doanh nghiệp tìm cơ hội tại triển lãm về ngành dầu khí, hàng hải và đóng tàu
Cạnh tranh với fintech, nhà băng thêm chiêu mới
Hà Tâm
- 04/11/2018 13:32

Không chỉ fintech nở rộ, mà các công ty viễn thông lớn cũng nhăm nhe lấn sân thị trường thanh toán. Thế nhưng, cuộc đua thị phần vẫn chưa đến hồi kết, khi mới đây, hàng loạt ngân hàng mạnh tay đầu tư công nghệ để ra mắt những tiện ích mà fintech không thể có.
TIN LIÊN QUAN
Đua xin cấp phép dịch vụ ngân hàng
Hai tập đoàn viễn thông lớn nhất Việt Nam là VNPT và Viettel đang đề xuất Chính phủ cho phép cung cấp dịch vụ trung gian thanh toán và chuyển mạch tài chính, bù trừ điện tử. Hiện tại, hai tập đoàn này đang hoàn thiện hồ sơ để trình Ngân hàng Nhà nước, song tương lai của “ngân hàng viễn thông” chắc không còn xa.
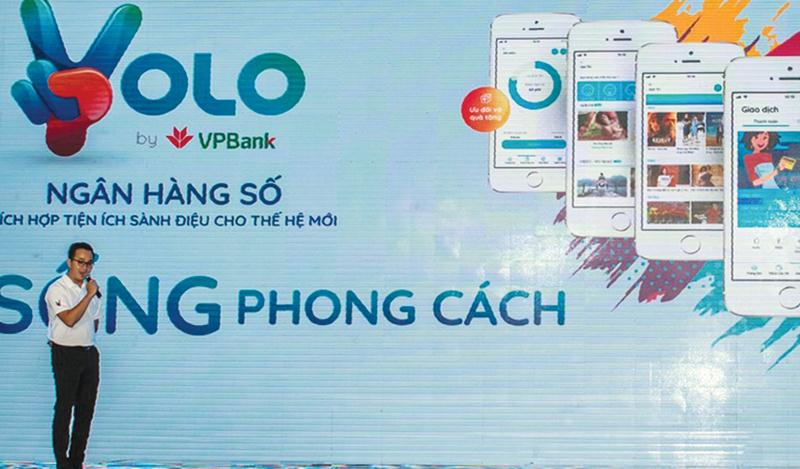 |
| Ngân hàng số Yolo của VPBank nhắm vào giới trẻ. |
Thực tế, theo ông Nghiêm Thanh Sơn, Phó vụ trưởng Vụ Thanh toán (Ngân hàng Nhà nước), cơ quan này đã cho phép một số ngân hàng và công ty viễn thông thí điểm cung cấp một số dịch vụ chuyển tiền.
Trao đổi với phóng viên Báo Đầu tư, ông Shameek Bhargava, Giám đốc Khối VPDirect (VPBank) cho biết: “Việc các công ty viễn thông tham gia thị trường tài chính là điều không mới trên thế giới và tôi nghĩ rằng, Việt Nam cũng sẽ sớm có những tình huống tương tự”.
Theo nhận định của các chuyên gia ngân hàng, nếu được cấp phép, chắc chắn, hai mạng viễn thông sở hữu hàng chục triệu thuê bao di động này sẽ là đối thủ đáng gờm của các ngân hàng. Bởi không chỉ sở hữu công nghệ, hạ tầng, mạng lưới bán hàng lớn, các công ty này còn có cơ sở dữ liệu khách hàng lên tới hàng chục triệu thuê bao, gấp rất nhiều lần số khách hàng hiện tại của các ngân hàng.
Ông Phạm Đức Long, Tổng giám đốc VNPT cho rằng, việc phổ cập dịch vụ ngân hàng tới 100% dân số tại Việt Nam là khá khó khăn. Tuy nhiên, do các nhà mạng có kênh thẻ cào phủ rất rộng, nên nếu sử dụng tài khoản viễn thông để thanh toán một số dịch vụ sẽ đẩy nhanh thanh toán không dùng tiền mặt ở Việt Nam.
Không chỉ VNPT và Viettel, cuối tháng 7/2018, Tập đoàn Vingroup cũng quyết định tham gia thị trường thanh toán khi thành lập Công ty cổ phần VINID với ngành nghề kinh doanh chính là dịch vụ trung gian thanh toán.
Số liệu của Ngân hàng Nhà nước cho thấy, hiện cả nước có khoảng 80 fintech, trong đó có 27 đơn vị đã được cấp phép cung cấp dịch vụ trung gian thanh toán, 10 doanh nghiệp cho vay P2P và hàng chục doanh nghiệp hoạt động trong các lĩnh vực khác.
Chạy đua công nghệ, ngân hàng đang thắng thế
Hơn đứt nhà băng về sự linh hoạt và tốc độ, fintech từng được coi là mối nguy của các ngân hàng. Thế nhưng, sự chuyển động mạnh mẽ của các ngân hàng thời gian gần đây cho thấy, bức tranh thị phần chưa thể sớm được vẽ lại.
Mấy năm gần đây, hàng loạt ngân hàng đã mạnh tay đầu tư cho công nghệ, như TPBank có Live Bank, LienVietPostBank có Ví Việt, VIB có My VIB, VPBank có Yolo…
Khác với ví điện tử của các fintech (chỉ dùng để thanh toán), ngân hàng số của nhiều nhà băng vừa cho phép thanh toán, vừa cho phép gửi tiết kiệm, vừa cho vay. Live Bank của TPBank còn phát hành thẻ ATM lấy ngay không cần đến phòng giao dịch.
Ông Nguyễn Đình Thắng, Chủ tịch HĐQT LienVietPostBank khẳng định, không ví điện tử nào trên thị trường có thể vừa huy động, vừa cho vay, vừa gửi tiết kiệm… như Ví Việt. Đây là những lợi thế của ngân hàng số mà các fintech không thể có.
Mới đây nhất, VPBank đã ra mắt ngân hàng số Yolo, nhắm vào giới trẻ. Ngân hàng số Yolo khác biệt với tất cả các ngân hàng số trên thị trường.
Theo ông Shameek Bhargava, không chỉ cung cấp dịch vụ ngân hàng (thanh toán, chuyển tiền, huy động, cho vay…), Yolo còn cung cấp gần như đầy đủ các dịch vụ thiết yếu hàng ngày cho khách hàng như gọi xe, nghe nhạc, xem phim, đặt đồ ăn uống…
Theo các chuyên gia ngân hàng, một trong những thách thức lớn nhất của các ngân hàng số là tương tác giữa ngân hàng và khách hàng thấp. Nếu không kết nối được, ứng dụng sẽ bị lãng quên, trong khi đây là điểm sống còn của ngân hàng số. Do đó, việc kết hợp dịch vụ ngân hàng với các dịch vụ khác như của VPBank là một cách làm đầy sáng tạo.
Rõ ràng, với sự năng động, linh hoạt như một fintech, cộng thêm cả hệ sinh thái đi kèm và sự bảo đảm về an toàn, bảo mật của một ngân hàng đứng sau, các nhà băng đang ngày càng thắng thế trong cuộc đua giành khách hàng thời số hóa. Nếu chỉ cung cấp đơn thuần dịch vụ thanh toán, các fintech rất khó làm nên chuyện ở thị trường Việt Nam.
Nếu ngân hàng chỉ cung cấp các dịch vụ tài chính, thì sớm muộn, các fintech sẽ bắt kịp. Vì vậy, muốn cạnh tranh, ngân hàng số không chỉ cung cấp các dịch vụ ngân hàng, mà còn phải cung cấp mọi dịch vụ tiện ích thiết yếu cho khách hàng trong cuộc sống hàng ngày. Tại Việt Nam, Yolo là mô hình đầu tiên kết hợp giữa ngân hàng số với hệ sinh thái. Trên thế giới, mô hình này đã xuất hiện ở một số nước và đang dần trở thành xu hướng.
Ông Shameek Bhargava, Giám đốc Khối VPDirect (VPBank)
Ông Shameek Bhargava, Giám đốc Khối VPDirect (VPBank)
Thời điểm bùng nổ Fintech Việt
Ban Giám khảo Cuộc thi “Thử thách sáng tạo cùng công nghệ tài chính” (Vietnam Fintech Challenge - FCV) đã lựa chọn 6 đội khởi nghiệp xuất sắc...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
SACOMBANK giảm lãi vay cho khách hàng doanh nghiệp và cá nhân từ 1,5-2% -
Doanh nghiệp tìm cơ hội tại triển lãm về ngành dầu khí, hàng hải và đóng tàu -
Hiệu suất phần lớn quỹ đầu tư cổ phiếu giảm mạnh trong quý III -
Cùng NAPAS thanh toán thông minh, tận hưởng ưu đãi ngập tràn tại Ngày Thanh toán số Việt Nam 2026 -
Khi giá trị các-bon bước vào quyết định tín dụng -
Sau IPO, doanh nghiệp lấy gì để giữ chân nhà đầu tư? -
Chứng khoán VPS báo lãi 3.233 tỷ đồng trong 9 tháng




-
 Carlsberg tái khẳng định cam kết đầu tư và phát triển bền vững tại Việt Nam nhân chuyến thăm cấp Nhà nước tới Đan Mạch
-
 Minh Long: Vươn tầm bằng bản sắc Việt, truyền cảm hứng bằng nội lực
-
 Chứng khoán An Bình được vinh danh “Doanh nghiệp xuất sắc châu Á” tại APEA 2026
-
 One Mount hai năm liền được vinh danh là Doanh nghiệp xuất sắc châu Á tại APEA 2026
-
 Tổng giám đốc Amway Việt Nam hai năm liên tiếp được vinh danh Doanh nhân Xuất sắc châu Á
-
 Mayhomes khai trương "đại bản doanh" mới tại Vinhomes Green Paradise Cần Giờ