


 HSBC hỗ trợ thu xếp khoản vay xanh hợp vốn quốc tế 105 triệu USD cho EVNNPC
-
HSBC hỗ trợ thu xếp khoản vay xanh hợp vốn quốc tế 105 triệu USD cho EVNNPC
-
 ACB thực hiện 74% kế hoạch lợi nhuận năm 2026
-
 Ngân hàng đua phát hành trái phiếu nhưng hầu hết chưa xếp hạng tín nhiệm, nhà đầu tư khó so sánh mức độ rủi ro
-
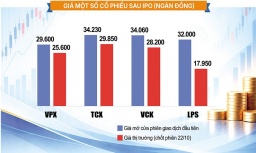
 Cổ phiếu chứng khoán sau IPO: Nhà đầu tư đang lời hay lỗ?
-
Vàng trong nước mất hơn 50 triệu đồng/lượng so với đầu năm, vàng thế giới chật vật giữ mốc 4.000 USD/ounce -
Vốn xanh không thể chỉ dựa vào ngân hàng
Chậm nộp thuế thu nhập cá nhân bị phạt như thế nào?
Tú Ân
- 02/05/2024 10:12

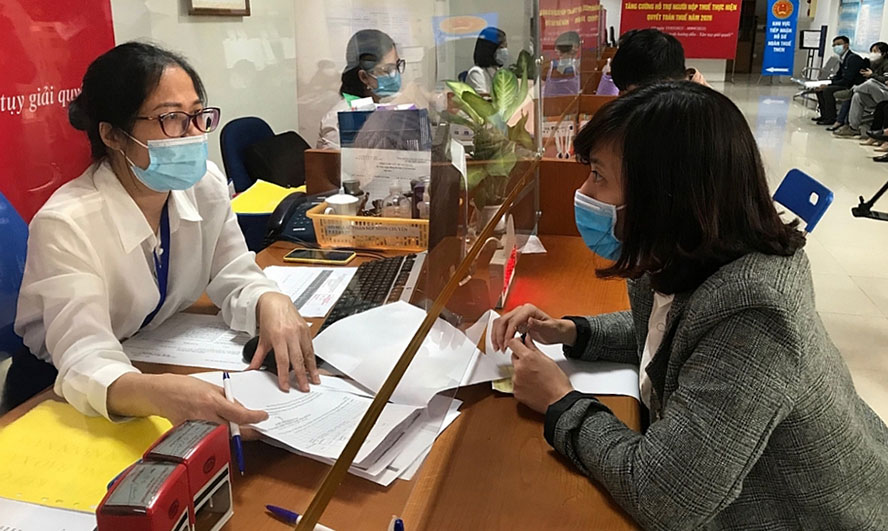
Thời hạn cá nhân trực tiếp quyết toán thuế thu nhập cá nhân năm 2023 chậm nhất là ngày 2/5/2024.
Tổng cục Thuế cho hay, đối với cá nhân trực tiếp quyết toán thuế thu thu nhập cá nhân, thời hạn chậm nhất là ngày cuối cùng của tháng thứ 4 kể từ ngày kết thúc năm dương lịch. Cụ thể, ngày cuối cùng của tháng thứ 4 kể từ ngày kết thúc năm dương lịch là ngày 30/4/2024 và ngày tiếp theo là ngày 1/5/2024 (ngày nghỉ lễ), do vậy thời hạn cá nhân trực tiếp quyết toán thuế thu nhập cá nhân chậm nhất là ngày 2/5/2024.
Trường hợp cá nhân có phát sinh hoàn thuế thu nhập cá nhân, nhưng chậm nộp tờ khai quyết toán thuế theo quy định thì không áp dụng phạt đối với vi phạm hành chính khai quyết toán thuế quá thời hạn.
Trường hợp người nộp thuế “không nộp hồ sơ khai thuế hoặc nộp hồ sơ khai thuế sau 90 ngày, kể từ ngày hết thời hạn nộp hồ sơ khai thuế hoặc kể từ ngày hết thời hạn gia hạn nộp hồ sơ khai thuế” được xác định là một trong những hành vi trốn thuế, tùy từng tình tiết tăng nặng, giảm nhẹ sẽ bị xử phạt từ 1 đến 3 lần số tiền thuế trốn theo quy định của pháp luật.
 |
|
Trường hợp cá nhân có phát sinh hoàn thuế thu nhập cá nhân, nhưng chậm nộp tờ khai quyết toán thuế theo quy định thì không áp dụng phạt đối với vi phạm hành chính khai quyết toán thuế quá thời hạn. |
Tuy nhiên, theo Tổng cục Thuế, nếu người nộp thuế đã nộp đủ số tiền thuế, tiền chậm nộp vào ngân sách nhà nước trước thời điểm cơ quan thuế công bố quyết định kiểm tra thuế, thanh tra thuế hoặc trước thời điểm cơ quan thuế lập biên bản về hành vi chậm nộp hồ sơ khai thuế thì người nộp thuế chỉ bị xử phạt hành vi vi phạm về thời hạn nộp hồ sơ khai thuế với mức phạt tiền từ 15 triệu đồng đến 25 triệu đồng.
Trường hợp số tiền phạt nếu áp dụng theo khoản này lớn hơn số tiền thuế phát sinh trên hồ sơ khai thuế thì số tiền phạt tối đa đối với trường hợp này bằng số tiền thuế phát sinh phải nộp trên hồ sơ khai thuế nhưng không thấp hơn mức trung bình của khung phạt tiền từ 8 triệu đến 15 triệu đồng.
Ngoài ra, người nộp thuế cần nộp đủ số tiền chậm nộp tiền thuế vào ngân sách nhà nước trong trường hợp người nộp thuế chậm nộp hồ sơ khai thuế dẫn đến chậm nộp tiền thuế; và nộp hồ sơ khai thuế, phụ lục kèm theo hồ sơ khai thuế để khắc phục hậu quả.
Còn trường hợp “Không nộp hồ sơ khai thuế nhưng không phát sinh số thuế phải nộp” bị phạt tiền từ 8 triệu đến 15 triệu đồng.
Thuế thu nhập cá nhân lạc hậu; thu thuế VAT phức tạp, tốn kém
Thuế VAT thu rồi khấu trừ; thu rồi lại phải hoàn, chi phí cho thu, rồi lại chi phí cho hoàn, kết cục ngân sách chẳng được bao nhiêu.
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Vàng trong nước mất hơn 50 triệu đồng/lượng so với đầu năm, vàng thế giới chật vật giữ mốc 4.000 USD/ounce -
Vốn xanh không thể chỉ dựa vào ngân hàng -
Sếp VinaCapital chỉ ra cơ hội lớn khi gia nhập Trung tâm Tài chính Quốc tế TP.HCM -
Từ tài sản đến di sản: Chương mới của quản trị gia sản tại Việt Nam -
Techcombank triển khai bộ giải pháp tài chính hỗ trợ hộ kinh doanh chuyển đổi số -
Lãi suất cho vay chỉ giảm với 3-5% danh mục cho vay của các nhà băng -
SHS khẳng định năng lực Ngân hàng Đầu tư quốc tế qua thương vụ trái phiếu 229 triệu SGD của SHB tại Singapore




-
 Công bố Top 10 Nơi làm việc tốt nhất Việt Nam 2026 ngành Du lịch - Khách sạn - Resort
-
 Đặt vé phim hay - Trúng ngay iPhone 18 Pro cùng VietinBank iPay Mobile
-
 Công bố Top 10 Nơi làm việc tốt nhất Việt Nam 2026 ngành Dược - Thiết bị y tế - Chăm sóc sức khỏe
-
 Wipro Consumer Care Vietnam lần thứ tư liên tiếp được vinh danh tại APEA 2026
-
 Kế toán Anpha: Đơn vị cung cấp dịch vụ thành lập công ty trọn gói uy tín trên toàn quốc
-
 Ecopark Hưng Yên: Đô thị xanh và nhịp sống đã hình thành