


 VCCI đề nghị bỏ yêu cầu thương nhân đầu mối xăng dầu phải sở hữu 40 cửa hàng bán lẻ
-
VCCI đề nghị bỏ yêu cầu thương nhân đầu mối xăng dầu phải sở hữu 40 cửa hàng bán lẻ
-
 Vincom Retail bắt tay “ông lớn” QooQoo Premium Buffet Hàn Quốc
-
 Trạm biến áp 220 kV Yên Dũng phấn đấu đóng điện trong tháng 11/2026
-
Hướng dẫn điều chỉnh chấp thuận chủ trương đầu tư với dự án vận tải hàng không -
Doanh nghiệp cần chuẩn bị để đón cơ hội từ FTA Việt Nam – EFTA
Chủ sở hữu hưởng lợi của doanh nghiệp: Những quy định mới cần chú ý
Khánh Linh
- 21/10/2026 15:53

Bộ Tài chính vừa có Công văn gửi UBND các tỉnh, thành phố về việc triển khai bổ sung thông tin về chủ sở hữu hưởng lợi của doanh nghiệp.
TIN LIÊN QUAN
Theo quy định mới, việc xác định chủ sở hữu hưởng lợi (CSHHL) không chỉ căn cứ vào người trực tiếp đứng tên sở hữu vốn, mà phải hướng tới cá nhân quyền sở hữu hoặc kiểm soát cuối cùng đối với doanh nghiệp. Điều này đặt ra yêu cầu doanh nghiệp chủ động rà soát cơ cấu sở hữu, xác định, thu thập, cập nhật và lưu giữ thông tin theo quy định.
Khuôn khổ pháp lý mới về chủ sở hữu hưởng lợi
Từ ngày 1/7/2025, Việt Nam chính thức thiết lập cơ chế pháp lý về CSHHL trong lĩnh vực đăng ký doanh nghiệp thông qua Luật số 76/2025/QH15 ngày 17/6/2025 sửa đổi, bổ sung một số điều của Luật Doanh nghiệp. Các quy định tiếp tục được hoàn thiện tại Nghị định số 296/2026/NĐ-CP ngày 23/7/2026 và Thông tư số 121/2026/TT-BTC ngày 21/8/2026.
 Ngày 5/10/2026, Chính phủ ban hành Nghị quyết 312/NQ-CP về phiên họp Chính phủ thường kỳ tháng 9/2026 và Hội nghị trực tuyến Chính phủ với địa phương.
Trong đó, Chính phủ giao UBND các tỉnh, thành phố tập trung thực hiện nhiệm vụ: Chỉ đạo Sở tài chính và các cơ quan có liên quan tại địa phương tăng cường tuyên truyền, hướng dẫn, đôn đốc doanh nghiệp được thành lập trước ngày 1/7/2025 trên địa bàn bổ sung thông tin về chủ sở hữu hưởng lợi theo quy định của pháp luật; phấn đấu đến hết năm 2026 có trên 80% số doanh nghiệp hoàn thành việc bổ sung thông tin về chủ sở hữu hưởng lợi.

Trước khi được quy định trong pháp luật về đăng ký doanh nghiệp, CSHHL chủ yếu được đề cập trong lĩnh vực PCRT theo Luật Phòng, chống rửa tiền năm 2022 và Nghị định số 19/2023/NĐ-CP, áp dụng đối với các tổ chức tài chính và tổ chức, cá nhân kinh doanh ngành nghề phi tài chính có liên quan.
Với tư cách thành viên Nhóm châu Á - Thái Bình Dương về phòng, chống rửa tiền (APG), Việt Nam đã hai lần tham gia các vòng đánh giá đa phương dựa trên 40 Khuyến nghị của Lực lượng đặc nhiệm tài chính (FATF).
FATF đánh giá Việt Nam chưa đáp ứng các yêu cầu cải thiện khuôn khổ pháp lý về phòng, chống rửa tiền (PCRT), trong đó có minh bạch thông tin về CSHHL của pháp nhân thương mại. APG cũng chỉ ra những thiếu sót trong việc thu thập và cung cấp thông tin về CSHHL, gồm yêu cầu về tính đầy đủ, chính xác, cập nhật, lưu trữ hồ sơ, khả năng tiếp cận thông tin và chế tài đối với hành vi không tuân thủ.
Ngày 16/6/2023, Việt Nam ký cam kết với FATF thực hiện các biện pháp khắc phục nhằm đáp ứng các khuyến nghị. Trước đó, Thủ tướng Chính phủ đã ban hành Quyết định số 941/QĐ-TTg ngày 5/8/2022 về Kế hoạch hành động quốc gia. Sau đó, Quyết định số 194/QĐ-TTg ngày 23/2/2024 tiếp tục đặt ra các nhiệm vụ liên quan, trong đó giao Bộ Kế hoạch và Đầu tư (nay là Bộ Tài chính) xây dựng cơ chế để cơ quan có thẩm quyền kịp thời tiếp cận thông tin đầy đủ, chính xác, cập nhật về CSHHL, đồng thời áp dụng biện pháp xử lý phù hợp, hiệu quả, tương xứng và có tính răn đe đối với hành vi vi phạm.
Theo luật sư Nguyễn Hưng Quang, Luật sư điều hành Văn phòng Luật sư NHQuang & Cộng sự, việc bổ sung quy định về CSHHL vào pháp luật doanh nghiệp góp phần tăng cường tính minh bạch trong hoạt động kinh doanh và tạo sự gắn kết với khuôn khổ pháp luật về PCRT. Đây cũng là vấn đề được nhiều quốc gia quan tâm trong quá trình tăng cường minh bạch thông tin doanh nghiệp.
Xác định người thực sự sở hữu hoặc kiểm soát doanh nghiệp
Một nội dung quan trọng của Nghị định số 296/2026/NĐ-CP là quy định cụ thể phương pháp xác định CSHHL thông qua việc rà soát từng cấp trong cơ cấu sở hữu, cho đến khi xác định được cá nhân có quyền sở hữu hoặc quyền kiểm soát cuối cùng trên thực tế.
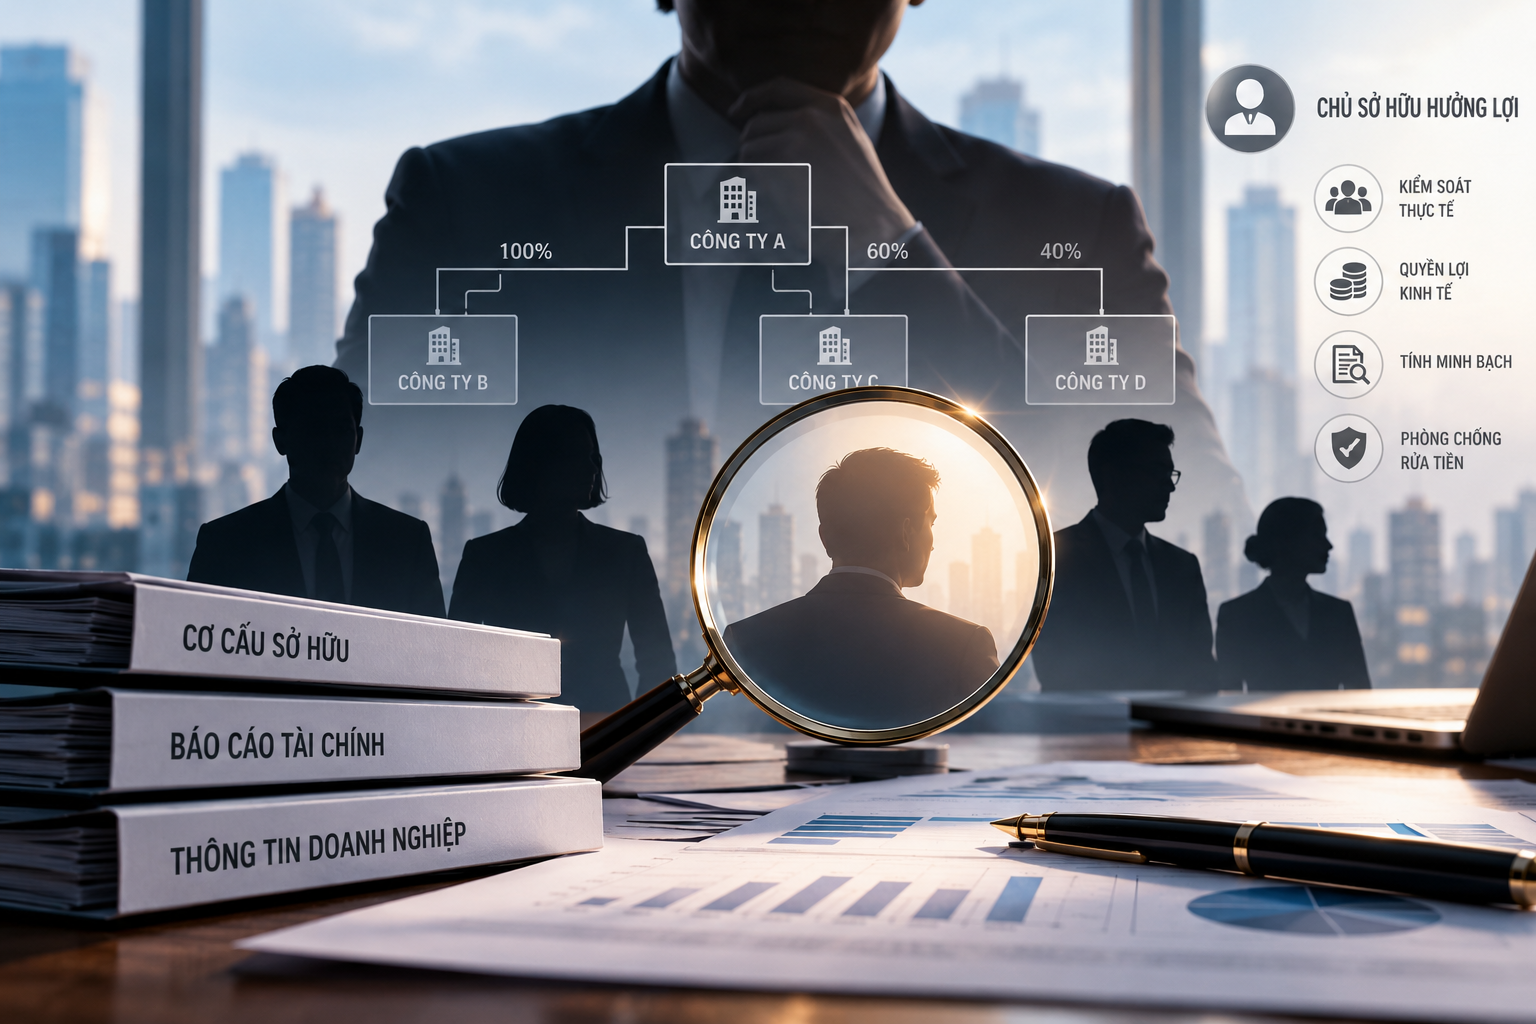 |
| Nghị định số 296/2026/NĐ-CP quy định cụ thể phương pháp xác định chủ sở hữu hưởng lợi thông qua việc rà soát từng cấp trong cơ cấu sở hữu. Ảnh: AI |
Theo quy định, CSHHL của doanh nghiệp có tư cách pháp nhân là một hoặc nhiều cá nhân trực tiếp hoặc gián tiếp sở hữu hoặc kiểm soát cuối cùng trên thực tế đối với doanh nghiệp đó, không bao gồm cá nhân đại diện phần vốn nhà nước trong doanh nghiệp.
Việc xác định CSHHL được thực hiện theo các tiêu chí sau:
Thứ nhất, xác định theo quyền sở hữu. Cá nhân trực tiếp hoặc gián tiếp, hoặc vừa trực tiếp vừa gián tiếp sở hữu từ 25% vốn điều lệ hoặc từ 25% tổng số cổ phần có quyền biểu quyết trở lên của doanh nghiệp thuộc trường hợp xác định CSHHL.
Việc xác định không chỉ dừng ở cổ đông, thành viên trực tiếp. Trường hợp cá nhân sở hữu thông qua tổ chức hoặc thỏa thuận pháp lý khác, doanh nghiệp phải rà soát các tầng sở hữu để xác định cá nhân cuối cùng có quyền sở hữu trên thực tế.
Đối với nhóm cá nhân có mối quan hệ gia đình theo quy định tại khoản 22 Điều 4 Luật Doanh nghiệp hoặc có hợp đồng cùng nhau sở hữu trực tiếp, gián tiếp, hoặc vừa trực tiếp vừa gián tiếp từ 25% vốn điều lệ hoặc từ 25% tổng số cổ phần có quyền biểu quyết trở lên, doanh nghiệp xác định các cá nhân trong nhóm là CSHHL. Đối với công ty hợp danh, tất cả thành viên hợp danh là CSHHL, không phụ thuộc tỷ lệ góp vốn điều lệ hay quyền biểu quyết tại doanh nghiệp.
Thứ hai, xác định theo quyền kiểm soát. Trường hợp không có cá nhân đáp ứng tiêu chí sở hữu nêu trên, hoặc có căn cứ cho thấy cá nhân được xác định theo tiêu chí sở hữu không phải là CSHHL, doanh nghiệp phải tiếp tục xem xét các phương thức kiểm soát khác theo quy định pháp luật hoặc trên thực tế.
Quyền kiểm soát có thể thể hiện qua một hoặc nhiều quyền như bổ nhiệm, miễn nhiệm hoặc bãi nhiệm đa số hoặc tất cả thành viên, chủ tịch hội đồng quản trị, hội đồng thành viên, giám đốc hoặc tổng giám đốc; sửa đổi, bổ sung điều lệ; thay đổi cơ cấu tổ chức; quyết định chính sách tài chính, đầu tư và hoạt động; tổ chức lại hoặc giải thể doanh nghiệp.
Thứ ba, xác định người quản lý doanh nghiệp. Nếu không có cá nhân đáp ứng các tiêu chí về sở hữu và kiểm soát nêu trên, doanh nghiệp xác định một cá nhân là người quản lý có quyền hạn lớn nhất để hành động thay mặt doanh nghiệp, trừ trường hợp cá nhân đại diện vốn nhà nước trong doanh nghiệp.
Điểm cốt lõi của các quy định này là xác định được cá nhân thực sự sở hữu hoặc kiểm soát doanh nghiệp, thay vì chỉ căn cứ vào người đứng tên trực tiếp.
Trách nhiệm của doanh nghiệp
Theo Nghị định số 296/2026/NĐ-CP, người thành lập doanh nghiệp và doanh nghiệp có trách nhiệm xác định CSHHL thông qua việc rà soát từng cấp trong cơ cấu sở hữu, cho đến khi xác định được cá nhân có quyền sở hữu hoặc quyền kiểm soát cuối cùng trên thực tế.
Việc bổ sung quy định về chủ sở hữu hưởng lợi (CSHHL) vào pháp luật về doanh nghiệp là bước hoàn thiện quan trọng nhằm nâng cao tính minh bạch của môi trường kinh doanh.Quy định này đặc biệt đáng lưu ý với doanh nghiệp có cơ cấu sở hữu nhiều tầng. Nếu cổ đông của doanh nghiệp là một công ty khác, việc xác định CSHHL không nhất thiết dừng lại ở công ty đó, mà phải tiếp tục rà soát cơ cấu sở hữu phía sau để xác định cá nhân cuối cùng theo các tiêu chí của pháp luật.
Trường hợp trong cơ cấu sở hữu có thỏa thuận pháp lý theo quy định của pháp luật về PCRT, CSHHL của thỏa thuận pháp lý được xác định theo quy định của pháp luật về PCRT.
Theo luật sư Nguyễn Hưng Quang, một khó khăn trong thực tiễn là doanh nghiệp chưa hiểu đầy đủ trách nhiệm của mình đối với thông tin CSHHL, thậm chí có trường hợp cho rằng việc thu thập thông tin này chủ yếu thuộc trách nhiệm của các tổ chức tài chính.
Với phương pháp xác định được quy định cụ thể hơn, trách nhiệm của doanh nghiệp cũng rõ ràng hơn: chủ động xác định CSHHL, kê khai, thông báo thông tin với Cơ quan đăng ký kinh doanh và thực hiện các nghĩa vụ liên quan theo quy định.
Bên cạnh trách nhiệm kê khai, pháp luật còn quy định nghĩa vụ thu thập, cập nhật và lưu giữ thông tin về CSHHL.
Luật Doanh nghiệp quy định doanh nghiệp có nghĩa vụ thu thập, cập nhật, lưu giữ thông tin về CSHHL và cung cấp thông tin cho cơ quan nhà nước có thẩm quyền để xác định CSHHL khi được yêu cầu. Danh sách CSHHL cũng là một trong những tài liệu doanh nghiệp phải lưu giữ theo quy định.
Như vậy, kê khai CSHHL không chỉ là thủ tục tại thời điểm thành lập doanh nghiệp, mà còn gắn với trách nhiệm duy trì thông tin về cá nhân thực sự sở hữu hoặc kiểm soát doanh nghiệp trong suốt quá trình hoạt động.
Minh bạch chủ sở hữu hưởng lợi cần sự chủ động từ chính doanh nghiệp
Việc bổ sung quy định về CSHHL vào Luật Doanh nghiệp và tiếp tục hoàn thiện tại Nghị định số 296/2026/NĐ-CP đã tạo cơ sở pháp lý cụ thể hơn để xác định cá nhân thực sự sở hữu hoặc kiểm soát cuối cùng đối với doanh nghiệp.
Nếu Luật số 76/2025/QH15 đặt ra trách nhiệm kê khai, thông báo, thu thập, cập nhật, lưu giữ và cung cấp thông tin, thì Nghị định số 296/2026/NĐ-CP làm rõ hơn cách thức xác định CSHHL trong thực tế, đặc biệt đối với các trường hợp sở hữu gián tiếp, sở hữu qua nhiều tầng hoặc kiểm soát thông qua những phương thức khác ngoài quyền sở hữu.
Theo luật sư Nguyễn Hưng Quang, việc đưa quy định về CSHHL vào pháp luật doanh nghiệp là bước tiến trong quá trình hoàn thiện khuôn khổ pháp lý gắn với quản trị doanh nghiệp và PCRT.
Để các quy định phát huy hiệu quả, sự chủ động của doanh nghiệp có ý nghĩa quan trọng. Doanh nghiệp cần nhìn nhận việc xác định CSHHL không chỉ là yêu cầu phát sinh khi thực hiện thủ tục đăng ký doanh nghiệp, mà còn là trách nhiệm rà soát cơ cấu sở hữu, xác định đúng cá nhân thực sự sở hữu hoặc kiểm soát cuối cùng, thu thập, cập nhật, lưu giữ thông tin và kê khai theo quy định.
Đối với doanh nghiệp thành lập trước ngày 1/7/2025, việc chủ động rà soát và chuẩn bị thông tin từ sớm sẽ giúp doanh nghiệp thực hiện nghĩa vụ theo quy định, đồng thời góp phần nâng cao tính minh bạch của môi trường kinh doanh và đáp ứng các yêu cầu về minh bạch CSHHL trong quá trình hội nhập quốc tế.
Doanh nghiệp thành lập trước ngày 1/7/2025 cần lưu ý gì?
Theo khoản 1 Điều 3 Luật số 76/2025/QH15, đối với doanh nghiệp được đăng ký thành lập trước ngày Luật có hiệu lực, việc bổ sung thông tin về CSHHL được thực hiện đồng thời khi doanh nghiệp thực hiện thủ tục đăng ký thay đổi nội dung đăng ký doanh nghiệp hoặc thông báo thay đổi nội dung đăng ký doanh nghiệp gần nhất, trừ trường hợp doanh nghiệp có yêu cầu bổ sung thông tin sớm hơn.
Quy định này không yêu cầu tất cả doanh nghiệp thành lập trước ngày 1/7/2025 phải lập tức thực hiện một thủ tục riêng chỉ để bổ sung thông tin CSHHL. Doanh nghiệp có thể chủ động bổ sung thông tin sớm hơn nếu có nhu cầu.
Tuy nhiên, việc không phải thực hiện ngay một thủ tục riêng không đồng nghĩa doanh nghiệp nên chờ đến khi phát sinh thủ tục thay đổi đăng ký doanh nghiệp mới quan tâm đến CSHHL.
Trong bối cảnh Việt Nam tiếp tục thực hiện các khuyến nghị của FATF và OECD về minh bạch CSHHL, doanh nghiệp thành lập trước ngày 1/7/2025 được khuyến khích chủ động rà soát cơ cấu sở hữu, xác định CSHHL, thu thập, cập nhật và lưu giữ đầy đủ thông tin; đồng thời chủ động bổ sung, kê khai thông tin với Cơ quan đăng ký kinh doanh theo quy định, không nhất thiết phải chờ đến lần thực hiện thủ tục đăng ký thay đổi hoặc thông báo thay đổi nội dung đăng ký doanh nghiệp tiếp theo.
Xung quanh khái niệm "Chủ sở hữu hưởng lợi của doanh nghiệp"
Cơ quan quản lý nhà nước, cộng đồng doanh nghiệp và cả xã hội sẽ phải làm quen với một khái niệm mới, lần đầu tiên xuất hiện trong hệ...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 VCCI đề nghị bỏ yêu cầu thương nhân đầu mối xăng dầu phải sở hữu 40 cửa hàng bán lẻ
-
 Vincom Retail bắt tay “ông lớn” QooQoo Premium Buffet Hàn Quốc
-
 Trạm biến áp 220 kV Yên Dũng phấn đấu đóng điện trong tháng 11/2026
-
 KUKA Việt Nam khánh thành Trụ sở chính Hà Nội - Mở ra chương mới cho tăng trưởng và đổi mới
-
Chủ sở hữu hưởng lợi của doanh nghiệp: Những quy định mới cần chú ý -
Nafoods Group khẳng định vị thế với 3 nhóm sản phẩm đạt Thương hiệu Quốc gia -
Hướng dẫn điều chỉnh chấp thuận chủ trương đầu tư với dự án vận tải hàng không -
Doanh nghiệp cần chuẩn bị để đón cơ hội từ FTA Việt Nam – EFTA -
Petronas mở rộng hợp tác năng lượng, tìm cơ hội đầu tư tại Việt Nam -
Điều gì giúp Logicross Nam Thuận giành được danh hiệu cao nhất tại PropertyGuru Vietnam Property Awards 2026? -
Quản lý nhiên liệu đội xe: Chủ động từ giao dịch đến đối soát




-
 Amata City Biên Hòa và Kao Việt Nam: Ba thập kỷ đồng hành, hướng tới phát triển bền vững
-
 LPS đạt gần 895 tỷ đồng lợi nhuận trước thuế trong 9 tháng, bám sát kế hoạch năm 2026
-
 Richy nhận giải Doanh nghiệp Xuất sắc châu Á, đánh dấu cột mốc 25 năm phát triển
-
 KBSV và hành trình “Đi lên cùng Việt Nam”: Từ dấu ấn doanh nghiệp đến những giá trị bền vững cho thế hệ tương lai
-
 SUNHOUSE hai lần liên tiếp là thương hiệu gia dụng duy nhất đạt giải Doanh nghiệp Xuất sắc châu Á
-
 AIA Việt Nam được vinh danh “Doanh nghiệp Xuất sắc châu Á” tại APEA 2026