


 FTSE Russell cam kết đồng hành, mở thêm dư địa hút vốn quốc tế vào Việt Nam
-
FTSE Russell cam kết đồng hành, mở thêm dư địa hút vốn quốc tế vào Việt Nam
-
 Việt Nam duy trì vị thế thuận lợi cho tăng trưởng bất chấp những bất định toàn cầu
-
 Giá vàng hôm nay: Vàng bật tăng khi USD hạ nhiệt
-
Cổ phiếu Việt ghi danh trên sân chơi toàn cầu -
Lãi suất, tỷ giá gặp áp lực kép trước vòng xoáy thắt chặt toàn cầu
Doanh nghiệp bất động sản tăng đòn bẩy nợ vay cho chu kỳ mới
Nguyên Minh
- 18/09/2026 09:36

Theo S&I Ratings, sự dịch chuyển này cho thấy nhu cầu vốn gia tăng chủ yếu gắn với hoạt động giải ngân, triển khai và phát triển dự án, thay vì phục vụ nhu cầu xoay vòng thanh khoản ngắn hạn.
TIN LIÊN QUAN
Nhiều doanh nghiệp gia tăng đòn bẩy
Bức tranh báo cáo tài chính bán niên 2026 cho thấy xu hướng gia tăng nợ vay tại nhiều doanh nghiệp bất động sản, từ các chủ đầu tư quy mô lớn đến những doanh nghiệp trước đây duy trì nợ thấp.
Vinhomes là trường hợp nổi bật về mức tăng nợ. Tính đến 30/06/2026, tổng nợ phải trả của doanh nghiệp này lên đến 828.420 tỷ đồng. Trong đó, nợ vay thuê tài chính chiếm 215.508 tỷ đồng, tăng 47% so với hồi đầu năm. Xét về giá trị tuyệt đối, Vinhomes cũng là doanh nghiệp có nợ vay tăng nhiều nhất với gần 70.000 tỷ đồng trong vòng 6 tháng.
Trong đó, dư nợ vay ngân hàng tăng 11%, tương ứng tăng thêm hơn 6.400 tỷ đồng về giá trị tuyệt đối. Vinhomes gia tăng mạnh việc vay qua trái phiếu, đưa dư nợ trái phiếu cuối tháng 6/2026 lên gần 98.000 tỷ đồng, tăng mạnh 77% so với hồi đầu năm. Trái phiếu dài hạn đến hạn trả ghi nhận hơn 7.960 tỷ đồng. Doanh nghiệp này vẫn đang tiếp tục các đợt huy động thông qua phát hành trái phiếu, đưa con số nợ vay tiếp tục tăng.
Sau Vinhomes, Novaland xếp thứ hai về nợ vay cao thứ hai trong ngành. Tính đến cuối quý II/2026, nợ phải trả của Novaland chiếm 193.420 tỷ đồng, gấp gần 3 lần vốn chủ sở hữu, trong đó nợ vay tài chính chiếm 72.910 tỷ đồng. Nếu xét với hồi đầu năm, nợ vay của NVL tăng không quá mạnh, chỉ tăng hơn 300 tỷ đồng, tuy nhiên nếu xét về cơ cấu, dòng tiền vay đảo sang vay ngân hàng khi dư nợ vay ngân hàng tăng thêm hơn 4.000 tỷ đồng còn dư nợ vay trái phiếu và bên thứ ba giảm đi.
Xét trong bối cảnh doanh nghiệp đang chịu sức ép lớn về tài chính, việc tăng nợ tiếp tục gây thêm áp lực cho dòng tiền, đặc biệt khi Novaland đang đối mặt với khoản vay trái phiếu ngắn hạn phải trả hơn 13.100 tỷ đồng và vay ngắn hạn bên thứ ba đến hạn trả hơn 10.100 tỷ đồng.
Ở ngay phía sau là doanh nghiệp thuộc nhóm bất động sản khu công nghiệp. Tại CTCP Phát triển Đô thị Kinh Bắc (KBC), dư nợ vay cũng đã tăng thêm hơn 4.000 tỷ đồng trong vòng 6 tháng đầu năm nay. Số nợ vay và thuê tài chính của KBC cuối quý II chiếm hơn 32.676 tỷ đồng, tăng 14% so với đầu năm và đưa nợ phải trả của doanh nghiệp lên mức 47.100 tỷ đồng.
Một số doanh nghiệp có dư nợ thấp ghi nhận tốc độ tăng mạnh hơn. Ví dụ tại CTCP Tập đoàn C.E.O (CEO Group), tính đến cuối quý II/2026, tổng nợ phải trả của doanh nghiệp chiếm 4.205 tỷ đồng, tăng khoảng 84% so với đầu năm. Trong đó nợ ngắn hạn chiếm đến 63% tổng nợ, tương ứng 2.655 tỷ đồng và tăng 61% so với đầu năm.
Hay như CTCP Đầu tư và Kinh doanh Nhà Khang Điền (KDH), cùng với việc công bố lợi nhuận quý II tăng mạnh nhờ thoái vốn công ty con, doanh nghiệp cũng báo cáo tổng nợ phải trả của doanh nghiệp tăng hơn 6.500 tỷ đồng so với đầu năm, đưa tổng nợ phải trả lên gần 19.505 tỷ đồng cuối tháng 6. Trong đó chủ yếu là nợ vay tài chính, tăng từ 10.148 tỷ đồng hồi đầu năm lên 16.658 tỷ đồng, tương đương mức tăng nợ vay hơn 64%.
Trong khi đó, An Gia tăng nợ vay tài chính khoảng 67% lên gần 1.677 tỷ đồng, toàn bộ là vay ngắn hạn. TTC Land nâng tổng dư nợ thêm khoảng 574 tỷ đồng, lên gần 4.760 tỷ đồng; riêng vay và nợ thuê tài chính ngắn hạn tăng 46,5%. Còn nợ vay ở CTCP Phát triển Đô thị Từ Liêm (NTL) tăng vọt lên 165 tỷ đồng cuối quý II, gấp 11,5 lần hồi đầu năm, đây là khoản vay dài hạn nhằm thi công dự án nhà ở xã hội tại phường Cao Xanh và Hà Lầm (Quảng Ninh).
Theo số liệu tổng hợp của S&I Ratings, nợ vay của nhóm doanh nghiệp bất động sản niêm yết tiếp tục tăng mạnh trong quý II/2026. Tổng dư nợ vay tại cuối quý đạt 360.240 tỷ đồng, tăng 60.897 tỷ đồng, tương đương 20,3% so với quý trước. Qua đó, tỷ lệ nợ vay trên vốn chủ sở hữu tăng từ 0,61 lần cuối quý I lên 0,72 lần, cao nhất trong 15 quý gần đây.
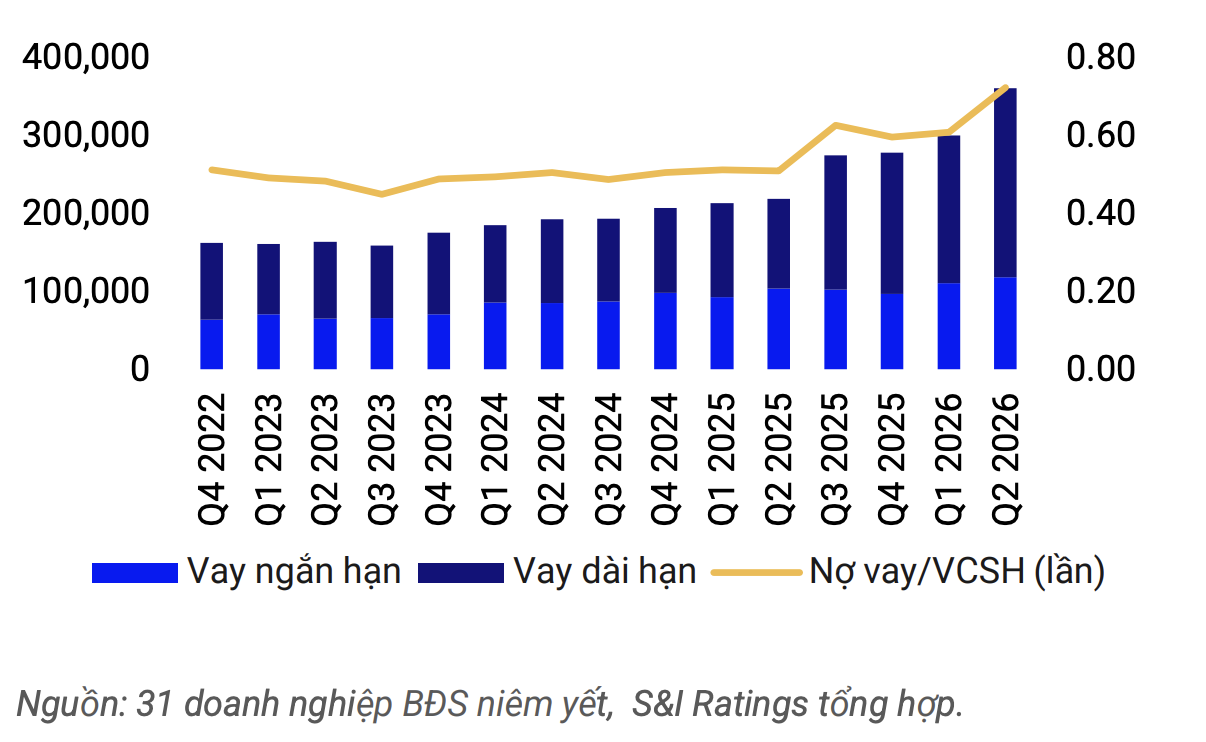 |
| Hệ số nợ vay/vốn chủ sở hữu ngành bất động sản tăng (Đơn vị: %) |
Đáng chú ý, phần vốn vay tăng thêm chủ yếu tập trung ở các khoản vay dài hạn. Tỷ trọng nợ dài hạn tăng từ 63,1% lên 67,3% tổng dư nợ. Theo S&I Ratings, sự dịch chuyển này cho thấy nhu cầu vốn gia tăng chủ yếu gắn với hoạt động giải ngân, triển khai và phát triển dự án, thay vì phục vụ nhu cầu xoay vòng thanh khoản ngắn hạn.
Việc gia tăng đòn bẩy diễn ra trong bối cảnh kết quả kinh doanh của nhóm bất động sản cải thiện mạnh, song mức độ phục hồi có sự phân hóa lớn. Trong phạm vi 31 doanh nghiệp được S&I Ratings thống kê, tổng doanh thu đạt 137.271 tỷ đồng, tăng 150,2% so với cùng kỳ; lợi nhuận sau thuế đạt 57.669 tỷ đồng, tăng 349,6%. Tuy nhiên, nếu loại Vinhomes, tổng doanh thu của 30 doanh nghiệp còn lại thậm chí giảm 3,7% so với cùng kỳ; lợi nhuận dù tăng nhưng động lực chủ yếu đến từ các khoản thu nhập tài chính đột biến.
Phép thử của dòng tiền
Xét về các kế hoạch giai đoạn tới, nhiều doanh nghiệp cũng đã thực hiện thêm các kế hoạch thu hút thêm vốn vay.
Cụ thể, cuối tháng 8 vừa qua, KBC đã thực hiện xong đợt phát hành trái phiếu, qua đó thu về 700 tỷ đồng. Trái phiếu được phát hành ngày 20/08, kỳ hạn 3 năm, lãi suất phát hành 12%/năm. Đáng chú ý, sau khi phát hành thành công lô trái phiếu này, doanh nghiệp đã tất toán luôn toàn bộ một lô trái phiếu cũ với giá trị 1.000 tỷ đồng tiền gốc và hơn 52 tỷ đồng tiền lãi.
Một doanh nghiệp bất động sản khu công nghiệp khác là Tập đoàn Đầu tư và Phát triển công nghiệp (Becamex Group) cũng đã phê duyệt phương án phát hành tối đa 7.100 trái phiếu riêng lẻ, qua đó dự kiến thu về 710 tỷ đồng. Số tiền thu được từ đợt chào bán sẽ được dùng để cơ cấu lại khoản nợ của tổ chức phát hành.
Hay gần đây, CTCP Tập đoàn Đạt Phương (DPG) cũng vừa thông qua các giao dịch vay vốn, bảo lãnh, mở thư tín dụng (L/C) và bao thanh toán tại 4 ngân hàng, với tổng hạn mức 1.150 tỷ đồng.
Các khoản vay và kế hoạch huy động được công bố cho thấy nhu cầu vốn tiếp tục kéo sang nửa cuối năm. Tuy nhiên nhu cầu vốn cũng khác nhau, phản ánh hai hướng vận động của nhu cầu vốn: huy động để mở rộng đầu tư và huy động để kéo dài kỳ hạn, thay thế nguồn tài trợ.
Thống kê của Chứng khoán OCBS cho biết, trong tháng 8 vừa qua, các doanh nghiệp bất động sản phát hành khoảng 20.100 tỷ đồng trái phiếu, chiếm 34% tổng lượng phát hành trong tháng. Tổng giá trị phát hành toàn thị trường trong 8 tháng đầu năm đạt 382.800 tỷ đồng, thì riêng nhóm bất động sản đã huy động 154.400 tỷ đồng, chiếm 40,3% và đứng thứ hai sau ngân hàng.
Một điểm đáng chú ý là chi phí huy động vốn của doanh nghiệp bất động sản vẫn duy trì ở mức cao. Mặt bằng coupon hai chữ số cho thấy nhà đầu tư vẫn yêu cầu mức bù rủi ro đáng kể đối với trái phiếu bất động sản.
Do đó, sự phân hóa này dự kiến tiếp tục trong những tháng cuối năm. Những doanh nghiệp sở hữu dự án có pháp lý đầy đủ, tiến độ triển khai rõ ràng và dòng tiền bán hàng tốt sẽ thuận lợi hơn trong tiếp cận nguồn vốn. Ngược lại, doanh nghiệp có đòn bẩy cao hoặc phụ thuộc nhiều vào các dự án dở dang có thể phải chấp nhận coupon cao hơn, thu hẹp quy mô phát hành hoặc tiếp tục tái cấu trúc nợ.
Tuy nhiên cùng với phát hành gia tăng, bài toán về áp lực đáo hạn là điều cần theo dõi. Theo OCBS, tổng giá trị trái phiếu doanh nghiệp đáo hạn trong phần còn lại của năm 2026 khoảng 81.600 tỷ đồng, trong đó 71.000 tỷ đồng tập trung vào quý IV, tương đương khoảng 87%. Riêng bất động sản có khoảng 41.700 tỷ đồng trái phiếu đáo hạn, chiếm 51% tổng nghĩa vụ còn lại của thị trường trong năm nay.
Áp lực đáo hạn chung tập trung mạnh nhất vào tháng 12 tới, nhưng quy mô trái phiếu đáo hạn toàn thị trường năm 2027 và 2028 còn mạnh hơn, lần lượt lên tới 237.300 tỷ đồng và 285.900 tỷ đồng. Trong bối cảnh này, OCBS cho rằng rủi ro đang dịch chuyển từ câu chuyện đáo hạn ngắn hạn sang chất lượng tái cấp vốn của từng tổ chức phát hành.
Sau giai đoạn tái cấu trúc kéo dài, việc nợ vay tăng trở lại vì thế có thể được xem như một phần của chu kỳ mở rộng mới của ngành bất động sản, khi doanh nghiệp đồng loạt chuẩn bị quỹ đất, thi công và mở bán dự án.
Tuy nhiên, khoảng cách giữa tốc độ tăng nợ và tốc độ chuyển dự án thành dòng tiền sẽ là biến số quan trọng đối với sức khỏe tài chính doanh nghiệp địa ốc trong thời gian tới. Khi đó, câu chuyện không chỉ nằm ở doanh nghiệp vay bao nhiêu, mà quan trọng hơn là khoản vốn vay đang đi đâu, kỳ hạn thế nào và tài sản hình thành từ nguồn vốn đó có tạo ra dòng tiền đủ nhanh để đáp ứng nghĩa vụ nợ hay không.
Loại dư nợ cho vay nhà hàng, khách sạn, khu sinh thái khỏi tín dụng bất động sản
Từ 1/1/2026 đến hết 31/12/2026, các tổ chức tín dụng (TCTD) không phải tính phần dư nợ tín dụng tăng thêm đối với nhà hàng, khách sạn, khu du...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Doanh nghiệp bất động sản tăng đòn bẩy nợ vay cho chu kỳ mới -
Lãi suất, tỷ giá gặp áp lực kép trước vòng xoáy thắt chặt toàn cầu -
Chứng khoán phiên 17/9: Cổ phiếu tài chính tích cực, VN-Index vượt 1.820 điểm -
VietinBank muốn huy động 16.000 tỷ đồng qua kênh trái phiếu, 50% cho vay bất động sản -
Fed tăng lãi suất không tác động lớn đến thị trường chứng khoán Việt Nam -
Dragon Capital "quay xe" gom cổ phiếu PNJ sau 1 tháng bán ra -
LPBank được vinh danh Top 6 ngân hàng tư nhân nộp ngân sách lớn nhất Việt Nam 2026




-
 Base.vn ra mắt Base 2.0, mở hướng mới cho doanh nghiệp trong kỷ nguyên AI
-
 Vietcombank trao tặng 500 triệu đồng cho trẻ em có hoàn cảnh khó khăn
-
 Tập đoàn Gemadept tham dự Diễn đàn lãnh đạo cấp cao và các tập đoàn hàng đầu Việt - Pháp
-
 BW khởi công nhà xưởng may đo cho Detmold Group
-
 18 năm tiếp tục khẳng định vị thế tại thị trường Việt Nam
-
 Mở bán chính thức KĐT Đất Việt Green Park, ưu đãi hấp dẫn cho khách hàng tham dự