


 ICD Tân Cảng - Long Bình bị xử phạt 157,5 triệu đồng
-
ICD Tân Cảng - Long Bình bị xử phạt 157,5 triệu đồng
-
 Dịch chuyển cầu vốn trung, dài hạn sang thị trường vốn: Cơ hội hút vốn ngoại
-
 Lợi nhuận trước thuế Nam A Bank đạt hơn 4.700 tỷ đồng, tăng 25% so cùng kỳ
-
 Chứng khoán phiên 2/10: PNJ đột biến, cổ phiếu điều chỉnh vẫn chiếm đa số
-
VietinBank bắt tay GreenHouse và Ingrid International: Thúc đẩy hệ sinh thái xanh AI và chuyển đổi số toàn diện -
FWD Việt Nam thiết lập quan hệ đối tác chiến lược cùng BVBank
Dùng giấy ủy nhiệm chi thay giấy nộp tiền trong thủ tục hải quan
Hải Nam (HQ Online)
- 09/08/2015 16:06

Tổng cục Hải quan vừa có công văn hướng dẫn DN về việc sử dụng giấy ủy nhiệm chi thay cho giấy nộp tiền vào NSNN để làm thủ tục hải quan.
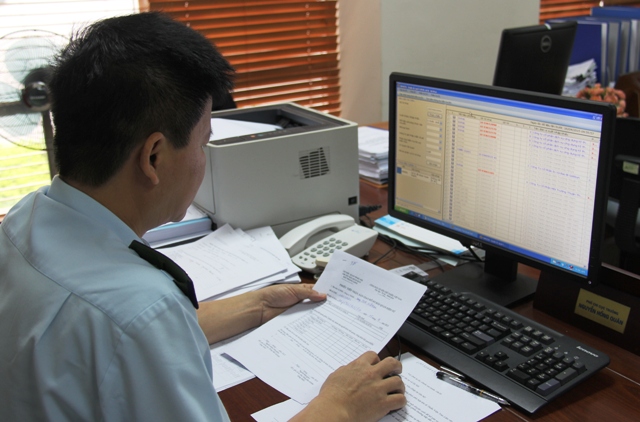 |
| DN sử dụng giấy nộp tiền vào NSNN theo mẫu C1-09/NS hoặc C1-10/NS để kê khai, nộp tiền. Ảnh: T.Trang |
Tổng cục Hải quan cho biết, Thông tư 126/2014/TT-BTC quy định một số thủ tục về kê khai, thu nộp thuế, tiền chậm nộp, tiền phạt và các khoản thu khác đối với hàng hóa XNK như sau:
Trường hợp DN nộp tiền tại các ngân hàng thương mại có ký kết thỏa thuận phối hợp thu NSNN với Tổng cục Hải quan, người nộp thuế xác định số tiền thuế phải nộp cho từng loại thuế, kê khai các thông tin về thu NSNN trên Bảng kê nộp thuế theo mẫu số 01/BKNT ban hành kèm theo Thông tư 126/2014/TT-BTC gửi ngân hàng phối hợp thu để nộp tiền hoặc yêu cầu trích chuyển tiền nộp thuế. Sau khi cơ quan Hải quan nhận được thông tin nộp tiền của DN trên cổng thanh toán điện tử của Tổng cục Hải quan thì thực hiện hạch toán trừ nợ và thông quan hàng hóa cho DN.
Trường hợp DN nộp tiền tại các ngân hàng thương mại chưa ký kết thỏa thuận phối hợp thu NSNN với Tổng cục Hải quan: Người nộp thuế xác định số tiền thuế phải nộp cho từng loại thuế, kê khai đầy đủ các thông tin về thu NSNN trên giấy nộp tiền vào NSNN theo mẫu số C1-09/NS ban hành kèm theo Thông tư 126 (đối với trường hợp nộp thuế bằng tiền đồng Việt Nam), kê khai trên giấy nộp tiền vào NSNN bằng ngoại tệ theo mẫu C1-10/NS gửi tổ chức tín dụng để nộp tiền hoặc yêu cầu trích chuyển tiền nộp thuế. Sau khi cơ quan Hải quan nhận được thông tin bảng kê giấy nộp tiền của DN do Kho bạc Nhà nước gửi đến thì thực hiện hạch toán trừ nợ và thông quan hàng hóa cho DN.
Căn cứ quy định về chứng từ nộp tiền tại Thông tư nêu trên, DN sử dụng giấy nộp tiền vào NSNN theo mẫu C1-09/NS hoặc C1-10/NS để kê khai, nộp tiền.
Trường hợp DN sử dụng giấy ủy nhiệm chi thay giấy nộp tiền vào NSNN tại các ngân hàng chưa phối hợp thu, nếu cơ quan Hải quan chưa nhận được thông tin bảng kê giấy nộp tiền từ Kho bạc Nhà nước thì chưa đủ cơ sở để cơ quan Hải quan xem xét thông quan hàng hóa. Vì vậy, các DN nên lựa chọn phương thức nộp tiền vào NSNN phù hợp và thuận tiện để khắc phục vướng mắc nêu trên.
Nếu DN kê khai nộp tiền vào NSNN bằng giấy ủy nhiệm chi thay cho giấy nộp tiền vào NSNN, đảm bảo đầy đủ thông tin như giấy nộp tiền vào NSNN, được tổ chức tín dụng chấp nhận và cập nhật đầy đủ thông tin kê khai trên giấy ủy nhiệm chi cho Kho bạc Nhà nước, thì cơ quan Hải quan sẽ có đủ thông tin trên bảng kê giấy nộp tiền do Kho bạc Nhà nước truyền đến để hạch toán trừ nợ và thông quan hàng hóa cho DN.
Tuy nhiên, để sử dụng chứng từ nộp tiền đúng quy định và đảm bảo quyền lợi cho DN, DN cần sử dụng chứng từ thanh toán là giấy nộp tiền vào NSNN theo mẫu C1-09/NS hoặc C1-10/NS ban hành kèm theo Thông tư 126.
Doanh nghiệp than thủ tục hải quan còn "mỗi nơi mỗi phách"
Thủ tục Hải quan quy định mỗi nơi quy định một kiểu đang gây khó khăn cho việc chuẩn bị hội nhập của doanh nghiệp.
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
VietinBank bắt tay GreenHouse và Ingrid International: Thúc đẩy hệ sinh thái xanh AI và chuyển đổi số toàn diện -
FWD Việt Nam thiết lập quan hệ đối tác chiến lược cùng BVBank -
MSB Business Banking: Từ bảo vệ tài khoản đến chủ động bảo vệ dòng tiền -
Vì sao nhà đầu tư ngoại chưa mặn mà với thị trường trái phiếu Việt Nam? -
Lãnh đạo địa ốc tăng sở hữu cổ phiếu giá thấp -
Khát vốn, ngân hàng đua thỏa thuận lãi suất -
Dự kiến chia cổ phiếu trên HoSE thành 2 bảng: Prime Board và Standard Board




-
 Daiichi Life Việt Nam chính thức ra mắt nhận diện thương hiệu mới
-
 Phát triển kinh tế tầm thấp và thúc đẩy ứng dụng công nghệ vũ trụ
-
SeABank thông báo mời thầu
-
 Cavaillès Việt Nam - Thương hiệu yêu thích được khách hàng bình chọn của Tiktok Choice Award 2026
-
 Swire Coca-Cola Việt Nam trao kỹ năng an toàn cho học sinh Tây Ninh
-
 Làm rõ tiêu chí mở rộng đối tượng tham gia bảo hiểm xã hội bắt buộc