


 Doanh nghiệp FDI đầu tiên hưởng “luồng xanh” tại TP.HCM nói về quyết định mở rộng sản xuất
-
Doanh nghiệp FDI đầu tiên hưởng “luồng xanh” tại TP.HCM nói về quyết định mở rộng sản xuất
-
 Việt Nam - Ba Lan thúc đẩy hợp tác thương mại, đầu tư và công nghệ
-
 Vicem phải xử lý dứt điểm loạt dự án tồn đọng
-
 Nông nghiệp Hòa Phát lãi 948 tỷ đồng sau 9 tháng, hoàn thành 94% kế hoạch năm
-
Biến sự khan hiếm của sâm Ngọc Linh thành giá trị bền vững -
EVN đẩy mạnh cải cách thủ tục, đưa 12 dịch vụ điện lên VNeID
Hải quan hướng dẫn kê khai thuế chống lẩn tránh với thép cán nóng từ Trung Quốc
Thế Hoàng
- 17/04/2026 09:06

Cục Hải quan đã có hướng dẫn kê khai mã thuế đối với mặt hàng thép cán nóng có xuất xứ từ Trung Quốc tới các Chi cục Hải quan khu vực. Việc này nhằm triển khai Quyết định số 612/QĐ-BCT của Bộ Công thương.
TIN LIÊN QUAN
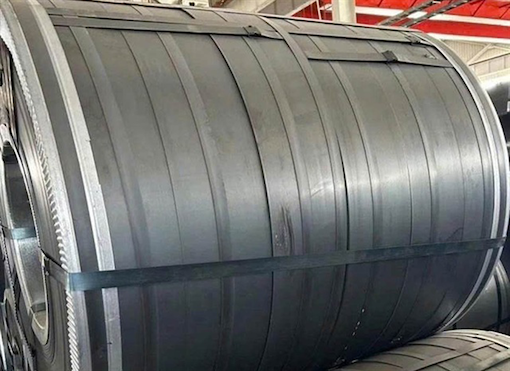 |
| Cơ quan Hải quan đã có hướng dẫn kê khai mã thuế đối với mặt hàng thép cán nóng có xuất xứ từ Trung Quốc. |
Trước đó, ngày 2/4/2026, Bộ Công thương đã ban hành Quyết định số 612/QĐ-BCT áp dụng biện pháp chống lẩn tránh biện pháp phòng vệ thương mại tạm thời đối với một số sản phẩm thép cán nóng có xuất xứ từ Trung Quốc.
 Biện pháp chống lẩn tránh biện pháp phòng vệ thương mại tạm thời được áp dụng cho một số sản phẩm thép cán nóng có chiều rộng lớn hơn 1.880 mm và nhỏ hơn hoặc bằng 2.300 mm có xuất xứ từ Trung Quốc trên cơ sở mức thuế chống bán phá giá được quy định tại Quyết định số 1959/QĐ-BCT ngày 4/7/2025 là 27,83%, áp dụng từ giữa tháng 4/2026

Cục Hải quan yêu cầu các Chi cục Hải quan khu vực nghiên cứu và thực hiện theo quy định tại Quyết định số 612/QĐ-BCT để xác định đúng đối tượng áp dụng.
Hàng hóa bị áp dụng biện pháp chống lẩn tránh biện pháp phòng vệ tạm thời là một số sản phẩm thép cán nóng có chiều rộng lớn hơn 1.880mm và nhỏ hơn hoặc bằng 2.300mm có xuất xứ từ Trung Quốc, được phân loại theo các mã HS: 7208.25.00, 7208.26.00. 7208.27.19, 7208.27.99, 7208.36.00, 7208.37.00, 7208.38.00, 7208.39.20, 7208.39.40, 7208.39.90, 7208.52.00, 7208.53.00, 7208.54.90, 7208.90.90. 7211.14.15, 7211.14.16, 7211.14.19, 7211.19.13, 7211.19.19, 7211.90.12. 7211.90.19, 7225.30.90, 7225.40.90, 7225.99.90, 7226.91.10, 7226.91.90.
Trường hợp hàng hóa là sản phẩm thép cán nóng được phân loại theo các mã HS nêu trên nhưng có chiều rộng không quá 1.880 mm thì thực hiện theo Quyết định số 1959/QĐ-BCT ngày 4/7/2025.
Đáng chú ý, công văn cũng yêu cầu các đơn vị rà soát kỹ các trường hợp không thuộc diện áp dụng hoặc được miễn trừ theo quy định tại Thông báo ban hành kèm theo Quyết định 612/QĐ-BCT.
Trường hợp người khai hải quan không nộp chứng từ chứng nhận xuất xứ hàng hóa hoặc nộp chứng từ chứng nhận xuất xứ hàng hóa từ Trung Quốc thì thực hiện khai báo theo mã G217 tương ứng mức thuế chống bán phá giá tạm thời là 27,83%.
Ngược lại, trường hợp người khai hải quan nộp được chứng từ chứng nhận xuất xứ hàng hóa từ nước, vùng lãnh thổ khác không phải là Trung Quốc thì không áp dụng biện pháp này.
Tiếp nhận đề nghị miễn trừ thuế chống bán phá giá thép cán nóng nhập khẩu
Bộ Công thương hiện đang tiếp nhận các hồ sơ đề nghị miễn trừ áp dụng biện pháp chống bán phá giá đối với một số sản phẩm thép cán...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Nông nghiệp Hòa Phát lãi 948 tỷ đồng sau 9 tháng, hoàn thành 94% kế hoạch năm -
Biến sự khan hiếm của sâm Ngọc Linh thành giá trị bền vững -
EVN đẩy mạnh cải cách thủ tục, đưa 12 dịch vụ điện lên VNeID -
Phương Nam Panel: “Thương hiệu Quốc gia là cam kết, không phải danh hiệu để trưng bày” -
VinCons ghi dấu ấn mạnh tại các siêu dự án tỷ đô, khẳng định vị thế tổng thầu xây dựng hàng đầu Việt Nam -
Sắt thép, sản phẩm gỗ, vật liệu dẫn đầu danh sách rủi ro phòng vệ -
Đắk Lắk xây dựng lộ trình đưa doanh nghiệp vươn ra thị trường quốc tế




-
 Công bố Top 10 Nơi làm việc tốt nhất Việt Nam 2026 ngành Truyền thông - Quảng cáo - Nội dung số
-
 Công bố Top 10 Nơi làm việc tốt nhất Việt Nam 2026 ngành Năng lượng - Dầu khí
-
 BAF tiếp tục mở rộng đầu tư tại Gia Lai với dự án chế biến thực phẩm 1.250 tỷ đồng
-
 Rankpage chính thức hoạt động tại Việt Nam với mô hình agency đa quốc gia về SEO và AI
-
 ROX Group năm thứ 6 liên tiếp được vinh danh tại APEA, khẳng định nội lực phát triển
-
 Sơn JYMEC có 34 sản phẩm đạt Thương hiệu Quốc gia Việt Nam năm 2026