


 Masan: Khi tăng trưởng, dòng tiền và niềm tin cùng được củng cố
-
Masan: Khi tăng trưởng, dòng tiền và niềm tin cùng được củng cố
-
 Thương nhân phải có kho chuyên dùng, cơ sở xay xát mới được kinh doanh xuất, nhập khẩu gạo
-
 Việt Nam là đối tác thương mại lớn nhất của Canada tại ASEAN
-
 Cà Mau mở rộng không gian liên kết, tạo động lực tăng trưởng mới
-
Lãnh đạo EVNNPT kiểm tra tiến độ 4 dự án quan trọng nhằm đảm bảo điện cho miền Bắc -
Dự án lớn phải kéo doanh nghiệp Quảng Trị vào chuỗi giá trị
Tiếp nhận đề nghị miễn trừ thuế chống bán phá giá thép cán nóng nhập khẩu
Thế Hải
- 08/11/2025 10:41

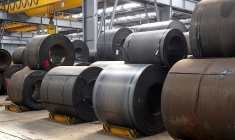
Bộ Công thương hiện đang tiếp nhận các hồ sơ đề nghị miễn trừ áp dụng biện pháp chống bán phá giá đối với một số sản phẩm thép cán nóng nhập khẩu xuất xứ từ Trung Quốc.
TIN LIÊN QUAN
 |
| Bộ Công thương đang lấy ý kiến về đề nghị miễn trừ trong vụ việc áp dụng thuế chống bán phá giá đối với sản phẩm thép cán nóng. |
Cục Phòng vệ thương mại (Bộ Công thương) đang lấy ý kiến về đề nghị miễn trừ trong vụ việc áp dụng thuế chống bán phá giá đối với sản phẩm thép cán nóng (HRC) thuộc phạm vi áp dụng của Quyết định số 1959/QĐ-BCT ngày 4/7/2025 về áp dụng thuế chống bán phá giá chính thức đối với một số sản phẩm thép cán nóng có xuất xứ từ Trung Quốc.
Để có căn cứ xem xét đề nghị miễn trừ (có hạn chế về khối lượng, số lượng hàng hóa được miễn trừ, mục đích được miễn trừ), các công ty cung cấp thông tin về công suất sản xuất, khả năng cung ứng các sản phẩm đề nghị miễn trừ trong năm 2025 và 2026 và sản lượng sản xuất thực tế trong năm 2025 của công ty sản xuất trong nước (nếu có).
Nếu đã sản xuất và cung ứng được, Cục Phòng vệ thương mại đề nghị công ty cung cấp báo cáo bán hàng trong 10 tháng đầu năm 2025, hợp đồng và hóa đơn bán hàng của từng sản phẩm đề nghị miễn trừ.
Tháng 7/2024, Bộ Công thương điều tra chống bán phá giá với một số sản phẩm thép cán nóng có xuất xứ từ Ấn Độ, Trung Quốc, giai đoạn điều tra từ 1/7/2023 đến 30/6/2024. Vụ việc được khởi xướng điều tra sau yêu cầu từ hai doanh nghiệp đại diện ngành sản xuất trong nước là Công ty Thép Hòa Phát Dung Quất và Công ty TNHH Gang thép Hưng Nghiệp Formosa.
Sau quá trình điều tra, tháng 7/2025, quyết định áp thuế chống bán phá giá một số sản phẩm HRC nhập khẩu từ Trung Quốc và chấm dứt điều tra với sản phẩm cùng loại từ Ấn Độ.
Mức thuế chống bán phá giá với một số sản phẩm thép cán nóng Trung Quốc dao động từ 23,1% đến 27,83%, được áp dụng từ ngày 6/7 và kéo dài 5 năm, trừ khi được gia hạn, thay đổi hoặc hủy bỏ theo quy định.
Các sản phẩm bị áp thuế là thép hoặc thép hợp kim được cán phẳng, cán nóng, có độ dày 1,2-25,4 mm, chiều rộng không quá 1.880 mm. Sản phẩm chưa được xử lý bề mặt như tẩy gỉ, mạ, tráng hay phủ dầu và có hàm lượng carbon không vượt quá 0,3%. Một số mặt hàng như thép không gỉ hoặc thép cán nóng dạng tấm thuộc danh mục loại trừ.
Việt Nam áp thuế chống bán phá giá tạm thời một số sản phẩm thép cán nóng từ Trung Quốc
Bộ Công thương cho biết, một số sản phẩm thép cán nóng xuất xứ Trung Quốc nhập khẩu vào Việt Nam sẽ chịu mức thuế chống bán phá giá tạm...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Lãnh đạo EVNNPT kiểm tra tiến độ 4 dự án quan trọng nhằm đảm bảo điện cho miền Bắc -
Dự án lớn phải kéo doanh nghiệp Quảng Trị vào chuỗi giá trị -
AkzoNobel đón đầu chuyển dịch của chuỗi giá trị bất động sản Việt Nam -
EVNNPC đầu tư 319 tỷ đồng xây hai dự án 110 kV tại Thái Nguyên -
Dự án Luật Đấu giá tài sản sửa đổi: Siết bỏ cọc, chặn "quân xanh - quân đỏ" -
Lần đầu doanh nghiệp tư nhân cùng tham gia vận hành một cơ chế kiến tạo thể chế -
Thúc doanh nghiệp bất động sản còn dự án vướng mắc đăng ký lên cơ sở dữ liệu để được giải quyết






-
 Thúc đẩy hợp tác trong lĩnh vực năng lượng giữa EVN và bang Tây Úc
-
 EVNPMB1 tập trung tháo gỡ vướng mắc, tăng tốc các dự án trọng điểm
-
 AMATA City Phú Thọ bổ sung 1.443,8 tỷ đồng vốn tín dụng cho giai đoạn 1
-
 Sài Gòn Light Event thể hiện năng lực tổ chức Lễ xuất quân Trường Tươi Đồng Nai
-
 Vạn Phúc City: Nhà phố hưởng lợi từ nhịp sống đô thị ven sông
-
 Hành trình khám phá miền Trung qua những giá trị văn hóa đặc sắc