


 TP.HCM: Tiếp tục sáp nhập, sắp xếp một số sở ngành, trình phương án tại kỳ họp HĐND tháng 12/2026
-
TP.HCM: Tiếp tục sáp nhập, sắp xếp một số sở ngành, trình phương án tại kỳ họp HĐND tháng 12/2026
-
 Khánh Hòa tạo “lực đẩy” cải thiện môi trường đầu tư, kinh doanh
-
 Lâm Đồng quy hoạch Đức Trọng trở thành Trung tâm hành chính - chính trị của tỉnh
-
 [Ảnh] Ấn tượng đêm khai mạc Đại hội Thể thao toàn quốc lần thứ X năm 2026
-
Chương trình hành động của Chính phủ thực hiện Quy hoạch tổng thể quốc gia -
5 nhóm lĩnh vực quy hoạch cục bộ đô thị Huế tầm nhìn đến 2065
Hiểu rõ về mức thuế suất cao hơn với đất bỏ hoang, chậm đưa vào sử dụng
Hồng Vân
- 07/10/2026 15:07

Bộ Tài chính đề xuất áp dụng thuế suất 0,2% đối với đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng, nhằm hạn chế tình trạng lãng phí đất và khuyến khích sử dụng đất hiệu quả.
TIN LIÊN QUAN
Ông Trương Bá Tuấn, Phó Vụ trưởng Vụ Chính sách thuế, phí và lệ phí (Bộ Tài chính) cho biết, đề xuất thuế liên quan đến đất bỏ hoang, đất chậm đưa vào sử dụng nhằm cụ thể hóa các nghị quyết của Đảng và Nhà nước, trong đó có Nghị quyết 21-NQ/TW của Hội nghị Trung ương 3 khóa XIV về định hướng sửa đổi, bổ sung một số chính sách liên quan đến đất đai.
Theo nghị quyết, cần có chính sách thuế cao hơn đối với đất bỏ hoang, đất chậm đưa vào sử dụng. Trên cơ sở đó, Bộ Tài chính phối hợp với các bộ, ngành liên quan xây dựng, trình Chính phủ dự án luật sửa đổi, bổ sung một số điều của 3 luật, trong đó có Luật Thuế sử dụng đất phi nông nghiệp.
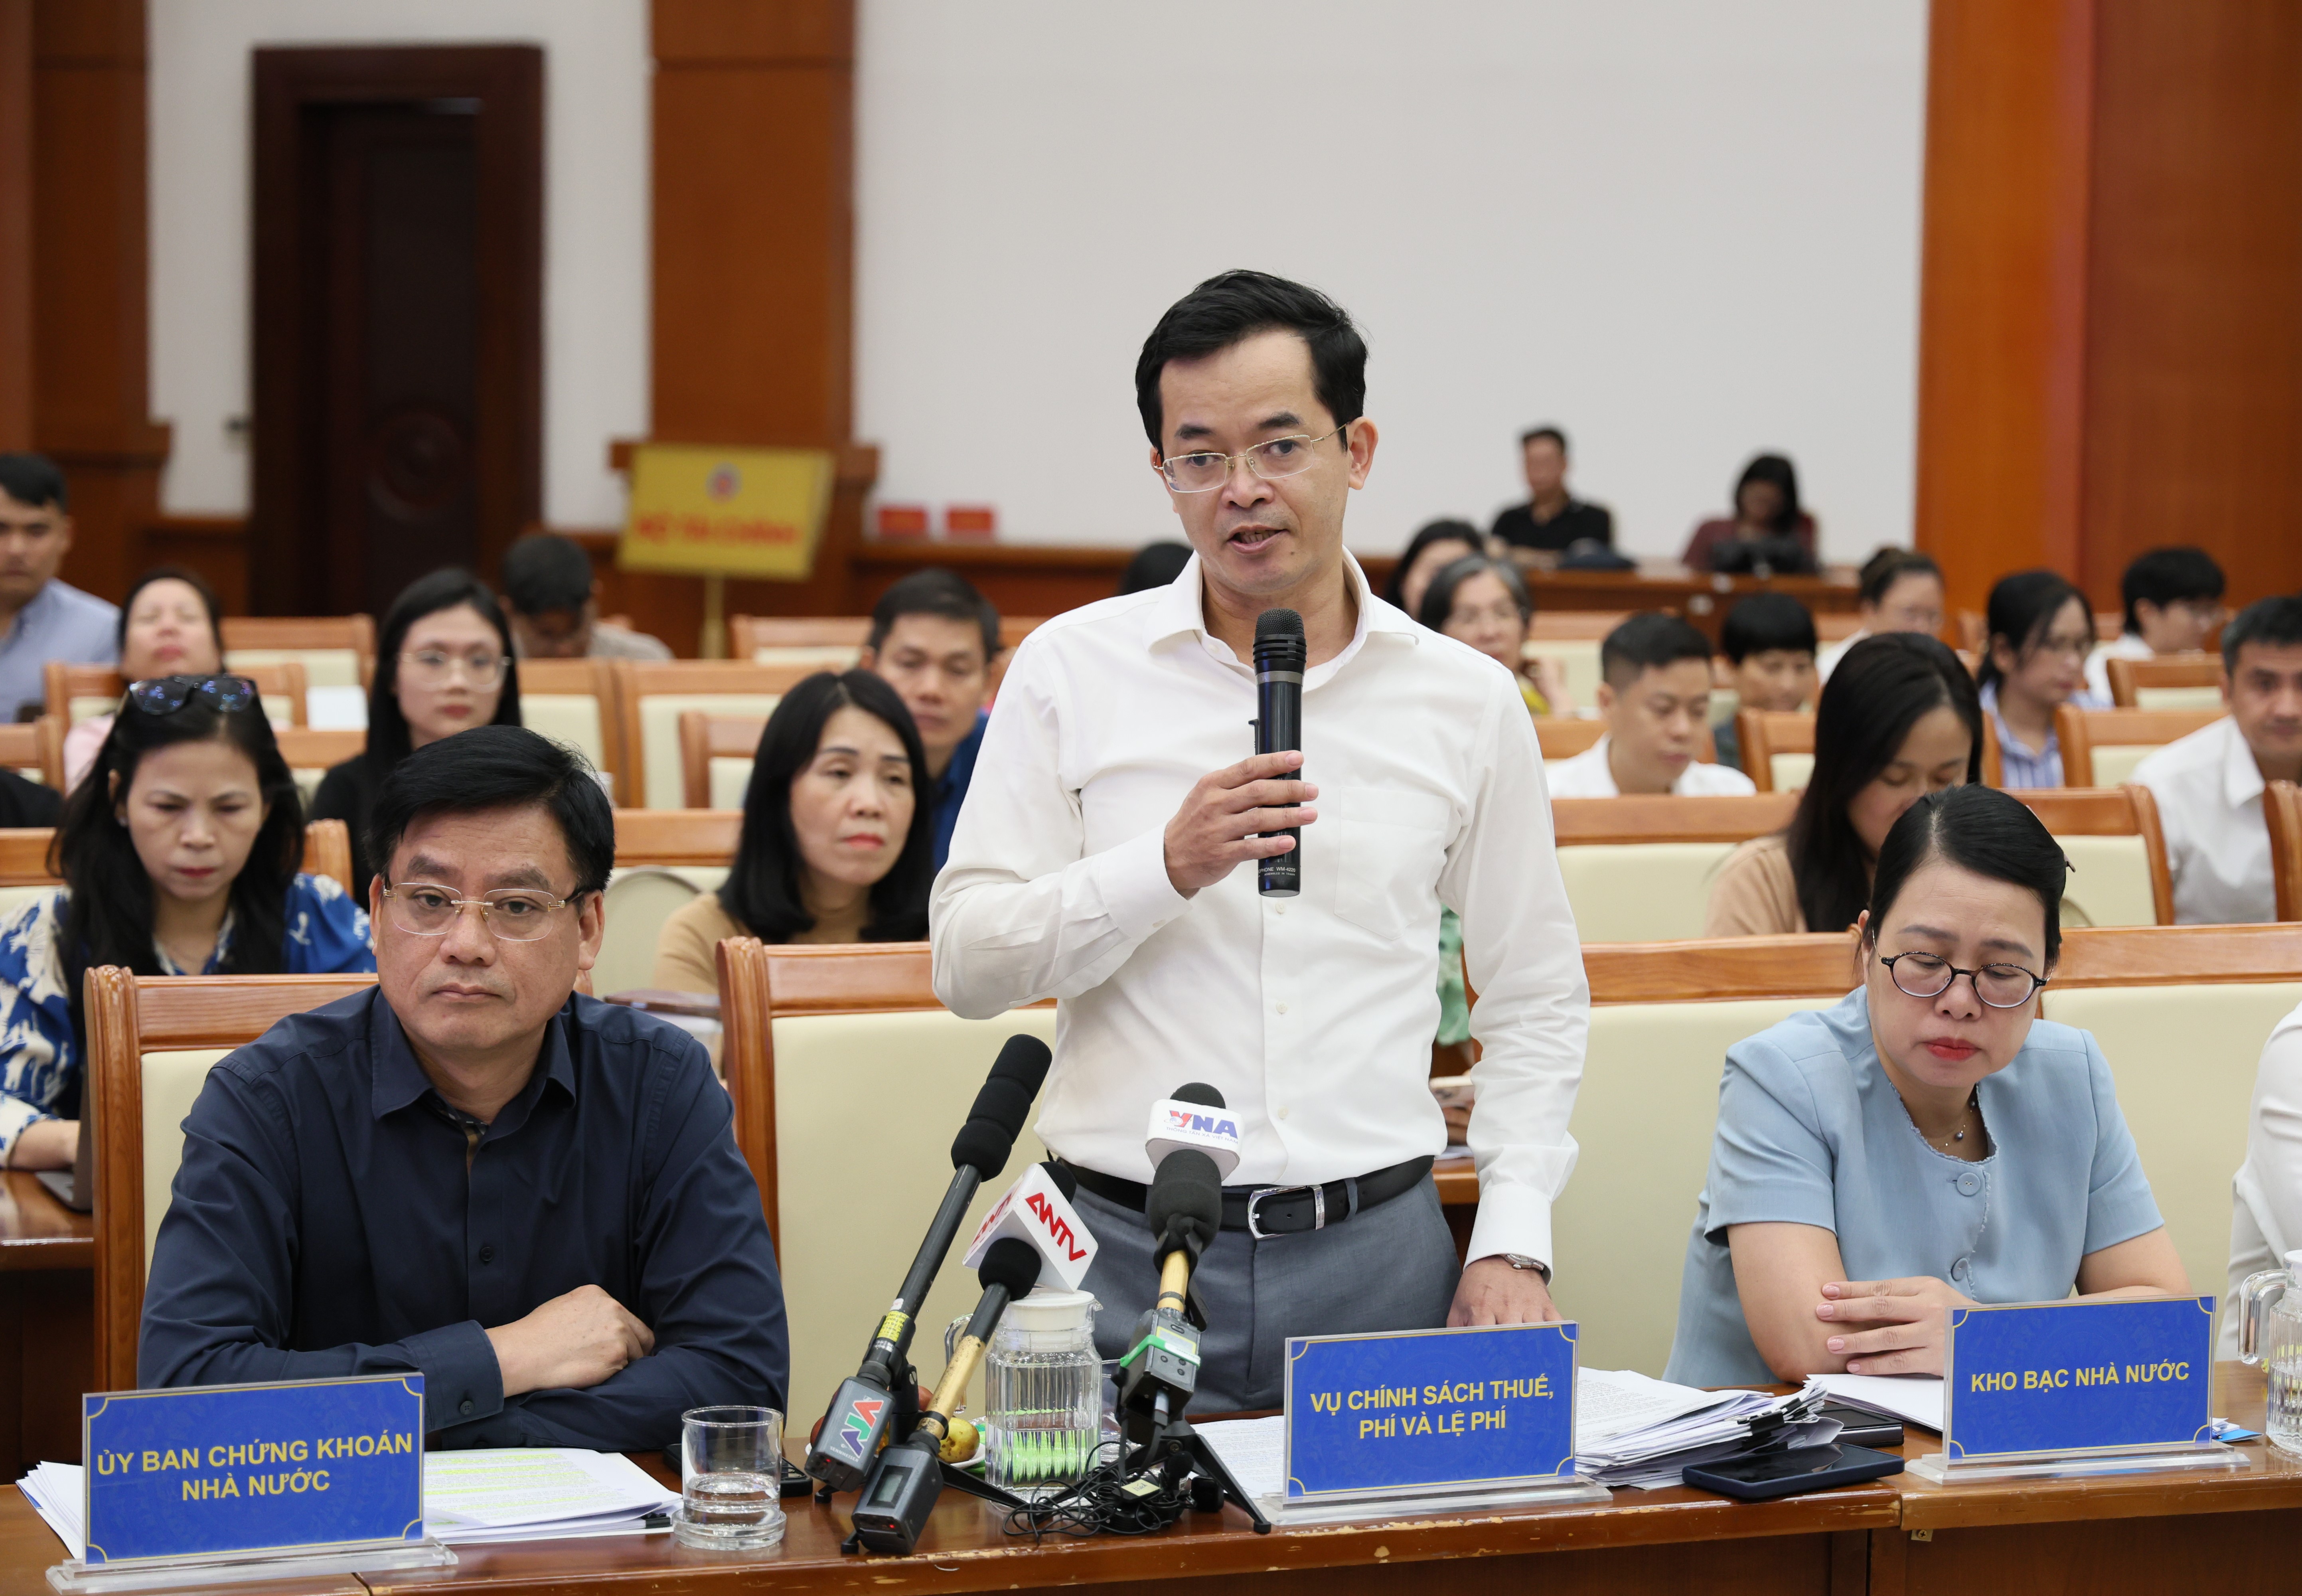 |
| Ông Trương Bá Tuấn tại cuộc họp báo thường kỳ quý III của Bộ Tài chính. Ảnh: Mạnh Tuấn. |
Ông Tuấn chia sẻ, Luật hiện hành đang áp dụng mức thuế suất khác nhau đối với đất ở theo hạn mức. Cụ thể, diện tích trong hạn mức chịu thuế suất 0,03%; phần diện tích vượt từ trên 1 đến 3 lần hạn mức chịu 0,07% và phần vượt trên 3 lần hạn mức chịu 0,15%.
“Vì vậy, chúng tôi xác định và trình Chính phủ mức thuế suất cao hơn là 0,2% đối với đất bỏ hoang, chậm đưa vào sử dụng”, ông Tuấn nói.
Về tiêu chí xác định đất bỏ hoang, đất không đưa vào sử dụng hoặc chậm đưa vào sử dụng, ông Tuấn cho biết đây là nội dung được thảo luận kỹ trong quá trình xây dựng chính sách.
Theo Thông báo số 574 ngày 28/9 của Thường trực Chính phủ, Bộ Nông nghiệp và Môi trường được giao quy định rõ tiêu chí, khái niệm để xác định đất bỏ hoang, đất chậm đưa vào sử dụng theo quy định của pháp luật về đất đai. Đây sẽ là căn cứ để áp dụng chính sách thuế trên thực tế. Như vậy, tiêu chí để xác định đất bỏ hoang, đất chậm đưa vào sử dụng sẽ được xác định theo quy định của Luật Đất đai.
Tại dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp và Luật Thuế thu nhập cá nhân, Bộ Tài chính đề xuất bổ sung quy định về thuế suất đối với đất bỏ hoang, đất không đưa vào sử dụng và đất chậm đưa vào sử dụng. Việc xác định các loại đất này thực hiện theo quy định của pháp luật về đất đai.
Theo đề xuất, đất bỏ hoang, không đưa vào sử dụng, chậm đưa vào sử dụng áp dụng mức thuế suất 0,2% và không áp dụng hạn mức. Trong khi đó, Luật Thuế sử dụng đất phi nông nghiệp hiện hành quy định đất ở chịu thuế suất lũy tiến từng phần, gồm 0,03% đối với diện tích trong hạn mức, 0,07% đối với phần diện tích từ trên 1 đến 3 lần hạn mức và 0,15% đối với phần diện tích vượt trên 3 lần hạn mức.
Đối với đất sản xuất, kinh doanh phi nông nghiệp, thuế suất là 0,03%. Đất sử dụng không đúng mục đích, đất chưa sử dụng theo đúng quy định chịu thuế suất 0,15%, trong khi đất lấn, chiếm chịu thuế suất 0,2%.
Luật hiện hành chưa quy định mức thuế suất riêng đối với đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng. Việc bổ sung quy định này nhằm thực hiện Nghị quyết 21-NQ/TW, hướng tới mục tiêu đến năm 2030 khắc phục tình trạng sử dụng đất lãng phí, đất bỏ hoang, qua đó khuyến khích sử dụng đất tiết kiệm, hiệu quả.
Bên cạnh chính sách thuế đối với đất bỏ hoang, dự án luật còn bổ sung quy định về miễn thuế sử dụng đất phi nông nghiệp đối với cơ sở giáo dục.
Điều 9 Luật Thuế sử dụng đất phi nông nghiệp hiện quy định miễn thuế đối với đất của cơ sở thực hiện xã hội hóa trong lĩnh vực giáo dục và đào tạo. Theo Bộ Tài chính, chính sách miễn thuế sử dụng đất phi nông nghiệp đối với các cơ sở giáo dục đã đạt nhiều kết quả tích cực.
Trong bối cảnh số lượng cơ sở giáo dục ngoài công lập, đặc biệt ở bậc học mầm non, phát triển nhanh, việc bổ sung chính sách được kỳ vọng góp phần tạo thêm nguồn lực và không gian cho phát triển giáo dục, nâng cao chất lượng giáo dục.
Nghị quyết số 71-NQ/TW cũng đã xác định bổ sung các quy định không thu tiền thuế đất đối với các cơ sở giáo dục trong nước.
Phó thủ tướng yêu cầu nghiên cứu đánh thuế đất bỏ hoang, dự án chậm triển khai
Bộ Tài chính sẽ có vai trò chủ trì trong việc xây dựng chính sách thuế. Trong khi đó, Bộ Xây dựng và Bộ Nông nghiệp và Môi trường sẽ có nhiệm...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 TP.HCM: Tiếp tục sáp nhập, sắp xếp một số sở ngành, trình phương án tại kỳ họp HĐND tháng 12/2026
-
 Khánh Hòa tạo “lực đẩy” cải thiện môi trường đầu tư, kinh doanh
-
 Lâm Đồng quy hoạch Đức Trọng trở thành Trung tâm hành chính - chính trị của tỉnh
-
 [Ảnh] Ấn tượng đêm khai mạc Đại hội Thể thao toàn quốc lần thứ X năm 2026
-
Chương trình hành động của Chính phủ thực hiện Quy hoạch tổng thể quốc gia -
5 nhóm lĩnh vực quy hoạch cục bộ đô thị Huế tầm nhìn đến 2065 -
Bộ Chính trị đồng ý chủ trương thành lập Khu kinh tế đặc biệt Vân Phong -
Sẽ đề xuất giảm độ tuổi hưởng trợ cấp hưu trí xã hội khi điều kiện cho phép -
Nhiều đổi mới chính sách về đầu tư, kinh doanh, tài chính và phát triển doanh nghiệp -
Quốc hội thông qua Luật Ngân sách nhà nước: Hiệu quả đầu tư đi cùng thẩm quyền quyết định -
Triển khai thực hiện nghiêm túc để các quyết sách của Quốc hội sớm đi vào cuộc sống
-
1  Phú Thọ đề nghị đầu tư cao tốc 15.700 tỷ đồng; Hà Tĩnh có thêm dự án chế biến gỗ 110 tỷ đồng
-
2  Quốc hội thông qua Nghị quyết về một số cơ chế, chính sách đặc thù phát triển du lịch Việt Nam
-
3  5 nhóm lĩnh vực quy hoạch cục bộ đô thị Huế tầm nhìn đến 2065
-
4  Quyết định đầu tư trên 162.000 tỷ cho ba dự án cao tốc mới




-
 Tôn Nam Kim mở rộng năng lực sản xuất với nhà máy thép 6.200 tỷ đồng
-
 Chi gần 1.886 tỷ đồng chia cổ tức: Thước đo dòng tiền và kỷ luật tài chính FPT
-
 Carlsberg Việt Nam thúc đẩy chuyển đổi xanh với hệ thống điện mặt trời áp mái mới tại nhà máy bia Phú Bài
-
 Vietcombank - Hành trình 11 năm bền bỉ giữ vững vị thế ngân hàng có môi trường làm việc tốt nhất Việt Nam
-
 AMY lên sàn HOSE: Nội lực sản xuất gặp thị trường vốn
-
 Trao quyền để bứt phá: Decathlon dẫn đầu Nơi làm việc tốt nhất Việt Nam ngành Sản xuất 2026