


 Bắc Ninh điều chỉnh cơ cấu vốn dự án nâng cấp, mở rộng đường tỉnh ĐT.398
-
Bắc Ninh điều chỉnh cơ cấu vốn dự án nâng cấp, mở rộng đường tỉnh ĐT.398
-
 JBIC đồng hành cùng Việt Nam phát triển thị trường vốn
-
 VPBank công bố khoản vay hợp vốn quốc tế 730 triệu USD được thu xếp bởi IFC và SMBC
-
MAScham Mùa 9 mở Chặng 3 “Bứt phá”: 360 triệu đồng cho 4 tuần thi đấu cuối năm -
Chứng khoán phiên 10/11: Chứng khoán, bất động sản dẫn dắt đà tăng, VN-Index hồi phục
Hoá chất Đức Giang: Biên lợi nhuận cải thiện, tương lai vẫn phủ bóng rủi ro
N.Minh
- 11/11/2026 16:08

Những bất ổn xoay quanh các cuộc điều tra đang diễn ra, các vấn đề pháp lý là những yếu tố ảnh hưởng đáng kể để triển vọng của Hoá chất Đức Giang.
TIN LIÊN QUAN
Kết quả kinh doanh của CTCP Tập đoàn Hóa chất Đức Giang (DGC) quý III/2026 vừa qua ghi nhận diễn biến trái chiều, khi doanh thu và lợi nhuận đều cải thiện so với quý trước nhưng vẫn thấp hơn đáng kể so với cùng kỳ năm ngoái.
Cụ thể, doanh thu hợp nhất quý III đạt 2.469 tỷ đồng, giảm 12% so với cùng kỳ năm 2025. Lợi nhuận sau thuế hợp nhất đạt 506,6 tỷ đồng, giảm 37% so với cùng kỳ.
Nguyên nhân của việc giảm lợi nhuận sau thuế quý III/2026 so với cùng kỳ năm 2025 một phần do doanh thu giảm 12%, một phần do chi phí nguyên vật liệu đầu vào như Lưu huỳnh, điện, than cốc, Amoniac... tăng mạnh. Bên cạnh đó, quý III năm nay do khai trường 25 tạm dừng hoạt động phục vụ công tác điều tra nên Công ty cũng sử dụng toàn bộ quặng nhập khầu và mua ngoài dẫn tới giá vốn mặt hàng Phốt pho vàng cao hơn so với cùng kỳ năm 2025.
Luỹ kế 9 tháng, doanh thu thuần của DGC đạt 7.009 tỷ đồng, giảm 18% so với cùng kỳ và lợi nhuận sau thuế đạt 1.1.369 tỷ đồng, giảm 46%, thực hiện được 86% kế hoạch lợi nhuận cả năm đề ra trước đó.
Dù vậy nếu so với quý liền trước (quý II/2026) thì tình trạng đã được cải thiện hơn. Doanh thu thuần tăng 2% so với quý II, lợi nhuận sau thuế cũng tăng 15% so với quý trước. Điểm tích cực là biên lợi nhuận gộp đạt 21%, tăng 2 điểm phần trăm so với quý trước.
Đánh giá của chuyên gia Chứng khoán Yuanta Việt Nam cho biết, sự cải thiện này chủ yếu đến từ giá bán bình quân phốt pho vàng (P4) và axit phosphoric nhiệt phân (TPA) tăng lên.
Trong đó, doanh thu phốt pho vàng tăng 5% so với quý trước, dù sản lượng tiêu thụ giảm 4%. Nguyên nhân là giá bán bình quân tăng 9% so với quý trước và tăng 35% so với cùng kỳ, bù đắp phần lớn sự suy giảm về sản lượng. Với TPA, doanh thu tăng 10% so với quý trước và tăng tới 101% so với cùng kỳ, được thúc đẩy bởi sản lượng tiêu thụ tăng 48% và giá bán bình quân tăng 36% so với cùng kỳ năm ngoái.
Trong khi đó, mức sụt giảm so với cùng kỳ phản ánh áp lực gia tăng lớn từ chi phí nguyên liệu đầu vào. DGC hiện phải chuyển sang sử dụng 100% quặng apatit mua từ bên ngoài, thay vì tỷ lệ tự chủ trên 80% trước đây. Nguyên nhân là Khai trường 25 và Khai trường 19B đã bị tạm dừng hoạt động trong bối cảnh các cuộc điều tra đang diễn ra. Việc mất nguồn nguyên liệu tự khai thác khiến chi phí sản xuất gia tăng đáng kể.
Bên cạnh đó, giá lưu huỳnh, nguyên liệu chiếm khoảng 10% giá vốn hàng bán, đã tăng tới 158% so với cùng kỳ, dù đã giảm 18% so với quý trước. Diễn biến này chủ yếu xuất phát từ gián đoạn nguồn cung tại Trung Đông. Còn giá điện, than cốc và amoniac cũng ghi nhận mức tăng đáng kể, tiếp tục gây sức ép lên biên lợi nhuận của doanh nghiệp.
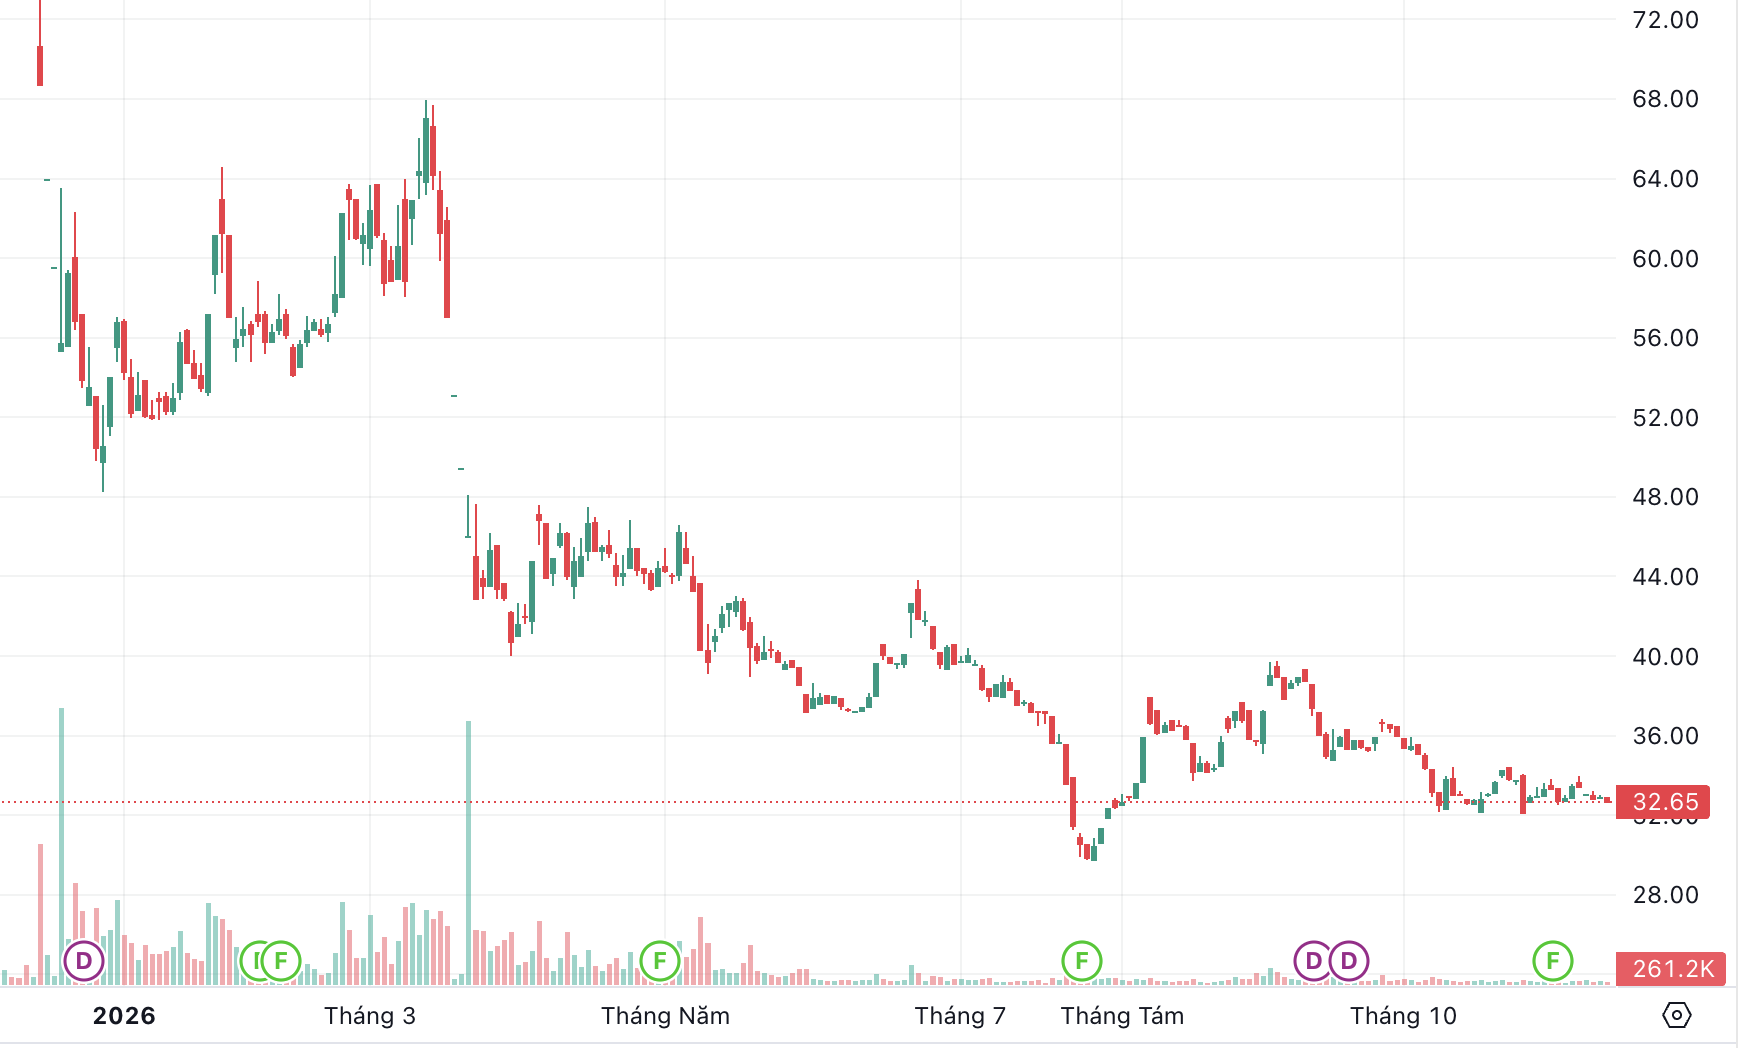 |
| Diễn biến của cổ phiếu DGC trên sàn chứng khoán |
Một trong những yếu tố đáng chú ý đối với triển vọng kinh doanh của DGC là dự án Hóa chất Đức Giang Nghi Sơn. Dự án được kỳ vọng mở rộng danh mục sản phẩm hóa chất của doanh nghiệp, bổ sung các dòng sản phẩm mới bên cạnh hoạt động sản xuất phốt pho và các sản phẩm gốc phốt pho hiện hữu.
Theo cập nhật, DGC đã điều chỉnh tiến độ vận hành toàn bộ dự án sang quý I/2027, chậm hơn một quý so với kế hoạch trước đó. Tuy nhiên, kế hoạch đưa một phần dự án vào hoạt động trong quý IV/2026 vẫn được giữ nguyên.
Theo nghị quyết HĐQT ngày 15/10, doanh nghiệp dự kiến hoàn tất lắp đặt thiết bị và chạy thử trong quý IV/2026. Các dây chuyền sản xuất xút (NaOH) và PAC sẽ bắt đầu vận hành ngay trong quý này.
Việc dự án Nghi Sơn từng bước đi vào vận hành được kỳ vọng sẽ bổ sung năng lực sản xuất và đa dạng hóa cơ cấu sản phẩm của DGC. Tuy nhiên, việc lùi thời điểm vận hành toàn bộ sang quý I/2027 cũng đồng nghĩa với việc đóng góp từ dự án có thể đến chậm hơn so với kế hoạch ban đầu.
Dù đã xuất hiện những tín hiệu cải thiện về biên lợi nhuận, Yuanta vẫn duy trì quan điểm thận trọng đối với DGC. Nguyên nhân chủ yếu đến từ những bất ổn xoay quanh các cuộc điều tra đang diễn ra, các vấn đề pháp lý liên quan đến ban lãnh đạo cấp cao và triển vọng chưa rõ ràng về khả năng khôi phục hoạt động khai thác tại Khai trường 25 và Khai trường 19B.
Đây đều là những yếu tố có ảnh hưởng trực tiếp đến hoạt động sản xuất, đặc biệt trong bối cảnh DGC đã phải chuyển hoàn toàn sang sử dụng quặng apatit mua ngoài. Nếu tình trạng này kéo dài, chi phí nguyên liệu có thể tiếp tục tạo áp lực lên biên lợi nhuận, ngay cả khi giá bán sản phẩm duy trì ở mức thuận lợi.
Hoá chất Đức Giang tính bán bớt tài sản
CTCP Tập đoàn Hoá chất Đức Giang (mã DGC) vừa công bố thông tin bất thường về chủ trương chuyển nhượng Nhà máy Cồn Đức Giang.
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Chứng khoán phiên 10/11: Chứng khoán, bất động sản dẫn dắt đà tăng, VN-Index hồi phục -
Mua Vietlott trên VietinBank iPay Mobile, một khách hàng trúng thưởng hơn 199 tỷ đồng -
Bộ Tài chính xúc tiến phát hành trái phiếu Samurai tại Nhật Bản -
Chứng khoán Hoà Bình bị HoSE ngắt kết nối giao dịch -
CEO Techcombank: Từ bài toán vốn 1.100 tỷ USD đến vai trò của VIFC và các định chế tài chính Việt Nam -
Vietbank điều chỉnh kế hoạch lợi nhuận, đồng hành cùng doanh nghiệp và người dân -
UBCKNN cảnh báo thủ đoạn giả danh CTCK, lợi dụng quy định xác thực định danh điện tử
-
1  TP.HCM: Đấu giá "đất vàng" và 3.790 căn hộ tái định cư ở Khu đô thị mới Thủ Thiêm
-
2  Chế tài nghiêm khắc dành cho nhà đầu tư năng lượng đăng ký nhưng chậm triển khai
-
3  Ưu tiên đầu tư trục xương sống Bắc - Nam và hành lang Đông - Tây thế hệ mới
-
4  “Chốt” chỉ tiêu và chi tiêu để năm 2027 tăng tốc, bứt phá




-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Dược - Thiết bị y tế
-
 Từ thỏa thuận đầu tư tại Nhật Bản, EVF mở rộng cơ hội tiếp cận thị trường vốn quốc tế
-
 Chạm thẻ quyền năng - Săn deal rực rỡ: VPBank khởi động mùa mua sắm cuối năm với loạt ưu đãi hấp dẫn
-
 Chailease Vietnam được vinh danh tại APEA 2026 với giải thưởng Corporate Integrity and Governance Excellence Award
-
 APEA 2026 vinh danh HDBank về quản trị bền vững và minh bạch
-
 Cập nhật giá đơn vị Quỹ liên kết đơn vị của AIA Việt Nam ngày 11/11/2026