


 Kinh nghiệm kiến tạo gia sản trường tồn theo chuẩn mực toàn cầu cho gia đình Việt
-
Kinh nghiệm kiến tạo gia sản trường tồn theo chuẩn mực toàn cầu cho gia đình Việt
-
 VPBankS khẳng định sức hút tuyển dụng với Top 1 Nơi làm việc tốt nhất ngành Dịch vụ tài chính 2026
-
 Số hóa bảo lãnh giúp nhà thầu đón sóng đầu tư công
-
 Chứng khoán phiên 20/11: Hồi lại cuối phiên, VN-Index thu hẹp đà giảm
-
Chứng khoán Maybank bị phạt vì thiếu sót khi xác minh thông tin khách hàng -
Vietnam Connect Forum 2026: VietinBank kết nối cơ hội đầu tư, kiến tạo hệ sinh thái doanh nghiệp FDI tại Việt Nam
Hoạt động tài chính tiếp tục là “phao cứu sinh” cho Hapaco
Duy Bắc
- 04/11/2025 10:21

Việc điều chỉnh tỷ lệ sở hữu tại Công ty cổ phần Bệnh viện Quốc tế Green đã giúp Tập đoàn Hapaco cải thiện kết quả kinh doanh, đồng thời nâng cao hiệu quả sử dụng tài sản vượt trội so với mặt bằng ngành sau nhiều năm duy trì hiệu quả thấp.
TIN LIÊN QUAN
Hiệu quả cải thiện nhờ đánh giá lại khoản đầu tư
Công ty cổ phần Tập đoàn Hapaco (mã HAP) là một trong 4 doanh nghiệp đầu tiên niêm yết cổ phiếu trên sàn HoSE, chính thức lên sàn ngày 4/8/2000. Công ty đã tận dụng thời điểm sơ khai của thị trường chứng khoán để tăng vốn, mở rộng hoạt động kinh doanh.
Tuy nhiên, không phải doanh nghiệp nào cũng tận dụng được thị trường vốn để mở rộng sang các lĩnh vực có dòng tiền ổn định như cấp nước, phát điện, bất động sản cho thuê… Hapaco vẫn loay hoay tìm động lực tăng trưởng, trong khi cổ phiếu giao dịch dưới mệnh giá suốt nhiều năm.
Cụ thể, tại Hapaco, giai đoạn 2013-2023, hiệu quả kinh doanh của doanh nghiệp kém xa so với trung bình ngành. Năm 2023, tỷ suất sinh lời trên tài sản (ROA) chỉ đạt 1,36%, so với mức 6,6% của ngành; tỷ suất sinh lời trên vốn chủ sở hữu (ROE) đạt 1,45%, trong khi trung bình ngành là 11,4%.
Năm 2024, lần đầu tiên, Hapaco ghi nhận hiệu quả sử dụng tài sản lên tới 6,89%, cao hơn mức trung bình ngành 4,23%. Lợi nhuận sau thuế tăng kỷ lục 456,1%, tương ứng tăng thêm 83,51 tỷ đồng, lên 101,82 tỷ đồng. Song, nếu nhìn kỹ cơ cấu lợi nhuận năm 2024, lợi nhuận cốt lõi (lợi nhuận gộp trừ chi phí tài chính, chi phí bán hàng và quản lý doanh nghiệp) lại ghi nhận lỗ 57,27 tỷ đồng. Hapaco chỉ thoát lỗ nhờ doanh thu tài chính tăng 641,8%, tương ứng tăng thêm 146,02 tỷ đồng, lên 168,77 tỷ đồng.
Theo giải trình, doanh thu tài chính đột biến chủ yếu đến từ việc hạch toán 159,56 tỷ đồng chênh lệch giá trị hợp lý lớn hơn giá trị đầu tư theo phương pháp vốn chủ sở hữu đối với khoản đầu tư vào công ty con, khi Hapaco nâng tỷ lệ sở hữu tại Bệnh viện Quốc tế Green từ 49,5% lên 84,81%, chuyển từ công ty liên kết sang công ty con.
Có thể thấy, việc nâng sở hữu và đánh giá lại khoản đầu tư vào Bệnh viện Quốc tế Green đã giúp Hapaco ghi nhận lợi nhuận tăng mạnh trong năm 2024, đồng thời cải thiện đáng kể hiệu quả sử dụng tài sản và vốn so với các năm trước.
Sắp xếp lại danh mục vốn đầu tư
Trong nửa đầu năm 2025, khi lợi nhuận gộp không đủ bù đắp chi phí tài chính, bán hàng và quản lý doanh nghiệp, Hapaco ghi nhận lỗ 14,33 tỷ đồng. Sau khi kinh doanh thua lỗ trong nửa đầu năm, Hapaco bất ngờ thông qua kế hoạch chuyển nhượng 21,19 triệu cổ phiếu tại Bệnh viện Quốc tế Green, tương ứng 35,31% vốn điều lệ, với giá không thấp hơn 20.000 đồng/cổ phiếu. Nếu thương vụ hoàn tất, tỷ lệ sở hữu còn lại của Hapaco tại Bệnh viện chỉ còn 49,5% và khoản đầu tư này sẽ được chuyển từ công ty con về công ty liên kết.
Tại thời điểm 30/6/2025, Hapaco hạch toán đầu tư 830,17 tỷ đồng vào Bệnh viện Quốc tế Green, tương ứng giá vốn bình quân 16.313 đồng/cổ phiếu. Như vậy, nếu bán thành công 21,19 triệu cổ phiếu với giá tối thiểu 20.000 đồng/cổ phiếu, Công ty dự kiến ghi nhận lãi tối thiểu hơn 78,1 tỷ đồng. Lợi nhuận này sẽ được hợp nhất vào kết quả kinh doanh kỳ thoái vốn và nếu tiếp tục đánh giá lại khoản đầu tư còn lại, Hapaco có thể tiếp tục lãi lớn so với giá vốn hiện hạch toán.
Hapaco cho biết, mục đích bán bớt vốn tại Bệnh viện Quốc tế Green là nhằm tập trung nguồn lực cho Dự án giấy Tissue 50.000 tấn/năm và Dự án nhà ở xã hội Hapaco.
Nhờ lợi nhuận đột biến năm 2024 từ việc đánh giá lại khoản đầu tư, cùng kỳ vọng về thương vụ thoái vốn tiếp theo tại Bệnh viện Quốc tế Green, cổ phiếu HAP đã thu hút mạnh sự quan tâm của nhà đầu tư. Trong bối cảnh thị trường chứng khoán bùng nổ, giá cổ phiếu HAP tăng mạnh 59,3% trong 9 tháng đầu năm 2025, từ 4.320 đồng lên 6.880 đồng/cổ phiếu, mức cao nhất kể từ nửa cuối năm 2022 đến nay.
Tuy nhiên, sau nhịp tăng nóng, cổ phiếu HAP đang có dấu hiệu “neo” ở vùng giá cao khi thanh khoản sụt giảm, giá đi ngang. Nếu loại trừ tác động từ các hoạt động tài chính liên quan đến Bệnh viện Quốc tế Green, lợi nhuận của Hapaco thậm chí vẫn âm, khiến định giá cổ phiếu không còn hấp dẫn.
Nhìn chung, hoạt động kinh doanh cốt lõi của Hapaco chưa có điểm sáng. Lợi nhuận của Công ty trong năm 2024 và dự kiến thời gian tới chủ yếu đến từ các thương vụ nâng và giảm sở hữu tại Bệnh viện Quốc tế Green. Đây là rủi ro đáng lưu ý cho các kỳ báo cáo tiếp theo.
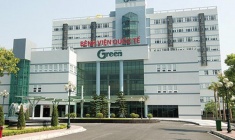
Cách huy động vốn "mỹ miều" của Hapaco khó hấp dẫn cổ đông bên ngoài
Khi thị trường vốn gặp khó, CTCP Tập đoàn Hapaco đã nghĩ ra cách thức mới, mở ra cơ hội huy động vốn, nhưng có vẻ như không hấp dẫn cổ đông...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 Kinh nghiệm kiến tạo gia sản trường tồn theo chuẩn mực toàn cầu cho gia đình Việt
-
 VPBankS khẳng định sức hút tuyển dụng với Top 1 Nơi làm việc tốt nhất ngành Dịch vụ tài chính 2026
-
 Số hóa bảo lãnh giúp nhà thầu đón sóng đầu tư công
-
 Chứng khoán phiên 20/11: Hồi lại cuối phiên, VN-Index thu hẹp đà giảm
-
Chứng khoán Maybank bị phạt vì thiếu sót khi xác minh thông tin khách hàng -
Vietnam Connect Forum 2026: VietinBank kết nối cơ hội đầu tư, kiến tạo hệ sinh thái doanh nghiệp FDI tại Việt Nam -
Tín dụng chuyển từ bất động sản sang hạ tầng -
Ngân hàng thu hẹp danh mục trái phiếu doanh nghiệp trong quý III -
Tổng Giám đốc SHS Nguyễn Duy Linh đảm nhiệm thêm vai trò Chủ tịch HĐQT BVIM -
Vàng tiếp tục lao dốc, rơi xuống đáy 15 tháng khi bị bán tháo -
PNJ tiếp tục biến động nhân sự cấp cao, thêm 3 lãnh đạo xin từ nhiệm




-
 Tôn Nam Kim mở rộng năng lực sản xuất với nhà máy thép 6.200 tỷ đồng
-
 Chi gần 1.886 tỷ đồng chia cổ tức: Thước đo dòng tiền và kỷ luật tài chính FPT
-
 Carlsberg Việt Nam thúc đẩy chuyển đổi xanh với hệ thống điện mặt trời áp mái mới tại nhà máy bia Phú Bài
-
 Vietcombank - Hành trình 11 năm bền bỉ giữ vững vị thế ngân hàng có môi trường làm việc tốt nhất Việt Nam
-
 AMY lên sàn HOSE: Nội lực sản xuất gặp thị trường vốn
-
 Trao quyền để bứt phá: Decathlon dẫn đầu Nơi làm việc tốt nhất Việt Nam ngành Sản xuất 2026