


 Đà Nẵng thúc đẩy doanh nghiệp ứng dụng AI, đột phá tăng trưởng
-
Đà Nẵng thúc đẩy doanh nghiệp ứng dụng AI, đột phá tăng trưởng
-
 Bộ Xây dựng yêu cầu hoàn thiện hồ sơ thử nghiệm taxi bay tại Hà Nội
-
 [Emagazine] Hà Nội: Chuyển tiềm lực công nghệ thành sức bật tăng trưởng
-
 Hợp tác VNPT, Geleximco và ABBank: Tạo cộng hưởng cho hệ sinh thái thương mại - tài chính - công nghệ
-
Kaspersky cảnh báo lỗ hổng bảo mật trọng yếu tại các doanh nghiệp nhỏ và vừa khu vực châu Á - Thái Bình Dương -
Từ dân số vàng đến lực lượng lao động vàng trong tầm nhìn AI của Việt Nam
Ngân hàng, fintech và nhà mạng viễn thông chạy đua lôi kéo khách hàng mở tài khoản
Hà Tâm
- 15/09/2020 09:19

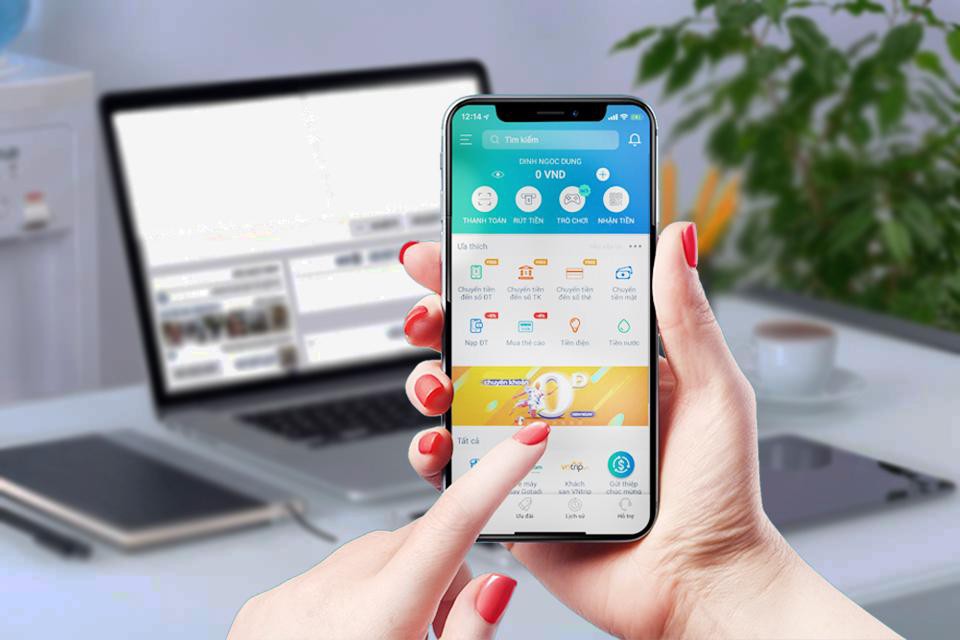
Khi nhiều cơ chế, chính sách mới sắp ban hành, hứa hẹn bùng nổ về ngân hàng trên điện thoại di động, ngân hàng, fintech và nhà mạng viễn thông đua nhau lôi kéo khách hàng mở tài khoản.
TIN LIÊN QUAN
Cùng với đó, là hàng loạt cơ chế, chính sách mới sắp ban hành, hứa hẹn sự bùng nổ về ngân hàng trên điện thoại di động.
 |
| . |
Ngân hàng không chi nhánh đã được Trung Quốc, các nước châu Âu triển khai cách đây nhiều năm, song đến thời điểm hiện tại vẫn chưa ngân hàng nào ở Việt Nam làm được điều này. Dẫu vậy, viễn cảnh đó đang đến rất gần.
Từ đầu năm đến nay, Ngân hàng Nhà nước (NHNN) đã cấp phép thí điểm áp dụng xác thực điện tử (eKYC) cho gần chục ngân hàng. Theo đó, thay vì phải mang cả tập giấy tờ tùy thân và phải trực tiếp đến chi nhánh ngân hàng, ký văn bản bằng chữ ký tươi, giờ đây, chỉ cần ngồi tại nhà, sử dụng điện thoại thông minh, là khách hàng có thể sở hữu tài khoản ngân hàng.
Thêm vào đó, mô hình ngân hàng đại lý - cánh tay nối dài của các nhà băng cùng Đề án Mobile Money dự kiến sớm được cấp phép đang làm thay đổi toàn bộ bức tranh của hệ thống thanh toán. Sẽ chỉ trong thời gian rất ngắn tới, mọi người dân, kể cả người dân vùng sâu, vùng xa có thể tiếp cận hầu hết dịch vụ ngân hàng thông qua một thiết bị duy nhất: điện thoại di động.
Công nghệ đã có, nhà băng, fintech và nhà mạng đã sẵn sàng, hành lang pháp lý cũng được gấp rút triển khai, nhưng để thanh toán qua di động trở thành làn sóng, thì còn phải quan tâm, giải quyết nhiều vấn đề.
Trước tiên phải thay đổi cho được thói quen người dùng. Dù thanh toán qua di động tăng trưởng bình quân gần 160%/năm trong 5 năm qua, nhưng tỷ lệ người dân thanh toán bằng tiền mặt vẫn chiếm đa số. Muốn người dân thay đổi thói quen, thì biện pháp quan trọng nhất là đòn bẩy chính sách và sự “chịu chi” của doanh nghiệp.
Tiếp đến, cần sớm có quy định cụ thể, để các mô hình mới sớm đi vào hoạt động, đồng thời giúp hình thành hệ thống tài khoản nhiều cấp độ (tài khoản mobile banking, tài khoản ví điện tử, tài khoản ngân hàng…), qua đó, người dân có nhiều lựa chọn.
Sau nữa, phải đa dạng hóa hệ sinh thái, dịch vụ. Thực tế cho thấy, ngân hàng, fintech, nhà mạng có thể “dụ” được người dân mở tài khoản, nhưng nếu dịch vụ nghèo nàn, hệ sinh thái ít ỏi, thì người dân sẽ quay trở lại dùng tiền mặt, khi đó việc thuyết phục họ trở lại kênh thanh toán di động là cực kỳ khó khăn. Trên thị trường hiện có rất nhiều ví điện tử, ngân hàng, tới đây là nhà mạng tham gia sân chơi thanh toán di động. Doanh nghiệp nào làm chủ sinh thái, doanh nghiệp đó sẽ là người chiến thắng. Thế nhưng, sự đa dạng, phong phú về hệ sinh thái của từng doanh nghiệp vẫn chưa đủ. Để thuận tiện cho người dùng, cần sự tích hợp giữa các hệ sinh thái, các hệ thống thanh toán với nhau. Đơn cử, hiện có 30 ngân hàng và 6 tổ chức trung gian thanh toán cung cấp mã mã phản hồi nhanh (QR), nhưng mã QR của 40 ngân hàng, trung gian thanh toán này lại không nhận diện được lẫn nhau, gây khó khăn cho người dùng.
Trong phát triển thanh toán di động càng không thể lơ là yếu tố bảo mật. Gần đây, các cơ quan an ninh phát hiện nhiều đối tượng lừa đảo thuê người khác mở tài khoản với mục đích xấu. Nếu không kiểm soát chặt việc mở tài khoản, tất yếu sẽ phát sinh nhiều hệ lụy.
Cuối cùng là chuyện bắt tay giữa các ngành. Tổng giám đốc một ngân hàng từng than thở: “Ngân hàng đặt vấn đề hợp tác với bệnh viện để thanh toán viện phí không dùng tiền mặt hoàn toàn miễn phí, không có cả kinh phí tái đầu tư, nhưng bệnh viện lại bắt ngân hàng bỏ chi phí đầu tư phần mềm thì mới tham gia. Chỉ một cánh tay chúng tôi chìa ra thì không thể thúc đẩy thanh toán không tiền mặt”.
Ngân hàng phải tiên phong thúc đẩy thanh toán di động, nhưng nếu chỉ “đơn thương, độc mã” thì ngành này sẽ không đủ sức phát triển hệ sinh thái thanh toán số của cả một quốc gia. Ngân hàng đã chìa cánh tay, các ngành khác cũng nên cùng nắm lấy cơ hội hợp tác.
Apple sẽ ồ ạt triển khai thanh toán qua di động
Apple vừa đạt được thoả thuận với Visa, MasterCard và American Express về việc triển khai dịch vụ thanh toán di động.
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Hợp tác VNPT, Geleximco và ABBank: Tạo cộng hưởng cho hệ sinh thái thương mại - tài chính - công nghệ -
Kaspersky cảnh báo lỗ hổng bảo mật trọng yếu tại các doanh nghiệp nhỏ và vừa khu vực châu Á - Thái Bình Dương -
Từ dân số vàng đến lực lượng lao động vàng trong tầm nhìn AI của Việt Nam -
Viettel Tammi đạt 20 triệu người dùng sau chưa đầy 3 tháng ra mắt -
Hà Nội kết nối doanh nghiệp khởi nghiệp với nhà đầu tư vốn mạo hiểm -
AICAP bắt tay các đối tác phát triển hệ sinh thái robot tại Việt Nam -
Công nghệ “Make in Vietnam" dùng cho 100 triệu thuê bao được vinh danh tại UAE




-
 16 doanh nghiệp nhận sự hỗ trợ của Samsung để nâng cao năng lực sản xuất
-
 Đâu là lời giải để đơn giản hóa trạm biến áp?
-
 NCB vượt mọi chỉ tiêu kinh doanh sau 9 tháng, tăng tốc trong chu kỳ tăng trưởng mới
-
 Nhựa Duy Tân mở rộng nhà máy tại Tây Ninh với tổng vốn khoảng 900 tỷ đồng
-
 Hợp đồng điện tử chuyển từ “ký được” sang “chứng minh được”
-
 Đặt vé máy bay trên VietinBank iPay Mobile, cơ hội nhận vé khứ hồi Sun PhuQuoc Airways