


 Khơi thông dòng vốn xanh: Nút thắt không nằm ở nguồn tiền
-
Khơi thông dòng vốn xanh: Nút thắt không nằm ở nguồn tiền
-
 Gỡ nút thắt để đưa giá trị carbon vào quyết định tín dụng
-
 Áp lực trả nợ gia tăng mạnh, doanh nghiệp yếu dễ gặp khó trong tái cấp vốn
-
 Hoàn thiện thể chế song hành với phát triển thị trường carbon và tài chính xanh
-
Vận hành thị trường carbon hiệu quả, đa dạng hóa nguồn tài chính cho chuyển đổi xanh -
Khơi thông dòng vốn xanh cho thị trường carbon
Nợ xấu và những con số “đẹp”
Nguyên An
- 28/05/2022 08:12

Nếu quả thực, với quan điểm nợ xấu luôn là một phần tất yếu đồng hành cùng hoạt động ngân hàng, thì có thực sự hợp lý khi phải kéo dài một nghị quyết thí điểm tới 7 năm?
TIN LIÊN QUAN
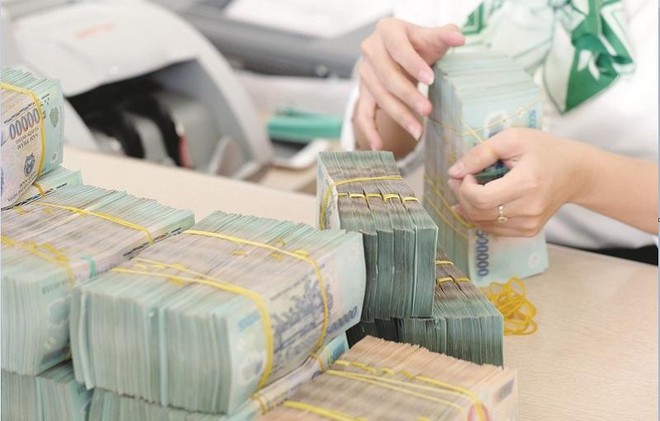 |
Chắc hẳn, nhận xét trên không chỉ là cảm tính, khi cả chuyên gia ngân hàng và đại biểu Quốc hội cùng chia sẻ vào thời điểm Quốc hội đặt lên bàn nghị sự việc có nên kéo dài thời hạn áp dụng toàn bộ quy định của Nghị quyết số 42/2017/QH14 của Quốc hội về thí điểm xử lý nợ xấu của các tổ chức tín dụng (Nghị quyết 42) hay không.
Trước khi được thảo luận tại tổ vào sáng 25/5, nội dung này đã được Ủy ban Kinh tế của Quốc hội thẩm tra, Ủy ban Thường vụ Quốc hội cho ý kiến, yêu cầu làm rõ nhiều nội dung và bổ sung nhiều số liệu để “bức tranh” nợ xấu không lờ nhờ, tối - sáng đều sắc nét hơn.
Bởi nếu không thế, trong hàng ngàn trang tài liệu của kỳ họp (bao gồm công tác lập pháp, giám sát, quyết định các vấn đề quan trọng của đất nước), chẳng dễ gì, các vị đại biểu Quốc hội có đủ thời gian mà “soi” thật kỹ lĩnh vực khá chuyên sâu (nợ xấu) này.
Không dày dặn như một dự án luật trình lần đầu, nhưng hồ sơ Dự thảo Nghị quyết có đến hàng ngàn số liệu, cả số liệu ban đầu và số liệu cập nhật lại.
Nhìn chung, các số liệu từ báo cáo của Ngân hàng Nhà nước đến 31/12/2021 về quy mô dư nợ tín dụng cho 1 số lĩnh vực rủi ro cao (bất động sản, chứng khoán, BT và BOT giao thông, tín dụng tiêu dùng…), cũng như tỷ trọng của chúng so với tổng dư nợ tín dụng cho nền kinh tế là khá “đẹp”.
Tương tự, quy mô nợ xấu cho các lĩnh vực rủi ro cao đã được nhận diện và tỷ trọng của chúng so với tổng nợ xấu ngân hàng cũng rất “khiêm tốn”. Những con số đó đem lại cảm giác không đáng phải quá quan ngại về chất lượng tín dụng ngân hàng hiện nay.
Riêng với nợ xấu theo Nghị quyết 42, con số được báo cáo với Quốc hội là lũy kế từ ngày 15/8/2017 đến 31/12/2021, toàn hệ thống các tổ chức tín dụng đã xử lý được 380.200 tỷ đồng, đạt hơn 70% tổng số nợ xấu được xác định theo Nghị quyết 42 tại thời điểm 15/8/2017.
Với kết quả này, có thực sự hợp lý khi phải kéo dài một nghị quyết thí điểm tới 7 năm?
Câu hỏi có nên kéo dài hay không, theo phân tích của đại biểu Quốc hội, còn ở chỗ, những vướng mắc trong quá trình xử lý nợ xấu theo Nghị quyết 42 phần lớn do vướng ở các quy định pháp luật. Vì thế, nên đặt vấn đề sửa luật để khơi thông xử lý nợ xấu hơn là kéo dài thời hạn xử lý nợ theo Nghị quyết 42.
Lý do là, với khả năng nợ xấu vẫn tăng, thì liệu các công cụ trong Nghị quyết 42 có còn khả năng xử lý nợ xấu như mong muốn hay không, khi chỉ cho phép kéo dài thời hạn xử lý nợ theo nghị quyết này đến hết năm 2023?
Rộng hơn, đặt Nghị quyết 42 trong sự thống nhất của hệ thống pháp luật sẽ thấy rõ hơn độ “gợn”. Ngay sau khi đề xuất kéo dài Nghị quyết 42 được trình Quốc hội, qua thảo luận về dự kiến chương trình xây dựng luật, pháp lệnh, đại biểu Quốc hội đã phải lên tiếng đề nghị hạn chế việc xây dựng chính sách, cơ chế quy định bằng các nghị quyết thí điểm.
Các nhà lập pháp cho rằng, thời gian thí điểm 5 năm cũng đủ để đánh giá, xây dựng, sửa đổi, bổ sung quy định pháp luật ở lĩnh vực đó. Nhưng xin gia hạn thêm 2 năm thì cũng gần như bằng tuổi thọ trung bình của một đạo luật, nhất là việc thí điểm này có thể tạo ra sự không hài hòa, bình đẳng giữa các ngành, lĩnh vực.
Cụ thể, với chính sách thí điểm nợ xấu, việc cơ quan trình không đề xuất nâng cấp hành lang pháp lý sau 5 năm thí điểm, mà chỉ xin kéo dài thí điểm đã khiến chính các chuyên gia trong lĩnh vực ngân hàng phải ngạc nhiên, vì khi sơ kết 3 năm, việc nâng cấp đó cũng đã được tính đến.
Chủ tịch Quốc hội Vương Đình Huệ, người am hiểu rất sâu thị trường tiền tệ, tài chính từng hơn một lần nhấn mạnh, tình huống đặc biệt mới có Nghị quyết 42 và chính sách thí điểm cũng chỉ nên kéo dài 5 năm là cùng.
Mấy năm nay, nền kinh tế chưa hết khó khăn này đã lại sang khó khăn khác, Quốc hội có thể dành “ngoại lệ” cho chính sách xử lý nợ xấu. Song, có lẽ, cơ quan trình nên thuyết phục Quốc hội bằng những đánh giá thực chất hơn, thay vì những con số “đẹp” như vừa gửi Quốc hội.
Trình Quốc hội kéo dài thí điểm xử lý nợ xấu, cập nhật lại số liệu
Chính phủ trình Quốc hội kéo dài thời hạn áp dụng toàn bộ quy định của Nghị quyết số 42/2017/QH14 về thí điểm xử lý nợ xấu của các tổ...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Khơi thông dòng vốn xanh cho thị trường carbon -
Giá vàng giảm, nhà đầu tư rót kỷ lục 31 tỷ USD vào các quỹ ETF trong quý III -
Chứng khoán phiên 13/10: VN-Index rung lắc quanh 1.720 điểm -
Quỹ đầu tư dài hạn Luxembourg có thể đầu tư vào dự án giao thông công cộng tại Việt Nam -
F88 hoàn thành 96% kế hoạch lợi nhuận năm sau 9 tháng -
Hạ tầng thanh toán mới tháo gỡ “điểm nghẽn” trong chuỗi cung ứng Việt - Hàn -
Vietbank có thêm một phó tổng giám đốc
-
 Viettel tung 4 gói cước 5G độc quyền trên Tammi với nhiều ưu đãi hơn
-
 GSK đồng hành cùng cộng đồng y khoa nâng cao nhận thức và cập nhật tiến bộ khoa học về hen nặng tại Việt Nam
-
 Cập nhật giá đơn vị Quỹ liên kết đơn vị của AIA Việt Nam ngày 14/10/2026
-
 Huế: Hơn 800 doanh nghiệp thành lập mới 9 tháng năm 2026
-
 VPBank tiếp tục mở rộng chuỗi giải pháp hỗ trợ hộ kinh doanh mùa cuối năm
-
 SeABank thông báo mời thầu