


 FTA Việt Nam - EFTA: Mở cơ hội cho hàng Việt thâm nhập thị trường 4 nước EFTA
-
FTA Việt Nam - EFTA: Mở cơ hội cho hàng Việt thâm nhập thị trường 4 nước EFTA
-
 Mua bán vàng trong ngày từ 5 triệu đồng phải thanh toán không dùng tiền mặt
-
 Việt Nam và Thụy Sĩ triển khai giai đoạn II Dự án SwissTrade+
-
Hòa Phát lần thứ 8 liên tiếp đạt Thương hiệu quốc gia Việt Nam -
Petrovietnam thúc đẩy năng lực dự phòng và đa dạng hóa nguồn cung
Thời điểm vàng để tái thiết ngành công nghiệp đóng tàu Việt Nam: Bài học từ Nhật Bản
Bùi Thiên Thu
- 19/10/2026 07:18

Nhật Bản triển khai chiến lược phục hưng ngành đóng tàu trị giá 1.000 tỷ yên, đặt mục tiêu tăng gấp đôi sản lượng vào năm 2035 thông qua hiện đại hóa nhà máy, robot hóa, chuyển đổi xanh và tái cơ cấu doanh nghiệp.
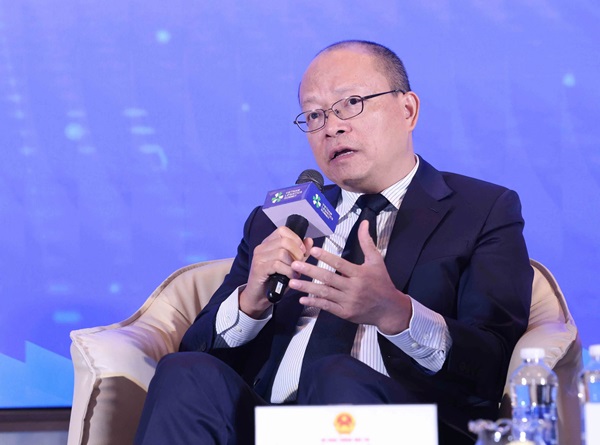 |
| Tiến sỹ Bùi Thiên Thu hiện là Giáo sư Đại học Okayama (Nhật Bản); Phó chủ tịch thường trực Hội Cảng, Đường thủy, Thềm lục địa Việt Nam; nguyên Cục trưởng Cục Đường thủy nội địa Việt Nam. |
Ngành công nghiệp đóng tàu thế giới đang chứng kiến sự phân hóa sâu sắc, khi ba quốc gia dẫn đầu là Trung Quốc, Hàn Quốc và Nhật Bản chi phối khoảng 93 - 95% sản lượng toàn cầu.
Trong đó, Trung Quốc giữ vị thế áp đảo về quy mô nhà máy, năng lực sản xuất và tốc độ robot hóa, chiếm khoảng 71 - 72% thị phần đơn hàng đóng tàu mới; Hàn Quốc duy trì lợi thế ở phân khúc công nghệ cao với khoảng 19% thị phần, chủ yếu là tàu chở khí hóa lỏng (LNG) và tàu container cỡ lớn; trong khi thị phần của Nhật Bản đã suy giảm xuống dưới 10%.
Nhật Bản thay đổi chiến lược cho ngánh đóng tàu
Đối với một quốc gia hải đảo có tới 99,6% khối lượng hàng hóa xuất nhập khẩu được vận chuyển bằng đường biển như Nhật Bản, sự suy giảm năng lực công nghiệp đóng tàu không đơn thuần là vấn đề cạnh tranh sản xuất, mà còn tiềm ẩn nguy cơ ảnh hưởng trực tiếp đến an ninh kinh tế và khả năng tự chủ chuỗi cung ứng chiến lược.
Trước thực tế đó, Chính phủ Nhật Bản đã đưa công nghiệp đóng tàu vào danh mục 17 lĩnh vực ưu tiên đầu tư quốc gia nhằm bảo đảm an ninh kinh tế, đồng thời đặt mục tiêu đến năm 2035 tăng gấp đôi sản lượng đóng tàu, từ 9 triệu GT lên 18 triệu GT/năm, đưa quy mô thị trường của ngành đạt khoảng 5.000 tỷ yên, tương đương 33 tỷ USD.
Chiến lược phục hưng công nghiệp đóng tàu của Nhật Bản được triển khai trên bốn trụ cột chủ yếu.
Thứ nhất, huy động nguồn lực tài chính công - tư quy mô lớn. Nhật Bản dự kiến huy động gói vốn khoảng 1.000 tỷ yên, tương đương 6,7 tỷ USD, trong đó ngân sách nhà nước đóng góp khoảng 1,4 tỷ USD. Bộ Đất đai, Hạ tầng, Giao thông vận tải và Du lịch Nhật Bản (MLIT) xây dựng quỹ chuyên trách trong 10 năm với quy mô 350 tỷ yên, tương đương 2,3 tỷ USD, nhằm hỗ trợ hiện đại hóa nhà máy, ụ đà và các hạng mục hạ tầng sản xuất.
Cùng với đó, Ngân hàng Hợp tác quốc tế Nhật Bản (JBIC) và Công ty Bảo hiểm xuất khẩu và đầu tư Nhật Bản (NEXI) tham gia cung cấp các công cụ tín dụng dài hạn, bảo hiểm xuất khẩu, qua đó tạo thêm đòn bẩy tài chính cho doanh nghiệp đóng tàu.
Thứ hai, đẩy mạnh robot hóa và ứng dụng trí tuệ nhân tạo (AI). Từ năm 2026, Nhật Bản định hướng tăng cường sử dụng robot hàn thông minh tích hợp AI, từng bước thay thế lao động thủ công ở những công đoạn nặng nhọc, có yêu cầu cao về độ chính xác và an toàn. Đây không chỉ là giải pháp nâng cao năng suất, chất lượng sản phẩm mà còn nhằm ứng phó với tình trạng già hóa lực lượng lao động trong ngành.
Thứ ba, đi đầu trong chuyển đổi xanh. Thông qua Quỹ Đổi mới xanh (Green Innovation Fund), Nhật Bản hỗ trợ các liên minh giữa doanh nghiệp vận tải biển như NYK, MOL với các nhà chế tạo máy và thiết bị như Kawasaki, IHI nghiên cứu, phát triển và thương mại hóa công nghệ động cơ sử dụng nhiên liệu mới, trong đó có amoniac và hydro.
Định hướng này cho thấy công nghiệp đóng tàu không còn chỉ cạnh tranh bằng giá thành và năng lực sản xuất, mà đang chuyển mạnh sang cạnh tranh về công nghệ, hiệu quả năng lượng và khả năng đáp ứng các tiêu chuẩn môi trường ngày càng nghiêm ngặt của vận tải biển quốc tế.
Thứ tư, tái cơ cấu để hình thành năng lực sản xuất quy mô lớn. Nhật Bản thúc đẩy quá trình hợp tác, sáp nhập và liên kết giữa các doanh nghiệp đóng tàu, điển hình là sự hợp tác giữa Imabari Shipbuilding và Japan Marine United (JMU) thông qua liên doanh Nihon Shipyard.
Đồng thời, ngành đóng tàu Nhật Bản hướng tới sử dụng chung các nền tảng thiết kế 3D, chuẩn hóa kết cấu mô-đun và tăng cường phối hợp giữa các cơ sở sản xuất nhằm giảm chi phí, nâng cao năng suất và rút ngắn thời gian hoàn thành đơn hàng.
Có thể thấy, điểm cốt lõi trong chiến lược của Nhật Bản không chỉ nằm ở quy mô nguồn vốn đầu tư, mà còn ở việc xác lập công nghiệp đóng tàu là một ngành công nghiệp chiến lược, cần được bảo vệ, tái cơ cấu và phát triển bằng những chính sách đủ mạnh, có tính đồng bộ và dài hạn.
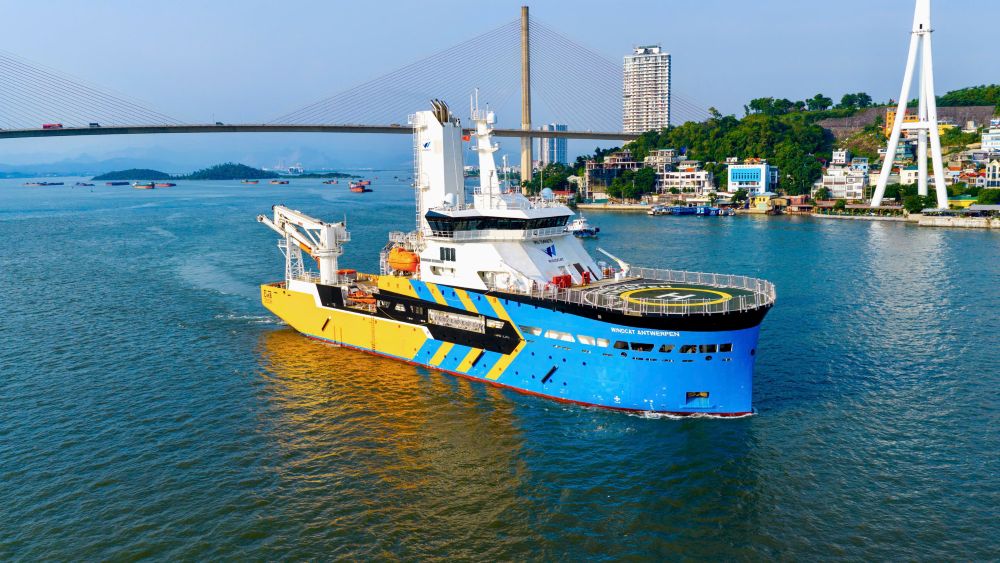 |
| Tàu dịch vụ điện gió ngoài khơi CSOV 8720 – YN552208, mang tên WINDCAT ANTWERPEN do Công ty Đóng tàu Hạ Long đóng. |
Năm khuyến nghị chính sách từ góc nhìn Nhật Bản
Trong bối cảnh các tập đoàn đóng tàu lớn của Trung Quốc, Hàn Quốc và Nhật Bản đã nhận đơn hàng đến năm 2030, sự quá tải về năng lực sản xuất tại những quốc gia này đang mở ra cơ hội cho Việt Nam tham gia sâu hơn vào chuỗi cung ứng đóng tàu toàn cầu.
Cơ hội trước mắt tập trung ở những phân khúc thị trường phù hợp với năng lực hiện có, như tàu chở hàng rời trọng tải 3 - 5 vạn tấn, tàu dầu và tàu hóa chất trọng tải 1 - 3 vạn tấn, cùng các dòng tàu chuyên dụng có yêu cầu kỹ thuật cao.
Việt Nam hiện sở hữu hệ thống hạ tầng đóng tàu có tiềm năng đáng kể, với gần 500 cơ sở, trong đó có 88 nhà máy đóng tàu biển, hơn 120 ụ, triền đà và khoảng 15 ụ lớn có khả năng phục vụ đóng mới, hạ thủy tàu trọng tải từ 3 đến 10 vạn tấn. Năng lực đóng tàu đạt khoảng 1,0 - 1,2 triệu DWT/năm, thuộc nhóm 5 quốc gia hàng đầu thế giới theo đánh giá về năng lực sản xuất.
Trong cơ cấu ngành, các doanh nghiệp tư nhân có lợi thế về tính linh hoạt và thời gian thi công, trong khi khu vực có vốn đầu tư nước ngoài, với những doanh nghiệp như Hyundai Vietnam, Damen, VARD, đang giữ vai trò quan trọng trong hoạt động đóng tàu xuất khẩu.
Đáng chú ý, các nhà máy nòng cốt thuộc Tổng công ty Công nghiệp tàu thủy (SBIC) như Sông Cấm, Nam Triệu, Phà Rừng, Hạ Long và Bạch Đằng vẫn sở hữu đội ngũ kỹ thuật có kinh nghiệm, hệ thống cơ sở vật chất được đầu tư qua nhiều giai đoạn; về cơ bản, nhiều cơ sở đã có đơn hàng đến năm 2028.
Như vậy, vấn đề đặt ra đối với công nghiệp đóng tàu Việt Nam không chỉ là tìm kiếm thị trường, mà còn là tháo gỡ những điểm nghẽn về thể chế, tài chính, công nghệ và tổ chức sản xuất để chuyển hóa năng lực hiện có thành hiệu quả thực chất.
Từ kinh nghiệm tái thiết công nghiệp đóng tàu của Nhật Bản, có thể xem xét năm nhóm giải pháp chính sách mang tính trọng tâm sau đây.
Một là, tháo gỡ vướng mắc về thuế đối với vật tư, thiết bị nhập khẩu.
Một trong những bất lợi lớn của các doanh nghiệp đóng tàu Việt Nam hiện nay là tỷ lệ vật tư, thiết bị phải nhập khẩu còn cao. Trong khi đó, việc phải nộp thuế giá trị gia tăng (VAT) ngay tại khâu thông quan đối với những thiết bị kỹ thuật có giá trị hàng chục triệu USD khiến một lượng vốn lưu động rất lớn của doanh nghiệp bị tạm thời giữ lại.
Quá trình chờ hoàn thuế kéo dài nhiều tháng không chỉ ảnh hưởng đến khả năng cân đối dòng tiền mà còn làm gia tăng chi phí lãi vay, giảm năng lực cạnh tranh của doanh nghiệp khi tham gia đấu thầu, ký kết hợp đồng đóng tàu quốc tế.
Vì vậy, cần nghiên cứu cơ chế miễn thuế VAT hoặc áp dụng thuế suất 0% ngay tại khâu thông quan đối với máy móc, thiết bị và vật tư đóng tàu chuyên dùng mà trong nước chưa sản xuất được.
Cùng với đó, nên xem xét chính sách ưu đãi thuế thu nhập doanh nghiệp ở mức 10% trong thời hạn 10 - 15 năm, kết hợp miễn tiền thuê đất, thuê mặt nước trong thời gian phù hợp, tạo điều kiện để doanh nghiệp tích lũy nguồn lực, tái đầu tư và đổi mới công nghệ.
Hai là, tháo gỡ nút thắt tín dụng và cơ chế bảo lãnh hoàn trả (RG).
Đối với nhiều doanh nghiệp đóng tàu, nhất là các nhà máy thuộc Tổng công ty Công nghiệp tàu thủy - SBIC, những khoản nợ tồn đọng trong quá khứ đang tiếp tục ảnh hưởng đến khả năng tiếp cận tín dụng phục vụ hoạt động sản xuất, kinh doanh hiện tại.
Trên thực tế, một trong những điều kiện quan trọng để doanh nghiệp có thể nhận hợp đồng đóng tàu xuất khẩu là ngân hàng thương mại phải phát hành thư bảo lãnh hoàn trả tiền ứng trước của chủ tàu (Refund Guarantee - RG). Tuy nhiên, các doanh nghiệp đang gặp nhiều khó khăn trong việc tiếp cận công cụ bảo lãnh này.
Đây là điểm nghẽn cần được ưu tiên tháo gỡ bởi nếu không có bảo lãnh hoàn trả, ngay cả những nhà máy có năng lực kỹ thuật, có khách hàng và có đơn hàng tiềm năng cũng khó có thể ký kết hợp đồng quốc tế.
Do đó, cần nghiên cứu cơ chế để các ngân hàng thương mại nhà nước như Vietcombank, BIDV, VietinBank xem xét, thẩm định và cấp bảo lãnh RG trên cơ sở hiệu quả, khả năng hoàn trả và dòng tiền độc lập của từng dự án, từng hợp đồng đóng tàu xuất khẩu, thay vì chỉ dựa vào tình trạng tài chính lịch sử của doanh nghiệp.
Song song với đó, cần lồng ghép các nguồn vốn tín dụng ưu đãi phục vụ chuyển đổi xanh, hỗ trợ doanh nghiệp vận tải thủy và chủ tàu đầu tư đóng mới phương tiện, từng bước thay thế đội tàu cũ, tiêu hao nhiều nhiên liệu và có mức phát thải cao.
Ba là, tự động hóa có trọng điểm, số hóa quản trị và đón đầu thị trường đóng tàu xanh.
Kinh nghiệm của Nhật Bản cho thấy hiện đại hóa công nghiệp đóng tàu không nhất thiết phải bắt đầu bằng việc thay thế toàn bộ dây chuyền sản xuất, nhất là trong điều kiện nguồn lực tài chính còn hạn chế.
Đối với Việt Nam, điều quan trọng là lựa chọn đúng những công đoạn có khả năng tạo ra chuyển biến rõ rệt về năng suất và chất lượng, như đầu tư máy cắt CNC laser, plasma thế hệ mới, hệ thống cổng hàn tự động và các thiết bị gia công kết cấu vỏ tàu.
Cùng với đổi mới thiết bị, doanh nghiệp cần đẩy mạnh ứng dụng phần mềm thiết kế chuyên dụng, quản trị tiến độ, quản lý vật tư, kiểm soát chất lượng và tổ chức sản xuất theo hướng số hóa, từng bước hình thành năng lực quản trị công nghiệp hiện đại.
Một hướng đi có nhiều triển vọng khác là phát triển thị trường phương tiện thủy sử dụng năng lượng sạch, nhất là sà lan điện, tàu kéo, đẩy sử dụng công nghệ hybrid và tàu khách du lịch chạy pin trên những hành lang vận tải thủy trọng điểm như Đồng bằng sông Cửu Long, Hải Phòng - Quảng Ninh.
Để hình thành thị trường này, Nhà nước cần sớm nghiên cứu, ban hành các quy chuẩn kỹ thuật quốc gia đối với hệ thống trạm sạc tại cảng biển, cảng thủy nội địa và khu vực ven sông; đồng thời xây dựng chính sách ưu đãi về thuế, phí cầu bến đối với các phương tiện thủy xanh được đóng mới trong nước.
Bốn là, giữ gìn lực lượng lao động lành nghề và đổi mới công tác đào tạo.
Công nghiệp đóng tàu là ngành đòi hỏi trình độ tay nghề cao, thời gian tích lũy kinh nghiệm dài và sự phối hợp chặt chẽ giữa nhiều nhóm lao động kỹ thuật.
Tuy nhiên, lực lượng thợ hàn 6G, thợ kết cấu vỏ tàu và công nhân kỹ thuật lành nghề đang có xu hướng già hóa, trong khi một bộ phận lao động đã chuyển sang các ngành nghề khác do hoạt động sản xuất đóng tàu thiếu ổn định trong nhiều năm.
Nếu để đứt gãy lực lượng lao động kỹ thuật nòng cốt, việc khôi phục năng lực sản xuất của các nhà máy trong tương lai sẽ gặp nhiều khó khăn, ngay cả khi đã giải quyết được bài toán vốn và đơn hàng.
Bởi vậy, cần tiếp tục thực hiện nhất quán chủ trương duy trì nhịp độ sản xuất, bảo đảm việc làm và thu nhập ổn định để giữ chân đội ngũ thợ lành nghề, nhất là tại các cơ sở đóng tàu đang trong quá trình tái cơ cấu.
Đồng thời, cần đổi mới mô hình đào tạo nghề đóng tàu tại các trung tâm hàng hải lớn như Hải Phòng, Nha Trang, TP.HCM theo hướng gắn đào tạo với xưởng thực hành, thiết bị và công nghệ sản xuất thực tế. Việc đẩy mạnh cơ giới hóa nhằm giảm bớt công việc nặng nhọc cũng cần đi đôi với chế độ tiền lương, phụ cấp độc hại và chính sách đãi ngộ tương xứng.
Năm là, tái cấu trúc ngành theo các cụm động lực và hình thành liên minh doanh nghiệp nội địa.
Một trong những bài học quan trọng từ quá trình phát triển công nghiệp đóng tàu Việt Nam trước đây là việc đầu tư phân tán, thiếu liên kết có thể dẫn đến lãng phí nguồn lực và làm suy giảm hiệu quả sử dụng những công trình hạ tầng có giá trị lớn.
Để khắc phục hạn chế này, cần nghiên cứu tổ chức lại không gian phát triển công nghiệp đóng tàu theo ba cụm động lực, gồm miền Bắc với trọng tâm Hải Phòng - Quảng Ninh; miền Trung với trọng tâm Quảng Ngãi - Khánh Hòa và miền Nam với trọng tâm TP.HCM - khu vực Bà Rịa - Vũng Tàu.
Trong từng cụm, cần xây dựng cơ chế liên kết, dùng chung một số hạng mục hạ tầng quan trọng như ụ khô, triền đà, luồng hàng hải và các công trình kỹ thuật có giá trị đầu tư lớn, qua đó hạn chế đầu tư trùng lặp và nâng cao hiệu quả khai thác tài sản hiện có.
Cùng với tái cấu trúc không gian sản xuất, cần thúc đẩy hình thành các liên minh giữa doanh nghiệp vận tải biển, doanh nghiệp vận tải thủy nội địa với các nhà máy đóng tàu và doanh nghiệp công nghiệp hỗ trợ trong nước.
Sự liên kết này không chỉ giúp tạo thị trường ổn định cho ngành đóng tàu mà còn thúc đẩy quá trình nghiên cứu, sản xuất và nội địa hóa máy móc, thiết bị, từng bước giảm sự phụ thuộc vào nguồn cung nước ngoài.
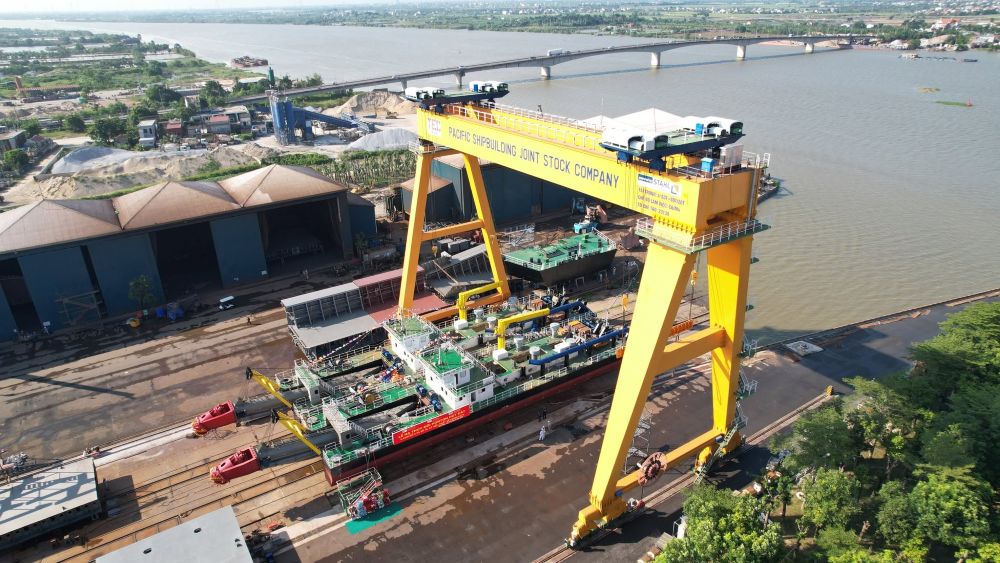 |
| Đóng mới tàu hút cát công suất lớn tại Nhà máy đóng tàu Thái Bình Dương - Hải Phòng. |
Thời điểm vàng cho một quyết sách
Nhìn từ chiến lược phục hưng công nghiệp đóng tàu của Nhật Bản, bài học lớn nhất có thể rút ra là đối với một quốc gia biển, năng lực công nghiệp đóng tàu không đơn thuần phản ánh trình độ sản xuất công nghiệp, mà còn có ý nghĩa chiến lược đối với an ninh kinh tế, năng lực vận tải biển và quyền tự chủ trong các chuỗi cung ứng quan trọng.
Nhật Bản lựa chọn tái thiết ngành đóng tàu bằng một chương trình tổng thể, kết hợp giữa hỗ trợ tài chính, đổi mới công nghệ, phát triển nguồn nhân lực và tái cấu trúc doanh nghiệp. Điều này cho thấy, sự phục hồi bền vững của ngành không thể chỉ dựa vào một vài dự án đầu tư riêng lẻ, mà đòi hỏi hệ thống chính sách đồng bộ, được triển khai nhất quán trong dài hạn.
Đối với Việt Nam, cơ hội đang xuất hiện từ hai chiều: sự gia tăng nhu cầu đóng tàu trên thị trường quốc tế, khi năng lực sản xuất của nhiều cường quốc đóng tàu đã được đặt hàng trong nhiều năm tới; đồng thời, quá trình chuyển đổi xanh của vận tải biển và vận tải thủy đang mở ra những phân khúc sản phẩm, công nghệ mới.
Trong bối cảnh đó, việc xử lý dứt điểm các khoản nợ tồn đọng lịch sử của SBIC cần được gắn với một chương trình tái thiết công nghiệp đóng tàu có trọng tâm, trọng điểm, trong đó ưu tiên khôi phục năng lực tài chính, khả năng tiếp cận bảo lãnh ngân hàng, duy trì đội ngũ lao động kỹ thuật và tổ chức lại các cơ sở sản xuất theo hướng liên kết, chuyên môn hóa.
Nếu những điểm nghẽn này được tháo gỡ bằng các cơ chế phù hợp, Việt Nam không chỉ có điều kiện tận dụng làn sóng đơn hàng quốc tế mà còn có thể từng bước xây dựng năng lực đóng mới các phương tiện thủy thế hệ mới, gia tăng tỷ lệ nội địa hóa và hình thành hệ sinh thái công nghiệp hỗ trợ có sức cạnh tranh.
Vì vậy, thời điểm hiện nay cần được nhìn nhận không chỉ là cơ hội xử lý những tồn tại của một tổng công ty, mà còn là cơ hội tái định vị toàn bộ ngành công nghiệp đóng tàu trong chiến lược phát triển kinh tế biển và công nghiệp quốc gia.
Một quyết sách đúng, được ban hành kịp thời và tổ chức thực hiện hiệu quả, sẽ không chỉ góp phần phục hồi một ngành công nghiệp nền tảng, mà còn tạo tiền đề để Việt Nam nâng cao năng lực tự chủ, tham gia sâu hơn vào chuỗi giá trị đóng tàu toàn cầu và từng bước hiện thực hóa mục tiêu trở thành quốc gia biển mạnh.

Doanh nghiệp ngoại tăng đầu tư vào công nghiệp đóng tàu
Trong 5 - 10 năm tới, sẽ chứng kiến sự bứt phá mạnh mẽ của lĩnh vực hàng hải tại Việt Nam, trong đó, công nghiệp đóng tàu chiếm một vị trí quan...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Thời điểm vàng để tái thiết ngành công nghiệp đóng tàu Việt Nam: Bài học từ Nhật Bản -
Petrovietnam thúc đẩy năng lực dự phòng và đa dạng hóa nguồn cung -
Nhựa Đồng Nai ba kỳ liên tiếp đạt Thương hiệu Quốc gia -
Doanh nghiệp điện tử Hàn Quốc tính đầu tư mở rộng nhà máy tại Hưng Yên -
Gia vị Việt đạt Thương hiệu Quốc gia nhờ chất lượng đi trước, lợi nhuận theo sau -
Chi cục Hải quan Khu vực XIX thông quan hàng hóa 10 tỷ USD trong 9 tháng năm 2026 -
Vingroup mở “đường lớn”, doanh nghiệp cung ứng Việt đón cơ hội vươn ra thế giới




-
 LPBank được vinh danh Thương hiệu truyền cảm hứng tại APEA 2026
-
 MGLAND - Elite Capital sẵn sàng bứt phá tại Vinhomes Green Paradise Cần Giờ
-
 TTC Phú Quốc tưng bừng khai trương Văn phòng bán hàng và nhà mẫu tại TP.HCM
-
 Tiềm năng hút khách tạo dòng tiền của Da Nang Downtown
-
 FE CREDIT được vinh danh “Doanh nghiệp xuất sắc châu Á” tại APEA 2026
-
 The Upper East Saigon giành giải ngay lần đầu tham dự Vietnam Property Awards 2026