


 Khắc ghi lời Bác, phát huy sức mạnh đại đoàn kết toàn dân tộc
-
Khắc ghi lời Bác, phát huy sức mạnh đại đoàn kết toàn dân tộc
-
 Đà Nẵng triển khai các giải pháp thúc đẩy tăng trưởng ngành xây dựng
-
 Ông Trần Quân được điều động giữ chức Phó Bí thư Thường trực Tỉnh ủy Lạng Sơn
-
 TP.HCM và 7 địa phương ký kết hợp tác cùng kiến tạo không gian phát triển mới
-
Huế: Rà soát tháo gỡ mặt bằng dự án bảo tồn, tôn tạo kinh thành Huế -
Đối thoại Biển 15: Chuyển cam kết BBNJ thành hành động thực chất
Thu nhập vãng lai từ 2 triệu đồng mới phải nộp thuế
Mạnh Bôn
- 10/07/2013 12:55

Thay vì thu nhập 1 triệu đồng trở lên đã phải nộp thuế, từ ngày 1/7/2013, cá nhân có thu nhập vãng lai từ 2 triệu đồng trở lên mới bị khấu trừ 10% thu nhập.
TIN LIÊN QUAN
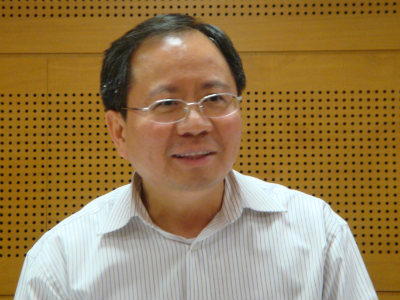 | ||
| Thứ trưởng Bộ Tài chính, ông Đỗ Hoàng Anh Tuấn |
Thứ trưởng Bộ Tài chính, ông Đỗ Hoàng Anh Tuấn vừa ký công văn gửi cơ quan thuế các địa phương nhằm hướng dẫn triển khai Luật thuế Thu nhập cá nhân (TNCN) sửa đổi, bổ sung vừa có hiệu lực từ ngày 1/7/2013.
Một trong những nội dung quan trọng nhất của công văn này là tổ chức, cá nhân trả thu nhập cho cá nhân cư trú không ký hợp đồng lao động hoặc ký hợp đồng lao động dưới 3 tháng, thực hiện khấu trừ thuế TNCN để nộp vào ngân sách nhà nước với tỷ lệ thống nhất là 10% đối với thu nhập từ 2 triệu đồng trở lên/lần trả thu nhập, mà không phân biệt cá nhân có hay chưa có mã số thuế.
Trong khi đó, theo quy định trước đây, khi chi trả thu nhập cho cá nhân cư trú không ký hợp đồng lao động hoặc ký hợp đồng lao động dưới 3 tháng từ 1 triệu đồng trở lên/lần trả thu nhập, tổ chức, cá nhân chi trả phải khấu trừ 10% tổng số thu nhập đối với cá nhân có mã số thuế và khấu trừ 20% tổng số thu nhập đối với cá nhân chưa có mã số thuế.
Điều kiện xác định cá nhân cư trú, căn cứ vào thời hạn thuê nhà để ở (theo hợp đồng thuê nhà) từ 183 ngày trở lên, thay vì từ 90 ngày trở lên theo quy định tại Nghị định 100/2008/NĐ-CP.
Cá nhân chỉ được miễn thuế thu nhập từ chuyển nhượng nhượng nhà ở, quyền sử dụng đất ở và tài sản gắn liền với đất ở duy nhất tại Việt Nam khi có quyền sở hữu nhà ở, quyền sử dụng đất ở tính đến thời điểm chuyển nhượng tối thiểu là 183 ngày. Trường hợp cá nhân chuyển nhượng nhà ở, công trình xây dựng hình thành trong tương lai không được miễn thuế thu nhập theo diện nhà ở duy nhất.
Cũng theo công văn này, tổ chức, doanh nghiệp mua hoặc đóng hộ cho người lao động các khoản tiền phí tích luỹ mua bảo hiểm nhân thọ, bảo hiểm không bắt buộc khác, tiền tích luỹ đóng góp quỹ hưu trí tự nguyện thì không cộng các khoản này vào thu nhập chịu thuế của cá nhân.
Mạnh Bôn
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Huế: Rà soát tháo gỡ mặt bằng dự án bảo tồn, tôn tạo kinh thành Huế -
Đối thoại Biển 15: Chuyển cam kết BBNJ thành hành động thực chất -
Gia Lai bổ sung thêm 387 tỷ đồng làm cầu vượt nút giao tại cửa ngõ Quy Nhơn -
Việt Nam khẳng định vai trò, đóng góp ngày càng thực chất tại Liên hợp quốc -
Tổng Bí thư, Chủ tịch nước Tô Lâm tham dự Đại hội đồng Liên hợp quốc khóa 81 -
Gia Lai hút hơn 9.100 tỷ đồng vốn đầu tư chỉ trong một tuần -
TP.HCM và 7 địa phương nghiên cứu danh mục đầu tư liên vùng




-
 Brewing Tomorrow: Carlsberg Việt Nam thúc đẩy tăng trưởng xanh và phát triển bền vững thông qua sử dụng tài nguyên hiệu quả
-
 Hiện đại hóa đô thị, giao thông bằng quản trị video tích hợp AI cùng Univision
-
 Công ty CP Green i-Park ký kết Thỏa thuận hợp tác đầu tư với Trung tâm Kinh tế Thương mại Trung Quốc - ASEAN
-
 5 điểm Galaxy Z Fold8 Ultra vượt trội về thông số so với iPhone Duo
-
 Tour Thượng Hải mùa thu 2026: Bay thẳng Sun PhuQuoc Airways, No Shopping, giá từ 14,99 triệu đồng
-
 Anh hùng Lao động Nguyễn Thị Nga: “Tôi chọn kinh doanh từ một câu hỏi về cuộc sống”