


 Khối ngoại đảo chiều bán ròng, dòng tiền phân hóa tuần đầu nâng hạng
-
Khối ngoại đảo chiều bán ròng, dòng tiền phân hóa tuần đầu nâng hạng
-
 Góc nhìn TTCK tuần 28/9 - 2/10: Lực cầu yếu, VN-Index vẫn đối mặt khả năng rung lắc
-
 Nam A Bank nhận khoản tài trợ 60 triệu USD từ FMO, tiếp tục mở rộng dòng vốn xanh quốc tế
-
 Cho vay doanh nghiệp "gánh" lợi nhuận ngân hàng quý III, big 4 dẫn đầu nhờ vốn rẻ
-
LPBank trao gần 1,8 tỷ đồng học bổng sau đại học cho học viên Đại học Quốc gia TP.HCM -
Thanh toán QR xuyên biên giới: Đừng vội khoe thành tích "kết nối được"
2 cổ phiếu cần quan tâm ngày 16/1
Thanh Thúy (Tinnhanhchungkhoan.vn)
- 16/01/2018 07:05

Báo Đầu tư xin trích báo cáo phân tích một số cổ phiếu cần quan tâm trước phiên 16/1 của các công ty chứng khoán.
1. PVOil có tiềm năng tăng trưởng mạnh và nhiều cơ hội để tăng thị phần
CTCK Maritime (MSI)
Tổng công ty Dầu Việt Nam (PVOIL) là đơn vị thành viên trực thuộc Tập đoàn Dầu khí Quốc gia Việt Nam, là đơn vị duy nhất của Tập đoàn tham gia phát triển hoàn chỉnh khâu hạ nguồn của ngành Dầu khí trong các lĩnh vực xuất nhập khẩu, kinh doanh dầu thô và chế biến, tồn trữ, phân phối các sản phẩm dầu.
Với mạng lưới phân phối rộng khắp cả nước, hiện PVoil đứng thứ 2 trong lĩnh vực kinh doanh phân phối xăng dầu trong nước và tại Lào chiếm khoảng 22% thị phần nội địa với sản lượng 3.3 triệu m3/ tấn/năm.
Nhu cầu tiêu thụ xăng dầu dự báo có mức tăng trưởng tốt trong giai đoạn 2016-2025: Mức tiêu thụ xăng dầu bình quân đầu người ở mức thấp so với các nước trong khu vực. Dự báo nhu cầu tiêu thụ xăng dầu tăng 5-6%/năm cùng với tốc độ tăng trưởng GDP.
PVOIL hiện chiếm khoảng 22% thị phần nội địa với sản lượng khoảng 3,3 triệu m3/năm, đứng thứ 2 trên thị trường sau PLX. Đứng thứ 2 tại Lào với khoảng 20% thị phần bán lẻ (tương đương khoảng 15% thị phần tổng các kênh phân phối)
PVOIL là một trong hai doanh nghiệp (PVOIL và Petrolimex) có mạng lưới phân phối phủ khắp 63 tỉnh thành trên cả nước với khoảng 3.500 cửa hàng xăng dầu, trong đó có gần 540 cửa hàng xăng dầu do PVOIL trực tiếp quản lý/vận hành và 3.000 cửa hàng xăng dầu đại lý. Tại Lào, PVOIL có 120 cửa hàng xăng dầu tại 16/18 tỉnh thành.
PVOIL có góp vốn tại 3 nhà máy nhiên liệu sinh học với công suất 100.000 m3 E100/năm/nhà máy và có 10 trạm pha chế xăng sinh học với tổng công suất pha chế đạt gần 900,000m3 E5/năm. Đây là một lợi thế lớn của PVOIL trong việc chủ động về nguồn cung Ethanol (E100) và tổ chức pha chế xăng sinh học khi cả nước triển khai thực hiện lộ trình sử dụng nhiên liệu sinh học của Chính phủ. Theo đó, kể từ 01/01/2018, tất cả xăng A92 truyền thống sẽ được thay bằng xăng sinh học E5 và tiến đến E10 và Diesel sinh học trong tương lai.
Là đơn vị thành viên của Tập đoàn dầu khí Việt Nam, PVOIL được hưởng lợi thế từ hai nhà máy lọc dầu mà Tập đoàn có vốn góp là Nhà máy lọc dầu Dung Quất (sở hữu 100% vốn, hiện đang thực hiện cổ phần hóa và PVN nắm giữ 49% sau cổ phần hóa) và Nhà máy lọc dầu Nghi Sơn (sở hữu 25.1% vốn). Trong nước hiện chỉ có hai NMLD này và là 2 nguồn cung cấp xăng dầu chiếm tới xấp xỉ 80% nhu cầu cả nước.
Công ty kỳ vọng sẽ có bước phát triển đột phá sau cổ phần hóa nhờ việc Chính phủ điều hành kinh doanh xăng dầu theo thị trường, kiểm soát hiệu quả gian lận thương mại; nắm bắt cơ hội để phát triển mở rộng mạng lưới thông qua M&A; Phát triển kinh doanh nhiên liệu bay, dịch vụ gia tăng tại cửa hàng xăng dầu.
PVOIL có tiềm năng tăng trưởng mạnh mẽ từ hoạt động M&A. Mặc dù ngành kinh doanh xăng dầu có mức độ tập trung cao tuy nhiên có rất nhiều cơ hội để PVOIL gia tăng thị phần vì có tới 77,8% số cây xăng hiện vẫn đang thuộc sở hữu của đại lý tư nhân, chỉ có 22.2% còn lại thuộc sở hữu của PLX, PVOIL; Thanh Lễ; Saigon Petrol và Mipeccorp. Đồng thời Năng lực kho chứa đáp ứng nhu cầu phát triển trong 5 – 7 năm.
Hiện PVOil sở hữu gần 1 triệu m3 kho khắp cả nước: Kho Đình Vũ – 75.000 m3; Kho Vũng Áng – 60.000 m3; Kho Cù Lao Tào: 150.000 m3; Kho Nhà Bè – 150,000 m3; Kho Vũng Tàu – 121,500 m3.
2. Mức giá mục tiêu của cổ phiếu DVN là 32.500 đồng/Cp
CTCK BIDV (BSC)
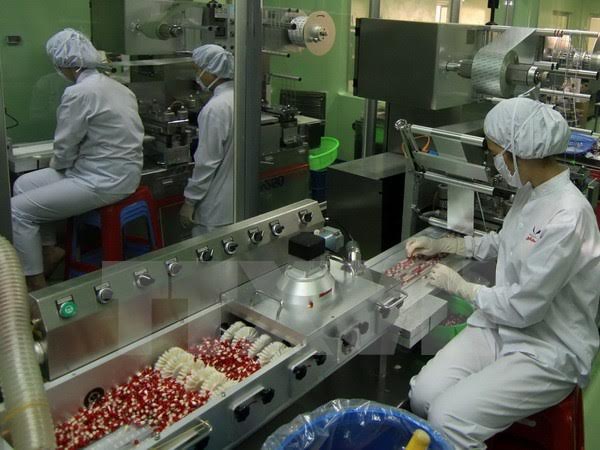 |
| Ảnh minh họa. Nguồn: Internet |
Tổng Công ty Dược Việt Nam – CTCP (mã DVN) đang trong xu hướng tăng giá. Chỉ báo ADX tăng mạnh, cùng với chỉ báo xu hướng tăng và phân kỳ bên trên đường tín hiệu của chỉ báo MACD, cho thấy xu hướng tiếp tục tăng giá cổ phiếu.
Chỉ báo OBV tăng mạnh và tạo đỉnh mới, xác nhận xu hướng tăng của đường giá. Cổ phiếu sẽ tiếp tục tăng mạnh trong các phiên tới.
Vì vậy, chúng tôi đưa ra khuyến nghị mức giá mua đối với DVN là 24.320 – 25.600 đồng/CP, giá mục tiêu là 32.500 đồng/Cp, cắt lỗ tại mức giá 23.552 đồng/CP.
Thị trường chứng khoán: Cơ hội còn nhiều ở những cổ phiếu bị quên lãng
Con số 50% cổ phiếu không tăng, thậm chí giảm giá trong khi VN-Index vượt qua ngưỡng 1.000 điểm cho thấy, dòng tiền đang tập trung vào các cổ phiếu...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 Khối ngoại đảo chiều bán ròng, dòng tiền phân hóa tuần đầu nâng hạng
-
 Góc nhìn TTCK tuần 28/9 - 2/10: Lực cầu yếu, VN-Index vẫn đối mặt khả năng rung lắc
-
 Nam A Bank nhận khoản tài trợ 60 triệu USD từ FMO, tiếp tục mở rộng dòng vốn xanh quốc tế
-
 Cho vay doanh nghiệp "gánh" lợi nhuận ngân hàng quý III, big 4 dẫn đầu nhờ vốn rẻ
-
LPBank trao gần 1,8 tỷ đồng học bổng sau đại học cho học viên Đại học Quốc gia TP.HCM -
Thanh toán QR xuyên biên giới: Đừng vội khoe thành tích "kết nối được" -
PNJ điều chỉnh kế hoạch kinh doanh, dự kiến lỗ hơn 6.000 tỷ đồng trong 2026 -
Hà Nội tính toán nguồn lực cho kế hoạch đầu tư công 864.682 tỷ đồng -
Chứng khoán phiên 25/9: Cổ phiếu trụ nâng đỡ, VN-Index hồi hơn 10 điểm -
Ngân hàng phải phân loại rủi ro rửa tiền với doanh nghiệp kinh doanh bất động sản, đá quý, sòng bạc... -
BIWASE huy động 1.162 tỷ đồng, mở dư địa cho chu kỳ đầu tư mới








-
 SCIC tiến tới hình thành Quỹ Đầu tư quốc gia
-
 Vietcombank nối dài hành trình chuyển đổi số cùng tiểu thương trên cả nước
-
 Công ty Cổ phần Cảng Sài Gòn thông báo mời chào giá tìm kiếm, lựa chọn khách hàng thuê bãi chứa hàng tổng hợp
-
 Vận động viên người khuyết tật cập nhật kiến thức dinh dưỡng trước các giải đấu quốc tế
-
 SAIGONTEL thúc đẩy nội địa hóa công nghệ với đối tác Hoa Kỳ
-
 Thúc đẩy hợp tác trong lĩnh vực năng lượng giữa EVN và bang Tây Úc