


 Công ty bảo hiểm của VPBank chính thức được cấp phép
-
Công ty bảo hiểm của VPBank chính thức được cấp phép
-
 Khối ngoại đảo chiều bán ròng, dòng tiền phân hóa tuần đầu nâng hạng
-
 Góc nhìn TTCK tuần 28/9 - 2/10: Lực cầu yếu, VN-Index vẫn đối mặt khả năng rung lắc
-
 Nam A Bank nhận khoản tài trợ 60 triệu USD từ FMO, tiếp tục mở rộng dòng vốn xanh quốc tế
-
Cho vay doanh nghiệp "gánh" lợi nhuận ngân hàng quý III, big 4 dẫn đầu nhờ vốn rẻ -
LPBank trao gần 1,8 tỷ đồng học bổng sau đại học cho học viên Đại học Quốc gia TP.HCM
3 cổ phiếu cần quan tâm ngày 28/7
Thanh Thúy (Tinnhanhchungkhoan.vn)
- 28/07/2017 07:09

Báo Đầu tư trích báo cáo phân tích một số cổ phiếu cần quan tâm trước phiên 28/7 của các công ty chứng khoán.
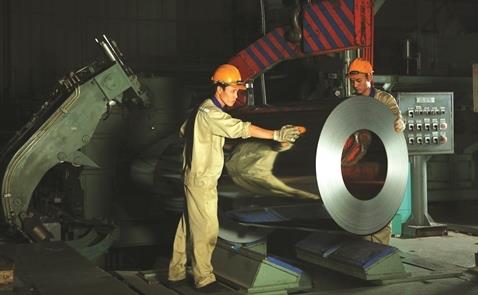 |
1. Khuyến nghị mua trung và dài hạn cổ phiếu NKG
CTCK BIDV (BSC)
Tổng sản lượng tiêu thụ của CTCP Thép Nam Kim (mã NKG) trong 6 tháng đầu năm 2017 là 382.061 tấn (tăng 8% so với cùng kỳ năm trước). Trong đó, sản lượng xuất khẩu là 152.030 tấn (tăng trưởng 22%) cùng kỳ 2016 là 124.849 tấn.
Tỷ trọng các thị trường xuất khẩu (theo sản lượng) chủ yếu là Indonesia 37%, Mỹ 17%, Malaysia 8% (cùng kỳ 2016 lần lượt là 53%, 11%, 7%), bên cạnh đó NKG đang đẩy mạnh xuất khẩu qua châu Âu, Úc và một số thị trường khác đang điều tra chống bán phá giá với thép Trung Quốc.
Doanh thu thuần 6 tháng của NKG đạt 5.487 tỷ đồng (tăng trưởng 38,09%), biên lợi nhuận gộp là 11,75%, giảm so với cùng kỳ 2016 (12,48%) nguyên nhân do trong quý II/2017 giá quặng sắt Thế giới diễn biến bất lợi, giá quặng 62% Fe giảm từ đỉnh 92,46 USD/tấn (tháng 2/2017) và tạo đáy 56,07 USD ngày 31/5/2017, dẫn tới sự giảm giá của HRC và kéo theo giảm giá bán thành phẩm của các doanh nghiệp Thép.
BSC ước tính doanh thu năm 2017 của NKG đạt 12.093 tỷ đồng, lợi nhuận sau thuế 711 tỷ đồng, EPS dự kiến 7.179 đồng (chưa tính số lượng cổ phiếu mới phát hành riêng lẻ). Vì vậy, chúng tôi vẫn duy trì khuyến nghị mua trung và dài hạn cổ phiếu NKG, giá mục tiêu 42.992 đồng/cp.
2. Khuyến nghị kém khả quan đối với DHG
CTCK Bản Việt (VCSC)
Doanh số sản phẩm tự sản xuất 6 tháng 2017 của CTCP Dược Hậu Giang (DHG) chỉ tăng nhẹ 2% so với cùng kỳ. Doanh số đã không phục hồi tương ứng với kỳ vọng của chúng tôi sau kết quả kém tích cực trong quý I/2017, vốn một phần bị ảnh hưởng bởi việc thay đổi mô hình phân phối của DHG.
Chúng tôi điều chỉnh giảm dự báo tăng trưởng doanh thu sản phẩm tự sản xuất năm 2017 từ 13% còn 10%. Chúng tôi kỳ vọng sự cải thiện trong nửa cuối 2017 khi việc mua hàng giữa DHG với khách hàng cải thiện và chi tiêu cho Quảng cáo & Khuyến mại gia tăng.
Lợi nhuận sau thuế 6 tháng 2017 tăng 17% nhờ sản lượng tại các nhà máy được miễn thuế cao hơn và thuế hoãn lại. Chúng tôi giảm dự báo thuế suất thực tế 2017 từ 4% còn 0,4%, củng cố cho tăng trưởng lợi nhuận sau thuế 16% năm 2017 so với 2016.
Vì vậy, chúng tôi giữ khuyến nghị kém khả quan cho DHG dù tăng giá mục tiêu thêm 6% chủ yếu nhờ giá mục tiêu theo phương pháp P/E dự theo các công ty cùng ngành trong nước cao hơn. DHG có định giá kém hấp dẫn với P/E trượt 23 lần.
3. Giá mục tiêu của cổ phiếu DXG là 22.000 đồng/CP
CTCK Đầu tư Việt Nam (IVS)
Sau thời gian gần 2 tháng tích lũy quanh vùng giá 15.800-17.600 đồng, cổ phiếu DXG của Công ty Cổ phần Dịch vụ và Xây dựng Địa ốc Đất Xanh bất ngờ bứt giá trong phiên ngày 26/7 và phiên hôm nay, lên mức 18.350 đồng/CP.
Thanh khoản trong 2 phiên vừa qua cũng khá lớn, dao động quanh 8-10 triệu cổ phiếu/phiên. Mặc dù kết quả kinh doanh quý II của DXG là không tích cực với doanh thu thuần ghi nhận 293 tỷ (giảm 62% so với cùng kỳ năm trước) và lợi nhuận sau thuế giảm 40% còn 81,31 tỷ so với cùng kỳ.
Tuy nhiên việc tăng mạnh trong phiên gần đây cho thấy nhà đầu tư vẫn đang kỳ vọng vào việc ghi nhận lợi nhuận từ các dự án bất động sản của Đất Xanh.
Về phân tích kỹ thuật, phiên break-out ngày hôm qua và giá đã vượt lên trên 3 đường MA xác lập xu hướng tăng giá ít nhất là trong ngắn hạn của cổ phiếu DXG. Giá mục tiêu chúng tôi đưa ra là 22.000 đồng/CP và giá cắt lỗ là 16.000 đồng/CP.
Đất Xanh "bắt tay" chiến lược với 20 đối tác lớn
Ngày 20/6, Tập đoàn Đất Xanh đã ký kết hợp tác chiến lược với gần 20 đối tác lớn trong nước và quốc tế.
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Nam A Bank nhận khoản tài trợ 60 triệu USD từ FMO, tiếp tục mở rộng dòng vốn xanh quốc tế -
Cho vay doanh nghiệp "gánh" lợi nhuận ngân hàng quý III, big 4 dẫn đầu nhờ vốn rẻ -
LPBank trao gần 1,8 tỷ đồng học bổng sau đại học cho học viên Đại học Quốc gia TP.HCM -
Thanh toán QR xuyên biên giới: Đừng vội khoe thành tích "kết nối được" -
PNJ điều chỉnh kế hoạch kinh doanh, dự kiến lỗ hơn 6.000 tỷ đồng trong 2026 -
Hà Nội tính toán nguồn lực cho kế hoạch đầu tư công 864.682 tỷ đồng -
Chứng khoán phiên 25/9: Cổ phiếu trụ nâng đỡ, VN-Index hồi hơn 10 điểm






-
 SCIC tiến tới hình thành Quỹ Đầu tư quốc gia
-
 Vietcombank nối dài hành trình chuyển đổi số cùng tiểu thương trên cả nước
-
 Công ty Cổ phần Cảng Sài Gòn thông báo mời chào giá tìm kiếm, lựa chọn khách hàng thuê bãi chứa hàng tổng hợp
-
 Vận động viên người khuyết tật cập nhật kiến thức dinh dưỡng trước các giải đấu quốc tế
-
 SAIGONTEL thúc đẩy nội địa hóa công nghệ với đối tác Hoa Kỳ
-
 Thúc đẩy hợp tác trong lĩnh vực năng lượng giữa EVN và bang Tây Úc