


 An Giang: Doanh nghiệp giải thể tăng cao hơn doanh nghiệp thành lập mới trong 8 tháng đầu năm
-
An Giang: Doanh nghiệp giải thể tăng cao hơn doanh nghiệp thành lập mới trong 8 tháng đầu năm
-
 Chủ động phòng ngừa rủi ro các dự án đầu tư hạ tầng
-
 Bộ Xây dựng yêu cầu làm rõ việc thu phí nền tảng Vietnam Smarthub Logistics
-
Contech Vietnam 2026: Kết nối công nghệ, thiết bị với nhu cầu xây dựng -
Xây dựng cơ chế cảnh báo sớm cho ngành xuất khẩu trăm tỷ USD
7 ngành nghề, hoạt động kinh doanh của Mua bán nợ Việt Nam
Tú Ân
- 16/09/2026 20:39

Chính phủ ban hành Nghị định số 358/2026/NĐ-CP quy định về cơ chế hoạt động và quản lý tài chính của Công ty trách nhiệm hữu hạn một thành viên Mua bán nợ Việt Nam (DATC).
TIN LIÊN QUAN
DATC là công cụ của Chính phủ hỗ trợ cơ cấu lại doanh nghiệp nhà nước và các thành phần kinh tế khác thông qua hoạt động tiếp nhận, mua, xử lý nợ và tài sản theo chỉ định của Chính phủ, Thủ tướng Chính phủ. Đồng thời, mua, xử lý các khoản nợ và tài sản theo cơ chế thị trường đảm bảo nguyên tắc bảo toàn và phát triển vốn nhà nước tại DATC.
7 ngành nghề, hoạt động kinh doanh của DATC
Nghị định 358/2026/NĐ-CP quy định các ngành nghề, hoạt động kinh doanh của DATC gồm:
Tiếp nhận, xử lý nợ và tài sản tiếp nhận:
Tiếp nhận nợ và tài sản theo quy định của pháp luật về cơ cấu lại vốn nhà nước tại doanh nghiệp, tổ chức tín dụng, trong đó có cả đơn vị sự nghiệp công lập thực hiện cổ phần hóa để xử lý theo quy định tại Nghị định này;
Tiếp nhận, xử lý theo chỉ định của Chính phủ, Thủ tướng Chính phủ gồm: nợ phải thu và các tài sản (trong đó có cả các tài sản tồn đọng, các tài sản gắn với xử lý nợ theo quyết định của Chính phủ, Thủ tướng Chính phủ) để tiếp tục đầu tư khai thác hoặc xử lý, thu hồi vốn cho Nhà nước theo quy định tại Nghị định này.
Mua, xử lý nợ và tài sản mua, gồm:
Mua, xử lý các khoản nợ và tài sản mua (trong đó có cả các dự án cần hỗ trợ xử lý nợ để tiếp tục đầu tư, khai thác) theo chỉ định của Chính phủ, Thủ tướng Chính phủ;
Mua, xử lý các khoản nợ và tài sản mua của các doanh nghiệp nhà nước và các thành phần kinh tế khác.
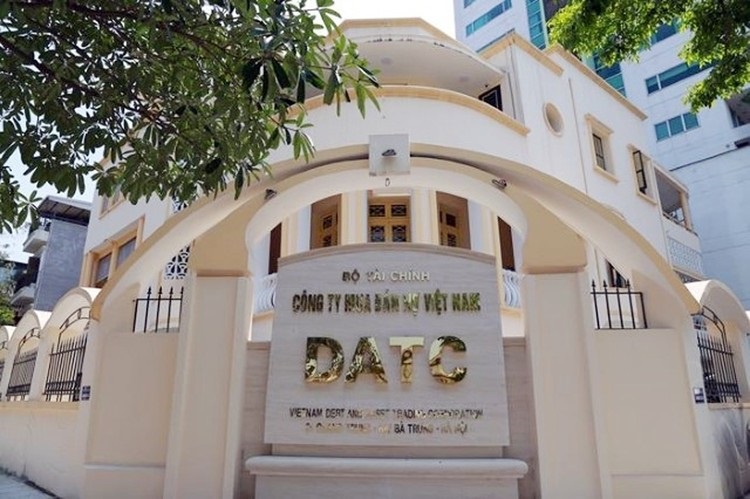 |
| Trụ sở của DATC. |
Tái cơ cấu doanh nghiệp thông qua hoạt động mua, bán, xử lý nợ và tài sản.
Quản lý, đầu tư, khai thác và kinh doanh tài sản; kinh doanh bất động sản gắn với hoạt động xử lý nợ và tài sản tiếp nhận thuộc các trường hợp: Là tài sản bảo đảm khoản nợ DATC mua, tiếp nhận; tài sản nhận cấn trừ nợ; tài sản mua, tiếp nhận theo chỉ định của Chính phủ, Thủ tướng Chính phủ theo đúng quy định của pháp luật.
Mua, quản lý, nhận chuyển giao nghĩa vụ nợ, xử lý nợ và tài sản có nguồn gốc từ Chính phủ/Nhà nước (nợ, tài sản hình thành từ vốn vay ODA, vốn vay ưu đãi nước ngoài của Chính phủ, nợ, tài sản hình thành từ vốn vay Chính phủ bảo lãnh) theo quyết định của cấp có thẩm quyền; quản lý, khai thác tài sản công theo quy định của pháp luật.
Tư vấn xử lý nợ, tài sản, mua, bán, sáp nhập, tái cơ cấu doanh nghiệp.
Thực hiện các hoạt động dịch vụ về: Thẩm định giá, quản lý nợ và tài sản trên cơ sở đảm bảo đầy đủ các điều kiện hoạt động theo quy định của pháp luật.
Vốn điều lệ của DATC
DATC xác định nhu cầu vốn điều lệ cần bổ sung theo quy định về quản lý và đầu tư vốn nhà nước tại doanh nghiệp và quy định sau:
Mức đầu tư từ các dự án của DATC (trong đó có dự án đầu tư hình thành từ cấn trừ nợ bằng tài sản, dự án bất động sản đã mua, tiếp nhận theo chỉ định được cấp có thẩm quyền phê duyệt hoặc quyết định chủ trương đầu tư trong giai đoạn từ thời điểm vốn điều lệ được phê duyệt gần nhất đến năm điều chỉnh vốn điều lệ), kế hoạch đầu tư dự án đã được duyệt tương ứng với mức vốn đầu tư từ nguồn ngân sách nhà nước, Quỹ đầu tư phát triển và các nguồn hợp pháp khác được ghi trong các dự án đầu tư của doanh nghiệp được cấp có thẩm quyền phê duyệt chủ trương đầu tư hoặc quyết định đầu tư, kế hoạch đầu tư dự án đã được duyệt.
Nhu cầu bổ sung vốn điều lệ phục vụ cho hoạt động kinh doanh gắn với quy mô doanh thu của DATC, cụ thể:
Nhu cầu bổ sung vốn điều lệ phục vụ cho hoạt động kinh doanh gắn với quy mô doanh thu kế hoạch của năm xác định điều chỉnh vốn điều lệ= (Doanh thu kế hoạch bình quân/Vòng quay vốn lưu động bình quân năm) - Vốn đầu tư của chủ sở hữu
Trong đó: Doanh thu kế hoạch bình quân: được xác định bằng chỉ tiêu doanh thu kế hoạch bình quân của 5 năm tính từ năm xác định điều chỉnh vốn điều lệ.
Vòng quay vốn lưu động bình quân năm được xác định bằng Tổng giá trị vòng quay vốn lưu động của 05 năm trước liền kề năm xác định điều chỉnh vốn điều lệ chia 5.
Vòng quay vốn lưu động của năm được xác định bằng tổng doanh thu thực hiện trong năm chia vốn lưu động bình quân của năm tương ứng.
Vốn lưu động bình quân năm được xác định bằng tổng vốn lưu động đầu năm và vốn lưu động cuối năm chia 2.
Vốn đầu tư của chủ sở hữu được xác định bằng số dư cuối năm (mã số 411 - "Vốn đầu tư của chủ sở hữu") trên Bảng báo cáo tình hình tài chính trong Báo cáo tài chính của năm liền kề trước năm xác định điều chỉnh vốn điều lệ.
Doanh thu, thu nhập khác và chi phí
Nghị định 358/2026/NĐ-CP quy định nguyên tắc ghi nhận doanh thu, chi phí như sau: DATC ghi nhận doanh thu, chi phí từ hoạt động mua, xử lý nợ và tài sản là toàn bộ nguồn thu, chi phí phát sinh trong quá trình mua, xử lý nợ và tài sản theo quy định đối với từng hình thức xử lý nợ và tài sản tại Nghị định này.
DATC thực hiện trích lập và sử dụng các khoản dự phòng theo quy định đối với doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ. Đối với các khoản nợ phát sinh từ hoạt động mua, bán, xử lý nợ, tái cơ cấu doanh nghiệp, DATC trích lập dự phòng trên cơ sở các nguyên tắc sau:
Thời gian quá hạn và giá trị quá hạn thanh toán được căn cứ vào thời điểm chuyển giao quyền chủ nợ cho DATC hoặc theo cam kết trả nợ gần nhất của bên nợ phù hợp với phương án xử lý nợ mua;
DATC quyết định mức trích lập dự phòng hằng năm trên cơ sở khả năng thu hồi nợ tại năm trích lập nhưng phải đảm bảo việc trích đủ 100% giá mua nợ còn lại trong thời gian không quá 05 năm kể từ thời điểm quá hạn theo quy định tại a ở trên.
DATC được hạch toán, phân bổ doanh thu, chi phí khi bán nợ trả chậm và thu nợ nhiều lần.
Nghị định 358/2026/NĐ-CP có hiệu lực thi hành từ ngày 30/10/2026 và bãi bỏ Nghị định số 129/2020/NĐ-CP ngày 27/10/2020 của Chính phủ về chức năng, nhiệm vụ và cơ chế hoạt động của DATC.
Kể từ ngày 30/10/2026, các phương án mua, xử lý nợ, tài sản, đã được phê duyệt trước thời điểm ngày 30/10/2026 thì DATC được lựa chọn tiếp tục thực hiện theo phương án đã được phê duyệt hoặc sửa đổi, bổ sung phương án để thực hiện theo quy định của Nghị định 358/2026/NĐ-CP.
Các khoản chi phí thực hiện nhiệm vụ chỉ định của Chính phủ, Thủ tướng Chính phủ phát sinh trước ngày 30/10/2026 được hạch toán vào chi phí của DATC.
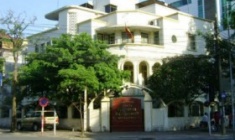
Công ty Mua bán nợ Việt Nam được bổ sung 3.100 tỷ vốn
Trong số 3.100 tỷ này thì 2.500 tỷ đồng từ Quỹ hỗ trợ sắp xếp và Phát triển doanh nghiệp, 600 tỷ đồng từ các nguồn vốn khác.
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 An Giang: Doanh nghiệp giải thể tăng cao hơn doanh nghiệp thành lập mới trong 8 tháng đầu năm
-
 Từ Vũng Tàu tới biển Baltic: Dấu ấn doanh nghiệp logistics Việt Nam trên những cấu kiện nghìn tấn của dự án Baltica 2
-
 Chủ động phòng ngừa rủi ro các dự án đầu tư hạ tầng
-
 Bộ Xây dựng yêu cầu làm rõ việc thu phí nền tảng Vietnam Smarthub Logistics
-
Contech Vietnam 2026: Kết nối công nghệ, thiết bị với nhu cầu xây dựng -
Xây dựng cơ chế cảnh báo sớm cho ngành xuất khẩu trăm tỷ USD -
Gilimex Industrial Park: tăng tốc triển khai hai dự án trong không gian phát triển mới của Bắc Ninh -
Xe bus KIM LONG vào Thái Lan, nhận đơn hàng 50 xe ngay ngày ra mắt -
Sao Vàng đất Việt 2026 gia hạn nhận hồ sơ đến hết ngày 30/9 -
Tập đoàn Thái Lan đầu tư mở rộng nhà máy xi măng tại Việt Nam -
EVN phải đủ mạnh để giữ vai trò nòng cốt trong bảo đảm an ninh năng lượng





-
 Khi chiến lược nhân sự trở thành động lực tăng trưởng của doanh nghiệp
-
 VALUE10 2026: Nhận diện doanh nghiệp có năng lực tạo giá trị hàng đầu Việt Nam
-
 Sửa Luật Bưu chính để đáp ứng yêu cầu phát triển mới
-
 Chất lượng tài sản ngân hàng: Cần nhìn xa hơn tỷ lệ nợ xấu
-
 Cập nhật giá đơn vị Quỹ liên kết đơn vị của AIA Việt Nam ngày 16/9/2026
-
 Giải mã iCAUR - thương hiệu ô tô năng lượng mới sắp vào Việt Nam