


 Đưa chính sách hải quan đến gần doanh nghiệp bằng đối thoại và giải đáp thực tiễn
-
Đưa chính sách hải quan đến gần doanh nghiệp bằng đối thoại và giải đáp thực tiễn
-
 Chưa xử phạt hộ kinh doanh chậm thông báo tài khoản ngân hàng, ví điện tử
-
 Sữa công thức trẻ em Vinamilk Optimum Gold được vinh danh thương hiệu của năm
-
Bà Mai Kiều Liên được Fortune vinh danh trong Top 100 phụ nữ quyền lực nhất châu Á -
Hải quan và VAFIE ký thỏa thuận hợp tác, hỗ trợ doanh nghiệp FDI
Giảm tình trạng doanh nghiệp chỉ tồn tại trên giấy
Mạnh Bôn
- 06/11/2026 08:23

Bộ Tài chính vừa yêu cầu đẩy nhanh tiến độ xử lý thủ tục giải thể doanh nghiệp.
TIN LIÊN QUAN
Theo bà Nguyễn Thị Cúc, Chủ tịch Hội Tư vấn thuế Việt Nam, muốn giải quyết dứt điểm tình trạng doanh nghiệp chỉ còn tồn tại trên giấy tờ, bên cạnh đẩy nhanh thủ tục hành chính, cần phân loại rõ từng nhóm đối tượng, tháo gỡ những vướng mắc không cần thiết giúp doanh nghiệp biết rõ nghĩa vụ, hồ sơ cần hoàn thiện và thời điểm kết thúc thủ tục.
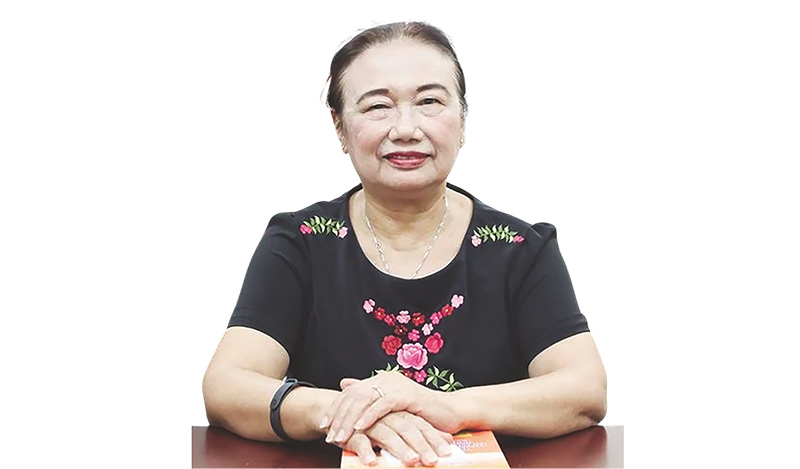 |
| Bà Nguyễn Thị Cúc, Chủ tịch Hội Tư vấn thuế Việt Nam |
Bộ Tài chính vừa yêu cầu đẩy nhanh tiến độ xử lý thủ tục giải thể doanh nghiệp trong bối cảnh ngành thuế đang triển khai chiến dịch làm sạch mã số thuế. Bà đánh giá thế nào về động thái này?
Đây là một bước tiến tích cực trong cải cách thủ tục hành chính, bởi việc gia nhập thị trường và rời khỏi thị trường đều phải thuận lợi, minh bạch. Một doanh nghiệp đã thực sự chấm dứt hoạt động, nhưng vẫn tồn tại trên hệ thống dữ liệu trong nhiều năm không chỉ gây khó khăn cho chính chủ doanh nghiệp đó, mà còn ảnh hưởng đến chất lượng quản lý nhà nước, độ chính xác của dữ liệu và môi trường kinh doanh nói chung.
Theo thông tin được công bố, có khoảng 617.000 doanh nghiệp, hộ kinh doanh thuộc diện không còn hoạt động hoặc chưa cập nhật đầy đủ thông tin. Đây là lượng hồ sơ tích tụ qua nhiều năm, chứ không phải số doanh nghiệp mới ngừng hoạt động trong năm 2026. Trong số đó, có những trường hợp đã làm thủ tục giải thể với cơ quan đăng ký kinh doanh, nhưng chưa hoàn tất nghĩa vụ với ngân sách nhà nước; có những trường hợp đã ngừng kinh doanh từ lâu, nhưng không thực hiện thủ tục chấm dứt hiệu lực mã số thuế; cũng có những trường hợp không còn hoạt động tại địa chỉ đã đăng ký với cơ quan thuế.
Vì vậy, việc Bộ Tài chính yêu cầu cơ quan đăng ký kinh doanh và cơ quan thuế phối hợp chặt chẽ, xử lý hồ sơ theo thời hạn cụ thể là rất cần thiết. Theo Công văn 16148/BTC-DNTN ngày 12/10/2026 của Bộ Tài chính, cơ quan đăng ký kinh doanh xử lý hồ sơ và chuyển thông tin cho cơ quan thuế trong 1 ngày làm việc. Cơ quan thuế có thời hạn 2 ngày làm việc để phản hồi. Khi nhận được ý kiến xác nhận doanh nghiệp đã hoàn thành nghĩa vụ thuế, cơ quan đăng ký kinh doanh tiếp tục xử lý trong 1 ngày làm việc. Trường hợp không nhận được ý kiến của cơ quan thuế trong thời hạn quy định, cơ quan đăng ký kinh doanh cũng thực hiện bước xử lý tiếp theo theo hướng dẫn của công văn trên.
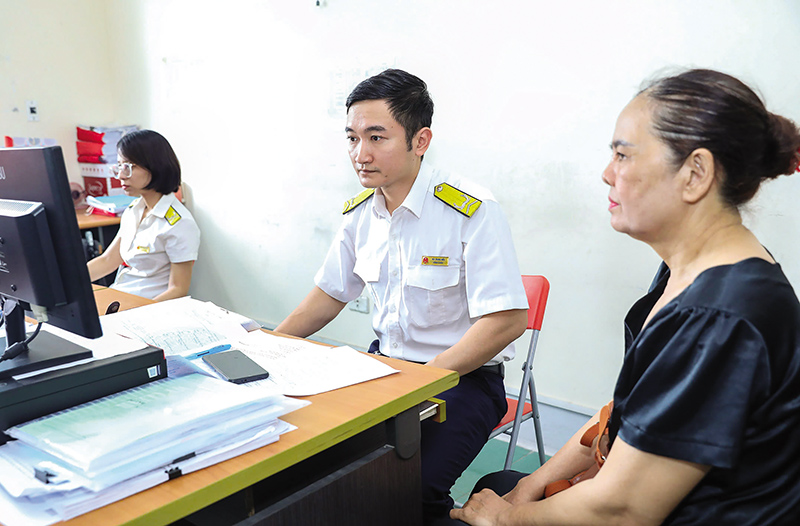 |
| Ngành thuế tuyên truyền và hướng dẫn người dân về chính sách thuế. Ảnh: Đức Thanh |
Theo bà, vì sao số lượng doanh nghiệp ngừng hoạt động nhưng chưa hoàn tất thủ tục giải thể và đóng mã số thuế lại tích tụ lớn như vậy?
Có 3 nhóm nguyên nhân chủ yếu, tác động lẫn nhau.
Thứ nhất là nhận thức pháp lý của một bộ phận doanh nghiệp còn hạn chế. Không ít chủ doanh nghiệp cho rằng, khi đã đóng cửa văn phòng, không còn doanh thu, không sử dụng hóa đơn và không phát sinh giao dịch, thì doanh nghiệp đương nhiên đã ngừng tồn tại. Nhưng trên thực tế, ngừng hoạt động sản xuất, kinh doanh không đồng nghĩa với việc đã hoàn thành thủ tục chấm dứt hoạt động về mặt pháp lý.
Khi doanh nghiệp chưa thực hiện đầy đủ thủ tục theo quy định, mã số thuế và tình trạng pháp lý của doanh nghiệp vẫn tồn tại trên hệ thống quản lý. Tùy tình trạng cụ thể, doanh nghiệp có thể phải thực hiện nghĩa vụ kê khai, giải trình, xử lý hóa đơn, chứng từ và các nghĩa vụ tài chính phát sinh từ trước. Nhiều chủ doanh nghiệp không nhận thức đầy đủ điều này, nên để hồ sơ tồn đọng trong thời gian dài.
Thứ hai là tâm lý ngại thực hiện thủ tục giải thể, nhất là ở doanh nghiệp nhỏ và siêu nhỏ. Khi hoạt động kinh doanh gặp khó khăn, chủ doanh nghiệp thường ưu tiên giải quyết công nợ, thanh lý tài sản, chấm dứt hợp đồng thuê mặt bằng và xử lý vấn đề lao động. Việc rà soát sổ sách kế toán, hóa đơn, chứng từ, kê khai thuế, hoàn thiện hồ sơ giải thể thường bị xếp sau.
Có doanh nghiệp cho rằng, cứ tạm ngừng một thời gian, khi có điều kiện sẽ xử lý thủ tục. Nhưng việc trì hoãn kéo dài nhiều năm khiến các vấn đề ban đầu vốn đơn giản trở nên phức tạp. Chứng từ có thể thất lạc, người phụ trách kế toán nghỉ việc, địa chỉ kinh doanh thay đổi, người đại diện pháp luật khó liên hệ hoặc không còn nắm được tình trạng hồ sơ của doanh nghiệp.
Thứ ba là chi phí tuân thủ khi rời khỏi thị trường đôi khi chưa tương xứng với quy mô và khả năng tài chính của doanh nghiệp nhỏ. Một doanh nghiệp chỉ hoạt động trong thời gian ngắn, không có doanh thu đáng kể, nhưng sau nhiều năm muốn giải thể lại phải rà soát hồ sơ, xử lý những kỳ kê khai còn thiếu, giải trình chứng từ và giải quyết các khoản tiền chậm nộp, tiền phạt nếu có. Chi phí thuê dịch vụ kế toán, tư vấn thuế và hoàn thiện hồ sơ có thể trở thành trở ngại lớn đối với chủ doanh nghiệp đã mất vốn hoặc không còn hoạt động.
Việc chưa đóng mã số thuế có đồng nghĩa doanh nghiệp tiếp tục phát sinh mọi nghĩa vụ thuế trong suốt thời gian không hoạt động hay không?
Về nghĩa vụ thuế, không nên hiểu rằng, cứ mã số thuế chưa chấm dứt thì mọi loại nghĩa vụ mặc nhiên phát sinh giống nhau cho toàn bộ thời gian đó. Cơ quan thuế phải căn cứ hồ sơ, tình trạng đăng ký, thời gian hoạt động, việc thực hiện nghĩa vụ kê khai và các quy định pháp luật tương ứng để xác định từng khoản cụ thể.
Trong quá trình rà soát, có thể phân biệt ít nhất 4 nhóm vấn đề: các khoản thuế và khoản phải nộp khác còn nợ ngân sách nhà nước; tiền chậm nộp gắn với khoản nợ thuế theo quy định; nghĩa vụ kê khai, quyết toán và xử lý hóa đơn, chứng từ; các vi phạm hành chính và khoản tiền phạt, nếu có căn cứ xác định vi phạm.
Bốn nhóm vấn đề trên không phải lúc nào cũng xuất hiện đồng thời và cũng không thể xử lý hoàn toàn giống nhau. Một doanh nghiệp có khoản nợ thuế đã được xác định rõ sẽ khác với doanh nghiệp chỉ còn thiếu một số hồ sơ hành chính. Doanh nghiệp có dấu hiệu mua bán hóa đơn bất hợp pháp hoặc trốn thuế cũng phải được xem xét khác với doanh nghiệp mới thành lập, không có hoạt động đáng kể và không có dấu hiệu gian lận.
Chẳng hạn, lệ phí môn bài của các năm trước, tiền chậm nộp và các khoản phạt cần được xác định theo quy định áp dụng đối với từng thời kỳ, tình trạng thực tế và hồ sơ cụ thể. Không thể chỉ dựa vào việc doanh nghiệp không có doanh thu để tự động kết luận là không còn nghĩa vụ. Nhưng cũng không nên đánh đồng mọi doanh nghiệp ngừng hoạt động với doanh nghiệp cố tình vi phạm.
Điều quan trọng là, phải làm rõ nghĩa vụ nào thực sự tồn tại, nghĩa vụ nào đã được hoàn thành, khoản nào phát sinh từ vi phạm và khoản nào chỉ liên quan đến thủ tục hành chính. Phân định đúng từ đầu sẽ giúp cơ quan thuế tập trung nguồn lực vào các trường hợp có rủi ro thực chất, tránh gây khó khăn không cần thiết cho các doanh nghiệp đã thực sự rời thị trường.
Đối với những doanh nghiệp ngừng hoạt động không có khả năng thanh toán các khoản lệ phí và tiền chậm nộp tích tụ qua nhiều năm, nên xử lý thế nào để vừa bảo đảm kỷ cương thuế, vừa tháo gỡ được hồ sơ tồn đọng?
Theo tôi, cần phân loại rõ ràng chứ không thể áp dụng một cách xử lý cho tất cả doanh nghiệp. Đối với những trường hợp có dấu hiệu gian lận hóa đơn, mua bán hóa đơn bất hợp pháp, trốn thuế hoặc cố tình lợi dụng việc ngừng hoạt động để né tránh nghĩa vụ với ngân sách nhà nước, cơ quan chức năng phải tiếp tục xác minh, xử lý theo pháp luật. Không thể lấy lý do làm sạch dữ liệu để bỏ qua hành vi vi phạm hoặc tạo ra tiền lệ doanh nghiệp cứ ngừng hoạt động đủ lâu thì được miễn trách nhiệm.
Tuy nhiên, đối với những doanh nghiệp nhỏ, không phát sinh hoặc chỉ phát sinh doanh thu rất thấp, không có dấu hiệu gian lận và đã thực sự ngừng hoạt động nhiều năm, cần có cách tiếp cận phù hợp hơn. Nếu họ chỉ còn vướng những sai sót thủ tục hành chính hoặc các khoản nghĩa vụ có giá trị nhỏ nhưng tích tụ lâu năm, việc yêu cầu xử lý theo một quy trình phức tạp như đối với doanh nghiệp có hoạt động lớn và nhiều rủi ro sẽ tạo ra chi phí không tương xứng.
Một vấn đề cần lưu tâm khi xử lý khoản nợ lệ phí môn bài và tiền chậm nộp lệ phí môn bài là Nghị quyết số 68-NQ/TW đã chấm dứt khoản lệ phí môn bài từ ngày 1/1/2026. Đây là thay đổi quan trọng, nhưng không có nghĩa các khoản phải nộp của những năm trước tự động được xóa bỏ. Việc xử lý các khoản tồn đọng cần có căn cứ pháp lý cụ thể và quyết định của cơ quan có thẩm quyền.
Theo bà, cần có cơ chế như thế nào để xử lý các khoản nghĩa vụ còn tồn đọng của doanh nghiệp đã ngừng hoạt động nhưng không có dấu hiệu gian lận?
Theo tôi, cần nghiên cứu cơ chế xử lý riêng với những doanh nghiệp đã ngừng hoạt động, không có doanh thu, không có dấu hiệu gian lận và thực tế không còn khả năng hoạt động trở lại. Có thể xem xét miễn, giảm hoặc xóa một số khoản nợ, tiền chậm nộp và tiền phạt theo các điều kiện, tiêu chí rõ ràng, nếu pháp luật cho phép hoặc sau khi cấp có thẩm quyền ban hành cơ chế phù hợp. Đây phải là giải pháp có chọn lọc, không phải xóa nợ đại trà.
Tôi kỳ vọng, Công văn 16148/BTC-DNTN sẽ tạo ra thay đổi thực chất trong cách phối hợp giữa các cơ quan. Thời hạn xử lý rõ ràng là điều kiện cần; điều kiện đủ là có đầu mối chịu trách nhiệm, dữ liệu được chia sẻ hiệu quả và những vướng mắc về chính sách được tổng hợp, xử lý kịp thời. Khi đó, doanh nghiệp chủ động hoàn tất thủ tục, cơ quan thuế cũng có thể tập trung nguồn lực vào những trường hợp có rủi ro cao hơn.
Bàn về các quy định giải thể doanh nghiệp
Các phân tích, góp ý, kiến nghị trong bài viết này được nêu ra không chỉ với nguyện vọng được góp phần vào việc minh bạch các quy định pháp...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
"Việt Nam đã sẵn sàng": Viettel và con đường vào chuỗi cung ứng hàng không toàn cầu -
Xây dựng tiêu chí để cá nhân, hộ, doanh nghiệp được hỗ trợ kinh doanh bền vững -
Phát triển hạ tầng LNG: Cần cơ chế đủ tin cậy để thu hút vốn đầu tư -
Hội nghị Kết nối và xúc tiến đầu tư KCN Phú Xuân - Ez.Park Đắk Lắk I -
VIMC kiến nghị dùng vốn ngân sách nâng cấp luồng hàng hải phục vụ "siêu" cảng Cần Giờ -
Giành giải Đồng Stevie Award, CUBHCM góp phần thúc đẩy đổi mới tại Việt Nam








-
 GC Food đính chính thông tin báo cáo tài chính (kỳ 1)
-
 GPBank giảm tới 2% lãi suất cho vay, tung gói 1.000 tỷ đồng hỗ trợ sản xuất kinh doanh
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Bảo hiểm
-
 Công bố Top 10 Ngân hàng tạo giá trị hàng đầu Việt Nam 2026
-
 Cargill khánh thành và bàn giao điểm trường thứ 129 tại Việt Nam
-
 Chứng khoán Kafi tăng trưởng mạnh 9 tháng đầu năm 2026, hướng đến niêm yết HoSE