


 Fed đảo chiều chính sách: Tăng lãi suất lần đầu sau 3 năm; giá vàng tiếp tục lao dốc
-
Fed đảo chiều chính sách: Tăng lãi suất lần đầu sau 3 năm; giá vàng tiếp tục lao dốc
-
 Fed tăng lãi suất lần đầu sau hơn 3 năm
-
 Huy động thêm 27.756 tỷ đồng qua đấu thầu trái phiếu Chính phủ
-
Chứng khoán phiên 16/9: Giằng co quanh ngưỡng 1.810 điểm, khối ngoại tiếp tục gom mua cổ phiếu -
Trái phiếu bất động sản bất ngờ sôi động trở lại, Masterise dẫn đầu về lượng phát hành
Áp lực lên bài toán vốn với đại dự án hạ tầng
Hà Tâm
- 17/09/2026 09:58

Mất cân đối kỳ hạn, chênh lệch huy động/cho vay, dòng tín dụng của các ngân hàng đang chảy vào sân sau… Rất nhiều căn bệnh của hệ thống ngân hàng đang gây áp lực lên bài toán vốn cho các đại dự án hạ tầng.
TIN LIÊN QUAN
“Gót chân Achilles” của dòng vốn ngân hàng
Lấy vốn ngắn hạn cho vay dài hạn là câu chuyện "biết rồi, khổ lắm, nói mãi" của ngành ngân hàng. Thế nhưng, khi nhu cầu vốn cho các đại dự án đã và đang được triển khai ngày càng lớn, việc mất cân đối kỳ hạn ngày càng bị kéo căng hết mức.
Theo Công ty Chứng khoán Yuanta, hiện vốn trung, dài hạn chỉ chiếm 16% tổng nguồn vốn huy động, trong khi tín dụng trung, dài hạn đã lên tới 48,5%.
Ông Nguyễn Quang Thuân, Chủ tịch Fiin Group cho rằng, hệ thống ngân hàng khó có thể đáp ứng nhu cầu tài trợ dài hạn ở quy mô mà danh mục dự án hạ tầng đòi hỏi.
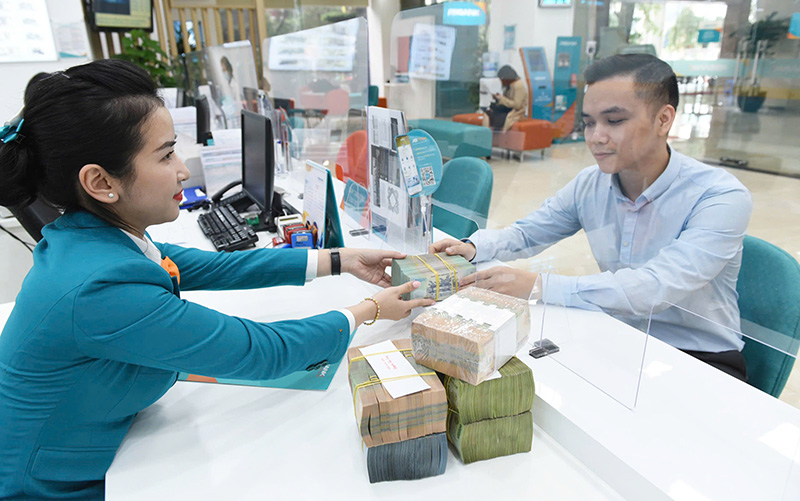 |
| Hiện tiền gửi tại các ngân hàng chủ yếu là ngắn hạn, gây áp lực rất lớn khi ngân hàng cho vay những đại dự án hạ tầng có thời gian thu hồi vốn dài. Ảnh: Dũng Minh |
Mặc dù dư nợ tín dụng toàn hệ thống đạt gần 20 triệu tỷ đồng vào cuối tháng 6/2026, cơ cấu nguồn vốn vẫn chủ yếu dựa trên tiền gửi ngắn hạn, khiến khả năng cung cấp các khoản vay có kỳ hạn 15-20 năm khó có thể cải thiện đáng kể trong trung hạn. Đồng thời, Tỷ lệ An toàn vốn (CAR) của toàn hệ thống ở mức dưới 12% cũng tiếp tục thu hẹp dư địa mở rộng tín dụng cho các dự án quy mô lớn.
Thời gian gần đây, mặc dù các ngân hàng Việt tích cực tiếp cận dòng vốn trung, dài hạn từ các tổ chức quốc tế, song con số 3 - 4 tỷ USD vốn quốc tế chỉ chiếm phần nhỏ so với cầu tín dụng trung, dài hạn trong nước.
Tiền gửi ngắn hạn vẫn chiếm tỷ trọng lớn, khiến mỗi khoản cho vay dài hạn mới đều làm gia tăng khoảng chênh lệch giữa kỳ hạn huy động và kỳ hạn cho vay. Chính khoảng chênh lệch này đã tạo ra rào cản với khả năng mở rộng tín dụng dài hạn.
Bộ đệm vốn của hệ thống ngân hàng tiếp tục thu hẹp dư địa này. CAR toàn hệ thống hiện ở mức dưới 12%. Việc tăng vốn chủ sở hữu cho toàn hệ thống, bao gồm cả các ngân hàng có vốn nhà nước, sẽ mở rộng năng lực cho vay dài hạn hiệu quả hơn so với việc điều chỉnh tỷ lệ sử dụng vốn ngắn hạn để cho vay trung và dài hạn. Nói cách khác, vấn đề về kỳ hạn không thể được giải quyết chỉ trong phạm vi của hệ thống ngân hàng.
Ông Nguyễn Minh Tuấn, Tổng giám đốc AFA Capital cho biết thêm, mặt bằng lãi suất trên toàn cầu đang tăng lên (thể hiện ở lợi suất trái phiếu toàn cầu tăng). Nói cách khác, thế giới đang bước vào kỷ nguyên vốn đắt đỏ hơn. Trong khi đó, hệ thống ngân hàng không chỉ đối mặt với mất cân đối kỳ hạn, mà còn mất cân đối huy động/cho vay.
Dù tính đến cuối tháng 8/2026, huy động có tốc độ tăng trưởng cao hơn tín dụng, song vẫn không bù đắp được mức độ thiếu hụt nguồn huy động kéo dài suốt gần 5 năm qua (hiện huy động thấp hơn cho vay hơn 1 triệu tỷ đồng). Với tình trạng này, theo các chuyên gia, vốn trung, dài hạn không chỉ khan hiếm, mà còn tiếp tục đắt đỏ trong thời gian tới.
Giải bài toán vốn trung và dài hạn cho các đại dự án
Theo TS. Cấn Văn Lực, chuyên gia kinh tế, hiện nền kinh tế phụ thuộc hơn 50% vốn vào hệ thống ngân hàng, còn lại là đầu tư công, vốn FDI… Kênh cổ phiếu và trái phiếu doanh nghiệp chỉ mới đóng góp được hơn 13% tổng nguồn vốn của nền kinh tế.
Trong bối cảnh này, huy động nguồn vốn quốc tế cho các đại dự án là rất cần thiết. Tuy nhiên, thay vì để ngân hàng đứng ra vay vốn quốc tế, ngân hàng nên tham gia với tư cách cầu nối.
Để gọi vốn ngoại, các chuyên gia chỉ ra, điểm nghẽn lớn nhất của Việt Nam không phải là thiếu nguồn vốn quan tâm đến thị trường, mà là thiếu các dự án được cấu trúc theo cách mà ngân hàng và nhà đầu tư trái phiếu có thể định giá và chấp nhận tài trợ.
Khả năng huy động trước hết là vấn đề của thiết kế dự án và cấu trúc hợp đồng. Dĩ nhiên, so với tín dụng ngân hàng, trái phiếu dự án đặt ra yêu cầu cao hơn đáng kể về tính độc lập của dự án. Cụ thể, ngân hàng có thể dựa vào quan hệ tín dụng lâu dài với doanh nghiệp hoặc kỳ vọng sự hỗ trợ từ công ty mẹ trong trường hợp cần thiết. Ngược lại, nhà đầu tư trái phiếu gần như chỉ dựa vào dòng tiền của chính dự án để đánh giá khả năng trả nợ.
Vì vậy, để huy động được vốn, trái phiếu dự án phải đảm bảo được 3 yếu tố: dòng tiền dự án phải được khoanh vùng/quản lý rõ ràng; cơ chế bảo đảm tài chính/tài sản đầy đủ; tính tách biệt pháp lý hoàn toàn giữa dự án và công ty chủ đầu tư.
Ông Nguyễn Quang Thuân nêu rõ, đối với ngân hàng, vai trò cần dịch chuyển từ nắm giữ sang khởi tạo và phân phối. Rủi ro xây dựng được giữ trên bảng cân đối của ngân hàng, trong khi các tài sản đã hoàn thành và có lịch sử vận hành được chuyển sang thị trường trái phiếu. Cơ chế này giúp giải phóng giới hạn cấp tín dụng đối với một khách hàng và tạo dư địa tài trợ cho các dự án tiếp theo. Sự luân chuyển này cho phép cùng một nền tảng vốn hỗ trợ một danh mục dự án lớn hơn.
Còn theo bà Nguyễn Thảo Hạnh, Phó trưởng phòng Nghiên cứu & Dịch vụ nhà đầu tư (Fiin Group), Việt Nam hoàn toàn có thể huy động vốn cho các dự án hạ tầng thông qua Trung tâm Tài chính quốc tế Việt Nam (VIFC). Theo đó, Việt Nam có thể tham khảo mô hình GIFT City của Ấn Độ. Đây không chỉ là mô hình đáng tham khảo về cách thức vận hành, mà còn mang lại nhiều kinh nghiệm hữu ích cho Việt Nam trong cả hoạt động ngân hàng xanh, quản lý quỹ ESG, vay thương mại mà cả huy động trái phiếu xanh ra thị trường quốc tế qua khuôn khổ trung tâm tài chính. Các doanh nghiệp Ấn Độ đã huy động trái phiếu xanh với tổng giá trị lũy kế 70,9 tỷ USD thông qua GIFT City.
Đại diện Fiin Group phân tích thêm, thị trường trong nước đã chứng minh cấu trúc huy động vốn dài hạn cho dự án hạ tầng là khả thi, nhưng mới ở quy mô từng giao dịch mà thiếu các sản phẩm được chuẩn hóa ra thị trường quốc tế. Nhiều giao dịch trái phiếu xanh đã được thực hiện trước khi có cơ chế trung tâm tài chính quốc tế ra đời. Tuy nhiên, để nhân rộng lên tương ứng quy mô vốn mà danh mục dự án hạ tầng quốc gia đòi hỏi, thị trường cần một kênh dẫn vốn có tổ chức với tần suất giao dịch đủ dày và đây chính là vai trò VIFC có thể xem xét áp dụng cho Việt Nam.
Đương nhiên, VIFC có thể tạo ra hành lang pháp lý và hạ tầng giao dịch để thu hút dòng vốn quốc tế, nhưng điều quan trọng nhất vẫn là khả năng hấp thụ vốn (bankability) của các dự án. Điều này phụ thuộc vào mức độ chắc chắn và khả năng dự báo dòng tiền của dự án, chất lượng gói tài sản bảo đảm cũng như khả năng thực thi quyền của bên cho vay.
Vốn ngân hàng chảy nhiều vào "sân sau"
Không chỉ mất cân đối kỳ hạn, nhiều ngân hàng đang tập trung vốn rất lớn cho hệ sinh thái sân sau, ảnh hưởng đến cấp vốn các đại dự án hạ tầng. Báo cáo tình hình sở hữu cổ phần và tập trung tín dụng tại các ngân hàng thương mại cổ phần của Ngân hàng Nhà nước (NHNN) mới đây cho thấy, tính đến ngày 30/6/2026, rủi ro tập trung tín dụng đối với nhóm khách hàng lớn ở mức đáng lưu ý. Cụ thể, tổng mức cấp tín dụng đối với nhóm khách hàng có dư nợ trên 500 tỷ đồng đạt 9,28 triệu tỷ đồng (chiếm 46,1% tổng dư nợ tín dụng), tăng 15,4% so với cuối năm 2025, cao hơn tốc độ tăng trưởng tín dụng chung toàn hệ thống.
Ngoài ra, quan hệ sở hữu, quan hệ lợi ích đan xen giữa các ngân hàng TMCP với các tập đoàn bất động sản và người có liên quan rất phức tạp. Các trường hợp như SeABank - BRG Group, MSB - ROX Group, ABBank - Geleximco, Techcombank - Masterise, Sacombank - Him Lam, KienlongBank - Sunshine, LPBank - Vingroup… cho thấy sự phụ thuộc và liên kết chặt chẽ, tiềm ẩn nguy cơ sân sau và nợ xấu tập trung.
NHNN cũng cảnh báo tín dụng tập trung cao vào lĩnh vực bất động sản và một số tập đoàn lớn cùng người có liên quan dao động 40-68% và nợ xấu tín dụng bất động sản tiếp tục có xu hướng tăng.
Không chỉ mất cân đối kỳ hạn, nhiều ngân hàng đang tập trung vốn rất lớn cho hệ sinh thái sân sau, ảnh hưởng đến cấp vốn các đại dự án hạ tầng. Báo cáo tình hình sở hữu cổ phần và tập trung tín dụng tại các ngân hàng thương mại cổ phần của Ngân hàng Nhà nước (NHNN) mới đây cho thấy, tính đến ngày 30/6/2026, rủi ro tập trung tín dụng đối với nhóm khách hàng lớn ở mức đáng lưu ý. Cụ thể, tổng mức cấp tín dụng đối với nhóm khách hàng có dư nợ trên 500 tỷ đồng đạt 9,28 triệu tỷ đồng (chiếm 46,1% tổng dư nợ tín dụng), tăng 15,4% so với cuối năm 2025, cao hơn tốc độ tăng trưởng tín dụng chung toàn hệ thống.
Ngoài ra, quan hệ sở hữu, quan hệ lợi ích đan xen giữa các ngân hàng TMCP với các tập đoàn bất động sản và người có liên quan rất phức tạp. Các trường hợp như SeABank - BRG Group, MSB - ROX Group, ABBank - Geleximco, Techcombank - Masterise, Sacombank - Him Lam, KienlongBank - Sunshine, LPBank - Vingroup… cho thấy sự phụ thuộc và liên kết chặt chẽ, tiềm ẩn nguy cơ sân sau và nợ xấu tập trung.
NHNN cũng cảnh báo tín dụng tập trung cao vào lĩnh vực bất động sản và một số tập đoàn lớn cùng người có liên quan dao động 40-68% và nợ xấu tín dụng bất động sản tiếp tục có xu hướng tăng.
Doanh nghiệp tăng phụ thuộc vào vốn ngân hàng: Cách nào để “bẩy” các nguồn vốn khác
Trong cơ cấu cung ứng vốn cho nền kinh tế, nếu cách đây 5 năm, tín dụng chỉ chiếm 42% thì năm 2025 đã tăng lên 57%, trong khi kênh trái phiếu và cổ...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Trái phiếu bất động sản bất ngờ sôi động trở lại, Masterise dẫn đầu về lượng phát hành -
Pacific Bridge Capital chậm công bố hàng loạt báo cáo, bị xử phạt 170 triệu đồng -
Siết công bố thông tin, giám sát giao dịch trên thị trường tài sản mã hóa -
Ước tính ETF ngoại giải ngân gần 246 triệu USD tuần đầu nâng hạng -
Việt Nam tham khảo kinh nghiệm Áo trong giám sát thị trường tài sản mã hóa -
Áp lực đáo hạn trái phiếu doanh nghiệp và bài toán lớn về tái cấp vốn -
Đề xuất thành lập Trung tâm phòng, chống lừa đảo




-
 18 năm tiếp tục khẳng định vị thế tại thị trường Việt Nam
-
 Mở bán chính thức KĐT Đất Việt Green Park, ưu đãi hấp dẫn cho khách hàng tham dự
-
 Khi chiến lược nhân sự trở thành động lực tăng trưởng của doanh nghiệp
-
 VALUE10 2026: Nhận diện doanh nghiệp có năng lực tạo giá trị hàng đầu Việt Nam
-
 Sửa Luật Bưu chính để đáp ứng yêu cầu phát triển mới
-
 Chất lượng tài sản ngân hàng: Cần nhìn xa hơn tỷ lệ nợ xấu