


 Hà Nội quy định giao chủ đầu tư nhà ở cho thuê không qua đấu giá, đấu thầu
-
Hà Nội quy định giao chủ đầu tư nhà ở cho thuê không qua đấu giá, đấu thầu
-
 Trung ương bổ sung 200 tỷ đồng cho vay nhà ở xã hội tại Bắc Ninh
-
 Dùng voucher 30% sở hữu nhà bên vịnh di sản: Bài toán hoàn hảo giữ nguồn vốn cuối năm
-
 Khoảng 60 hồ sơ mắc kẹt định giá đất, TP.HCM đề xuất cơ chế đặc biệt tháo gỡ
-
Imperia Sensa Park: Khi quy hoạch bắt nguồn từ cách con người tận hưởng cuộc sống -
Quy Nhơn mở rộng động lực tăng trưởng từ kinh tế biển đến kinh tế dịch vụ
Chi phí vốn định hình lại chiến lược đầu tư bất động sản
Trọng Tín
- 21/11/2026 08:44

Khi lãi suất vay tăng và áp lực trả nợ gia tăng, nhà đầu tư bất động sản phải tính toán lại hiệu quả sử dụng vốn, khả năng sinh lời và thời gian nắm giữ tài sản, thay vì chỉ đặt kỳ vọng vào tăng giá.
TIN LIÊN QUAN
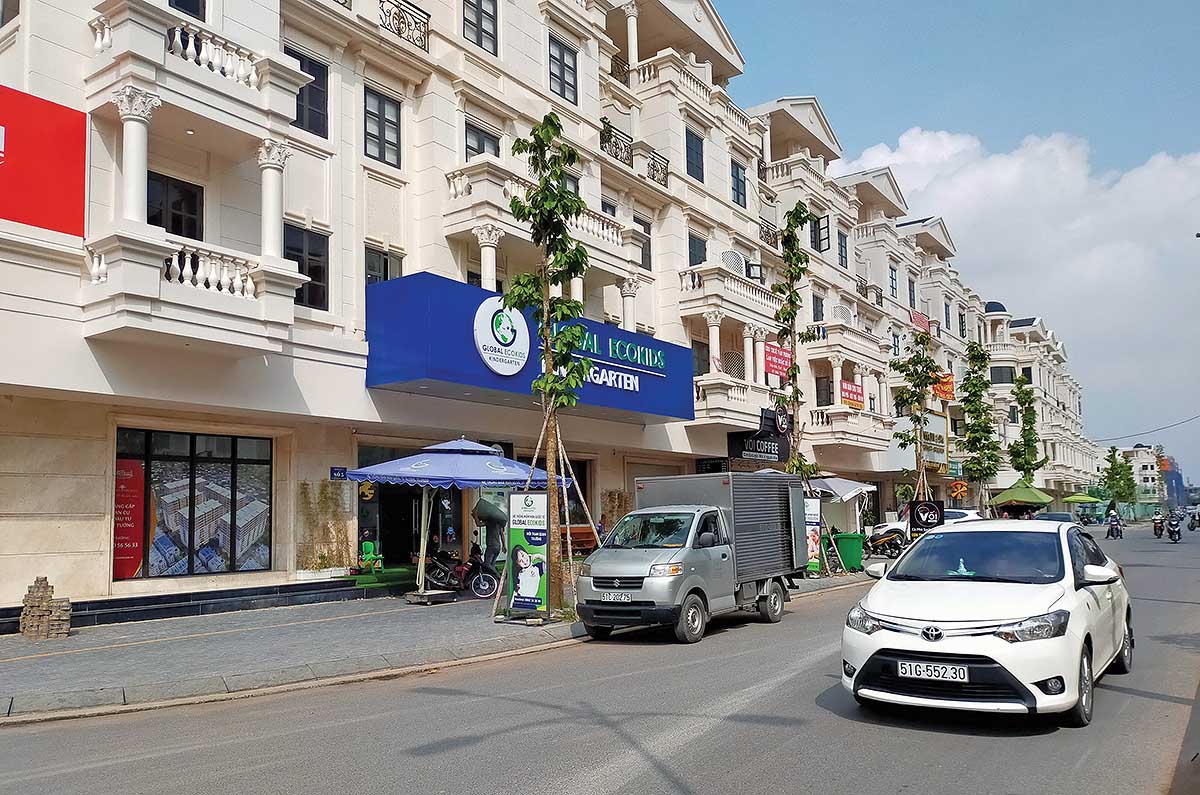 |
| Phân khúc nhà phố chịu tác động từ chi phí vốn và sự thay đổi nhu cầu thị trường (Ảnh: Lê Toàn) |
Nhà đầu tư tính lại hiệu quả dòng tiền
Kế hoạch chuyển nhượng căn nhà liền kề tại khu Đông TP.HCM của anh Hùng phải tạm gác lại khi thị trường không thuận lợi như dự tính. Mua bất động sản từ đầu năm 2025 với một phần vốn vay ngân hàng, anh kỳ vọng bán lại sau khi dự án hoàn thiện để thu hồi vốn và tìm cơ hội đầu tư mới.
Tuy nhiên, khi tìm khách mua, mức giá được đề nghị thấp hơn khoảng 15–20% so với kỳ vọng. Khoản vay ngân hàng lại phát sinh chi phí lãi ngày càng lớn, khiến phương án chuyển nhượng không còn hiệu quả như tính toán ban đầu.
Thay vì chốt lời ngắn hạn, anh chuyển sang nắm giữ dài hơn, dự kiến đánh giá lại quyết định bán trong năm 2027 tùy diễn biến lãi suất và sức mua. Kéo dài thời gian đầu tư đồng nghĩa với phát sinh thêm chi phí tài chính, trong khi khả năng phục hồi giá vẫn chưa chắc chắn.
 Chi phí vốn gia tăng đang buộc người mua và doanh nghiệp bất động sản tính toán lại hiệu quả đầu tư, chú trọng giá trị sử dụng thực tế và khả năng duy trì dòng tiền.

Áp lực lãi vay khiến bài toán đầu tư phức tạp hơn, đặc biệt với người sử dụng đòn bẩy tài chính lớn và phụ thuộc vào kỳ vọng tăng giá để tạo lợi nhuận. Khi khoản thu từ tài sản chưa đủ trang trải lãi vay, thời gian nắm giữ kéo dài cũng làm tăng chi phí cơ hội của dòng vốn đã bỏ ra.
Dữ liệu tâm lý người tiêu dùng bất động sản của PropertyGuru cho thấy hơn 80% người mua nhà và nhà đầu tư chỉ chấp nhận vay khi lãi suất dưới 9%/năm. Với phần lớn người mua, vùng lãi suất phù hợp nhất là 5-9%; nhiều người sẽ ngừng sử dụng đòn bẩy nếu lãi vay vượt 11%.
Khoảng cách giữa ngưỡng lãi suất có thể chấp nhận và chi phí vay thực tế đang trở thành rào cản đối với quyết định xuống tiền. Điều này cũng khiến những phương án đầu tư phụ thuộc nhiều vào vốn vay khó đạt mức lợi nhuận kỳ vọng, nhất là khi thanh khoản chưa phục hồi rõ rệt.
Ông David Jackson, Tổng giám đốc Avison Young Việt Nam, nhận định lãi suất vay mua nhà thả nổi khoảng 12-15%/năm tiếp tục gây sức ép với nhà đầu tư ngắn hạn. Thị trường vì thế phụ thuộc nhiều hơn vào khách hàng dùng vốn tự có, có nhu cầu tích sản dài hạn.
Tỷ suất sinh lời từ cho thuê căn hộ nội đô hiện chỉ khoảng 3-4%/năm, thấp hơn đáng kể chi phí vay ngân hàng, khiến nguồn thu cho thuê khó bù đắp lãi vay đối với khoản đầu tư sử dụng đòn bẩy lớn.
Theo ông Jackson, thị trường thứ cấp phân hóa rõ. Dự án đã có giấy chứng nhận quyền sở hữu duy trì thanh khoản tương đối ổn định, trong khi một số sản phẩm chưa hoàn thiện pháp lý hoặc hết thời gian ưu đãi lãi suất chịu áp lực giảm giá khoảng 5-10%.
Ông Lê Hoàng Châu, Chủ tịch Hiệp hội Bất động sản TP.HCM (HoREA) cho biết, giá nhà tại một số dự án có xu hướng giảm nhưng sức mua cũng suy yếu. Giá bán sơ cấp ở một số dự án chỉ giảm khoảng 5%, còn thị trường thứ cấp xuất hiện trường hợp chấp nhận giảm 20–30% để thu hồi vốn nhưng vẫn khó tìm người mua.
Theo ông Châu, giá nhà tại đô thị lớn nhìn chung vẫn cao, trong khi doanh nghiệp và người mua khó tiếp cận tín dụng. Chi phí vốn tăng cùng sức mua giảm khiến nhiều doanh nghiệp thiếu dòng tiền, thanh khoản suy giảm, thậm chí đối mặt nguy cơ mất khả năng thanh toán.
Thanh khoản phân hóa theo giá trị thực
Theo ông Võ Huỳnh Tuấn Kiệt, Giám đốc, Trưởng Bộ phận Tiếp thị dự án nhà ở, CBRE Việt Nam, người mua ngày càng quan tâm đến kết nối giao thông, hạ tầng kỹ thuật, hạ tầng xã hội, tiện ích và môi trường sống. Chất lượng công trình và năng lực quản lý, vận hành cũng quan trọng vì ảnh hưởng đến trải nghiệm cư dân và khả năng duy trì giá trị tài sản.
Ngay cả những dự án có vị trí tương đồng cũng có thể khác nhau về tốc độ tăng giá và hiệu quả khai thác. Dự án được quản lý tốt, tiện ích phù hợp thường có lợi thế thu hút người mua và người thuê. Theo đó, yếu tố quyết định không chỉ là mức giá mua ban đầu, mà còn là khả năng giữ chân cư dân, duy trì chất lượng vận hành và đáp ứng nhu cầu ở thực trong dài hạn.
Theo ông Kiệt, nhà đầu tư cũng thay đổi cách lựa chọn. Thay vì chủ yếu quan tâm khả năng tăng giá ngắn hạn, họ chú trọng nhu cầu của người mua cuối cùng. Một sản phẩm muốn duy trì khả năng chuyển nhượng và sinh lời phải đáp ứng nhu cầu sử dụng thực tế, từ vị trí, chất lượng công trình đến tiện ích, môi trường sống và khả năng khai thác.
Theo Avison Young Việt Nam, quý III/2026, tổng nguồn cung căn hộ sơ cấp tại vùng TP.HCM mở rộng đạt hơn 11.500 căn, nhưng tỷ lệ hấp thụ chỉ khoảng 28%. Trong khi căn hộ cao cấp và hạng sang nội đô bán chậm, sản phẩm vừa túi tiền tại khu vực giáp ranh như Dĩ An, Thuận An tiếp tục thu hút người mua ở thực.
Ông Jackson cho biết, người mua và nhà đầu tư dài hạn ưu tiên dự án có tiến độ thanh toán kéo dài để giảm phụ thuộc vốn vay ngân hàng. Với phân khúc cao cấp, giao dịch chủ yếu thuộc nhóm khách hàng dùng vốn tự có để tích sản dài hạn.
Tuy nhiên, khả năng tiếp cận nhà ở vẫn chịu ảnh hưởng từ cơ cấu nguồn cung. Theo ông Châu, thị trường mất cân đối khi tập trung nhiều ở phân khúc cao cấp, trong khi thiếu nhà ở xã hội, nhà cho thuê giá phù hợp và nhà ở thương mại đáp ứng khả năng chi trả của người thu nhập trung bình, thấp.
Dẫn báo cáo của UBND TP.HCM, ông Châu cho biết trong chín tháng đầu năm 2026, nguồn cung vẫn chủ yếu thuộc phân khúc cao cấp và trung - cao cấp. Chung cư chiếm 73,6% số căn đủ điều kiện huy động vốn, nhưng phân khúc trung cấp chỉ chiếm 7,1% và chưa có nhà ở bình dân.
Theo Chủ tịch HoREA, cần phát triển nhà ở xã hội, nhà cho thuê giá phù hợp và có cơ chế khuyến khích nhà ở thương mại đáp ứng khả năng chi trả của người thu nhập trung bình, thấp. Việc điều chỉnh cơ cấu sản phẩm vì thế không chỉ nhằm cải thiện thanh khoản trước mắt, mà còn hướng tới đáp ứng nhu cầu nhà ở thực tế, vốn đang chịu sức ép từ mặt bằng giá bán và chi phí vay.
Chủ đầu tư điều chỉnh chiến lược
Trước thay đổi của thị trường, doanh nghiệp bất động sản phải tính toán lại phương án phát triển sản phẩm và chính sách bán hàng. Khi người mua thận trọng với khoản vay lớn, những giải pháp giãn tiến độ thanh toán và hỗ trợ chi phí vốn trở thành công cụ để duy trì sức mua, song cũng đặt thêm yêu cầu về nguồn lực của chủ đầu tư.
Theo bà Cao Thị Thanh Hương, Phó giám đốc Bộ phận Nghiên cứu và Tư vấn, Savills TP.HCM, một số chủ đầu tư hỗ trợ thêm lãi suất để đưa chi phí vốn thực tế của khách hàng xuống khoảng 7-10% sau giai đoạn ưu đãi ngân hàng. Một số doanh nghiệp kéo dài tiến độ thanh toán từ ba lên năm năm để giảm áp lực dòng tiền.
Chính sách nhận nhà sớm với tỷ lệ thanh toán ban đầu thấp cũng được áp dụng. Thay vì thanh toán 50-90% giá trị căn hộ trước khi nhận nhà, khách hàng có thể được bàn giao khi mới hoàn thành khoảng 30% nghĩa vụ thanh toán.
Theo bà Hương, cách làm này giúp người mua ở thực giảm chi phí thuê nhà sau bàn giao, còn nhà đầu tư có thể cho thuê tài sản, tạo dòng tiền bù đắp chi phí tài chính. Tuy nhiên, hỗ trợ lãi suất, giãn thanh toán hoặc bàn giao nhà sớm đều đòi hỏi chủ đầu tư có năng lực tài chính và khả năng cân đối dòng tiền.
Theo ông Kiệt, áp lực với doanh nghiệp không chỉ đến từ nguồn vốn mà còn từ chi phí đầu vào, pháp lý và thay đổi nhu cầu khách hàng. Chi phí sử dụng đất, xây dựng, nhân công, vật liệu và quản lý, vận hành ảnh hưởng đến giá thành, trong khi doanh nghiệp phải cân đối giá bán, chất lượng và khả năng chi trả.
Theo ông Kiệt, việc sở hữu quỹ đất không còn đủ bảo đảm hiệu quả dự án. Chủ đầu tư phải tính kỹ pháp lý, phương án tài chính, chất lượng sản phẩm, tiến độ hoàn thiện và khả năng khai thác sau bàn giao. Nhu cầu khách hàng thay đổi nhanh cũng đòi hỏi nghiên cứu sản phẩm từ sớm, bởi dự án thiết kế trước khi mở bán vài năm có thể không còn phù hợp thị hiếu.
Trong bối cảnh chi phí đầu vào gia tăng, ông Lê Như Thạch, Chủ tịch HĐQT Tập đoàn Bcons, cho rằng kiểm soát giá thành phải bắt đầu từ thiết kế, thay vì chỉ cắt giảm chi phí khi thi công. Ứng dụng công nghệ, tự động hóa công đoạn phù hợp và tối ưu kết cấu giúp nâng hiệu quả sử dụng diện tích, lựa chọn biện pháp thi công hợp lý, kiểm soát chi phí.
Tuy nhiên, tối ưu chi phí không đồng nghĩa đánh đổi chất lượng. Doanh nghiệp vẫn phải tuân thủ quy chuẩn, tiêu chuẩn hiện hành, lựa chọn giải pháp thiết kế và thi công phù hợp nhu cầu thực tế của khách hàng.
Nâng sức cạnh tranh bất động sản công nghiệp bằng liên kết FDI và doanh nghiệp Việt
Bước vào quý IV/2026, sức cạnh tranh của bất động sản công nghiệp ngày càng phụ thuộc vào khả năng cung cấp hạ tầng sẵn sàng, hỗ trợ nhà...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 Hà Nội quy định giao chủ đầu tư nhà ở cho thuê không qua đấu giá, đấu thầu
-
 Trung ương bổ sung 200 tỷ đồng cho vay nhà ở xã hội tại Bắc Ninh
-
 Dùng voucher 30% sở hữu nhà bên vịnh di sản: Bài toán hoàn hảo giữ nguồn vốn cuối năm
-
 Khoảng 60 hồ sơ mắc kẹt định giá đất, TP.HCM đề xuất cơ chế đặc biệt tháo gỡ
-
Quy Nhơn mở rộng động lực tăng trưởng từ kinh tế biển đến kinh tế dịch vụ -
Imperia Sensa Park: Khi quy hoạch bắt nguồn từ cách con người tận hưởng cuộc sống -
Hướng chảy của dòng tiền trong chu kỳ mới của thị trường bất động sản -
Lynn Times Onsen Sky Garden khai trương căn hộ mẫu: Chạm vào chốn an cư cho những năm tháng đáng giá -
Khu đô thị 100.000 tỷ của Liên danh Sunshine Group: Ưu tiên đồng bộ hạ tầng, bảo đảm sinh kế bền vững -
Gamuda Land thổi hồn bản sắc Vịnh Lan Hạ vào không gian sống tại Ambience -
TP.HCM: Khởi công dự án nhà ở xã hội lớn nhất cả nước với 45.000 căn




-
 Carlsberg Việt Nam thúc đẩy chuyển đổi xanh với hệ thống điện mặt trời áp mái mới tại nhà máy bia Phú Bài
-
 Vietcombank - Hành trình 11 năm bền bỉ giữ vững vị thế ngân hàng có môi trường làm việc tốt nhất Việt Nam
-
 AMY lên sàn HOSE: Nội lực sản xuất gặp thị trường vốn
-
 Trao quyền để bứt phá: Decathlon dẫn đầu Nơi làm việc tốt nhất Việt Nam ngành Sản xuất 2026
-
 Chủ tịch FPT Software: Khi AI chỉ làm tốt việc tổng quát, chiến thắng thuộc về người hiểu sâu lõi vận hành
-
 SBO Precision Technology Vietnam được vinh danh 3 hạng mục giải thưởng tại APEA 2026