


 Ngân hàng liên quan đến bất động sản mạnh tay huy động vốn trái phiếu giá cao
-
Ngân hàng liên quan đến bất động sản mạnh tay huy động vốn trái phiếu giá cao
-
 F88 khai trương cửa hàng thứ 1.000, đánh dấu cột mốc mới về quy mô mạng lưới
-
 Chuyển cổ phiếu HNX sang HoSE và cơ hội tái định giá thực chất
-
Mở lối trở về từ đồng vốn chính sách -
PVComBank: 93% vốn trong tay 11 cổ đông, "đại gia" nào chi nghìn tỷ mua cổ phiếu giá "chát"?
Thị trường chứng khoán tháng 10:
Chứng khoán chờ tín hiệu từ mùa báo cáo lợi nhuận
Ng.Minh
- 12/10/2026 14:36

Mùa báo cáo tài chính quý III cũng chuẩn bị được khởi động chỉ sau 1 đến 2 tuần tới. Mùa báo cáo thường là lúc thị trường chuyển từ giao dịch theo kỳ vọng sang giao dịch theo kết quả.
TIN LIÊN QUAN
Kỳ vọng mùa báo cáo quý III tiếp sức thị trường
Thị trường chứng khoán Mỹ tăng điểm trong tuần trước nhờ lực đẩy từ nhóm công nghệ, trong bối cảnh nhà đầu tư chờ khởi động mùa báo cáo tài chính quý III và số liệu lạm phát trong tuần tới. Cả tuần, Nasdaq tăng 0,6%, Dow Jones tăng 0,9% và S&P 500 tăng khoảng 1,2%.
Tuần tới, mùa báo cáo kết quả kinh doanh quý III/2026 ở Phố Wall sẽ chính thức khởi động. Cùng với đó, Bộ Lao động Mỹ sẽ công bố báo cáo chỉ số giá tiêu dùng (CPI) tháng 9. Giới chuyên gia dự báo lợi nhuận của các công ty thành viên S&P 500 đạt mức tăng bình quân 30,6% trong quý III năm nay so với cùng kỳ năm ngoái.
Trong đó, nhóm năng lượng và công nghệ được dự báo sẽ là hai nhóm có mức tăng trưởng lợi nhuận lớn nhất, đạt tương ứng 123% và 66,5% – theo dữ liệu từ LSEG.
Trong khi đó, thị trường chứng khoán Việt Nam cũng đang chờ đợi tín hiệu từ mùa báo cáo tài chính quý III trong bối cảnh yếu tố mùa vụ/chu kỳ tháng 10 đang chi phối thị trường khá mạnh.
MBS cho biết, ở tháng 10, yếu tố mùa vụ thậm chí còn tác động mạnh hơn khi đây là tháng có hiệu suất kém nhất trong năm, trước khi phục hồi vào 2 tháng cuối năm (trong đó đáng chú ý là tháng 11 hiện có hiệu suất cao thứ 2 trong năm).
Dù vậy, thị trường vẫn đang đứng trước kỳ vọng với các con số tăng trưởng nổi bật trong 9 tháng đầu năm 2026.
Mới đây, tổ chức Rating and Investment Information (R&I) chính thức nâng xếp hạng tín nhiệm nhà phát hành bằng ngoại tệ của Việt Nam lên mức BBB- (ngưỡng Đầu tư – Investment Grade). R&I đánh giá cao nền tảng tăng trưởng, nỗ lực tinh gọn bộ máy và dư địa tài khóa an toàn với tỷ lệ nợ công thấp của Việt Nam.
WB cũng đã nâng dự báo tăng trưởng GDP năm 2026 của Việt Nam lên 7,4% (tăng 1,1 điểm phần trăm) - mức điều chỉnh tăng cao nhất tại khu vực Đông Á – Thái Bình Dương. Động lực lớn đến từ việc Việt Nam hội nhập sâu vào chuỗi cung ứng công nghệ cao và xuất khẩu các sản phẩm liên quan đến trí tuệ nhân tạo (AI).
MBS cho rằng, dù chặng đường quý IV còn đối mặt với nhiều thách thức từ lạm phát và biến động địa chính trị, tinh thần tăng tốc, quyết liệt giải ngân vốn đầu tư công và gỡ vướng thể chế sẽ là nền tảng vững chắc để nền kinh tế hoàn thành ở mức cao nhất các mục tiêu năm 2026, tạo đà bứt phá cho giai đoạn tiếp theo.
Việc kết hợp giữa các chính sách kích thích kinh tế ngắn hạn (đầu tư công, giảm chi phí vốn, hỗ trợ thuế) và cải cách thể chế dài hạn (sửa Luật Chứng khoán, gỡ vướng pháp lý dự án) sẽ tạo ra đòn bẩy kép, vừa bảo đảm mục tiêu tăng trưởng GDP năm 2026, vừa củng cố niềm tin dòng tiền trên thị trường tài chính trong chu kỳ tới.
Mùa báo cáo tài chính quý III cũng chuẩn bị được khởi động chỉ sau 1 đến 2 tuần tới. Mùa báo cáo thường là lúc thị trường chuyển từ giao dịch theo kỳ vọng sang giao dịch theo kết quả. Cổ phiếu vượt dự báo có thể được đẩy lên, cổ phiếu đã “chạy” trước thường bị bán khi tin ra. Nếu có hồi phục chung, nhiều khả năng đó là nhịp hồi kỹ thuật dựa vào định giá thấp và tin vĩ mô tốt, chứ chưa chắc là một xu hướng bền.
MBS cho rằng, để thành sóng đúng nghĩa cần thêm hai điều kiện: khối ngoại quay lại mua ròng và nhóm trụ giữ được nhịp. Chiến lược hợp lý hơn là chọn lọc theo chất lượng lợi nhuận thay vì mua theo chỉ số: ưu tiên mã có tăng trưởng đến từ hoạt động cốt lõi, tránh mã tăng nhờ khoản thu một lần hoặc đã phản ánh hết kỳ vọng.
Trong bối cảnh yếu tố mùa vụ tháng 10 vốn có lịch sử giao dịch kém thuận lợi, nhà đầu tư nên loại bỏ tư duy “đánh theo sóng ngành” hay mua theo chỉ số chung. Thay vào đó, tập trung tái cơ cấu danh mục sang các cổ phiếu riêng lẻ có nền tảng lợi nhuận quý III tăng trưởng từ hoạt động cốt lõi, hoặc các nhóm ngành đã chiết khấu sâu chạm vùng hỗ trợ cứng đang thu hút dòng tiền bắt đáy.
Dòng tiền ưu tiên cổ phiếu chất lượng
Còn ở phía ông Nguyễn Thế Minh - Giám đốc Khối Ngân hàng đầu tư - Phó Giám đốc Khối kinh doanh Công ty chứng khoán An Bình (ABS) cũng cho biết, mùa vụ tháng 10 nghiêng nhẹ về phía tiêu cực, nhưng không phải tín hiệu mạnh.
Cụ thể, VN-Index chỉ tăng 12/26 năm (46%), mức tăng trung bình -0,5% và trung vị -0,3%. Trong 26 năm có 16 năm biên độ dưới ±3%; kết quả trung bình bị kéo xuống bởi một số năm giảm sâu (2008: -24,0%; 2018: -10,1%; 2022: -9,2%; 2023: -10,9%). Nếu loại năm 2008, mức tăng trung bình chuyển thành +0,4%. Nghĩa là rủi ro nằm ở “đuôi giảm sâu” (4/26 năm giảm từ 9% trở lên, trong đó 3/10 năm gần nhất) hơn là xu hướng giảm đều.
Nhóm vốn hóa lớn chống chịu tốt hơn nhóm vừa và nhỏ. VN30 có trung vị +0,2% và xác suất tăng 50%, trong khi VN Midcap và VN Smallcap chỉ tăng 3/12 năm (25%), trung bình lần lượt -3,1% và -1,9%. Điều này gợi ý tháng 10 thường là giai đoạn dòng tiền ưu tiên cổ phiếu vốn hóa lớn, còn nhóm vừa và nhỏ chịu áp lực lớn hơn khi thị trường điều chỉnh.
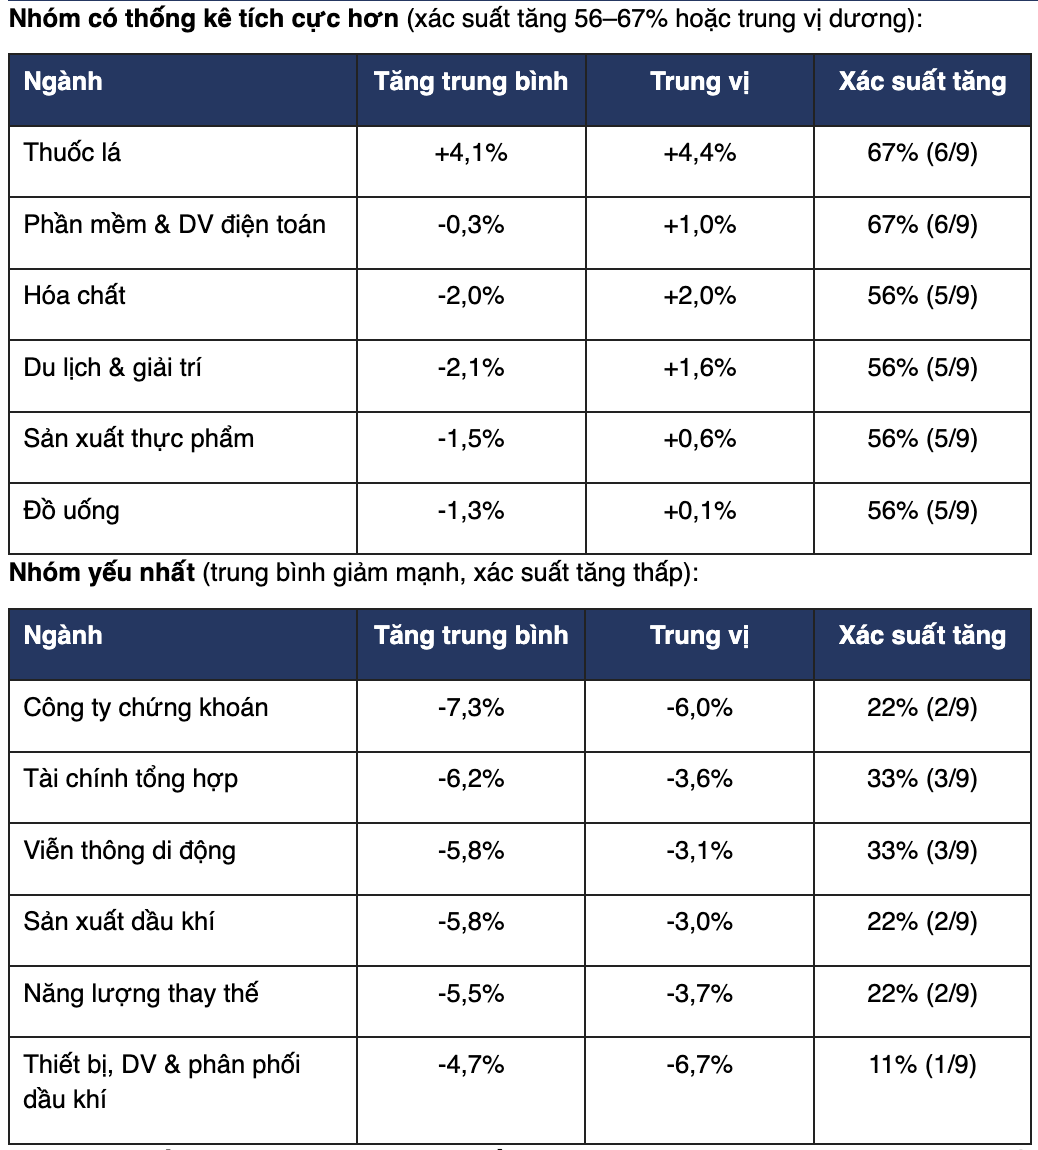 |
| Thống kê biến động các ngành, dữ liệu 9 năm từ 2017–2025. |
Nhóm beta cao và nhạy dòng tiền yếu nhất trong khi nhóm phòng thủ tương đối tốt hơn. Chứng khoán (-7,3%), tài chính tổng hợp (-6,2%), dầu khí và năng lượng thay thế (-5% đến -6%) là nhóm yếu nhất, phù hợp với đặc điểm biến động mạnh hơn thị trường khi thị trường điều chỉnh. Ngược lại, thuốc lá, thực phẩm, đồ uống và phần mềm có trung vị dương và xác suất tăng 56 - 67%.
Với kết quả theo ngành, trong 9 năm thống kê, năm 2021 có 97% số ngành tăng, còn 2022 và 2023 chỉ 3% số ngành tăng; tức kết quả ngành phần lớn phản ánh các năm thị trường tăng hoặc giảm mạnh chứ không phải đặc tính mùa vụ riêng của từng ngành. Do đó nên xem đây là tham khảo bổ trợ, không phải quy luật.
Chuyên gia ABS cho biết, mùa vụ nên được dùng để hiệu chỉnh kỳ vọng (không nên kỳ vọng mức tăng mạnh trong tháng 10) và quản trị rủi ro đuôi giảm, ưu tiên cách tiếp cận chọn lọc: vốn hóa lớn và các nhóm có chất lượng dòng tiền ổn định hơn, thận trọng với nhóm beta cao nếu thị trường mất đà.
Cho vay doanh nghiệp "gánh" lợi nhuận ngân hàng quý III, big 4 dẫn đầu nhờ vốn rẻ
MBS Research dự báo, lợi nhuận quý III tăng 19,1% so với cùng kỳ, các ngân hàng TMCP trong nhóm big 4 dẫn đầu nhờ lợi thế vốn rẻ. Các ngân hàng tăng...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
PVComBank: 93% vốn trong tay 11 cổ đông, "đại gia" nào chi nghìn tỷ mua cổ phiếu giá "chát"? -
Góc nhìn TTCK tuần 12/10 - 16/10: Lực cầu dần quay lại -
Thanh toán số bùng nổ, ngân hàng đối mặt rủi ro mới -
Huy động qua trái phiếu chính phủ tăng mạnh trong tháng 9 -
Chứng khoán phiên 9/10: Giao dịch thoả thuận tăng mạnh, thanh khoản sàn HoSE vượt 27.500 tỷ đồng -
Ngân hàng UOB Việt Nam thay đổi địa chỉ chi nhánh Sunwah -
Xáo trộn lớn thị phần môi giới HNX, UPCoM: BSC mất top 10, VPS duy trì vị trí số một
-
 Gemadept Run 2026 khởi động tại Hải Phòng với thông điệp "Mỗi bước chạy - Một tương lai"
-
 Ứng dụng miễn phí Top 1 trên AppStore và GooglePlay tặng quà hàng triệu người Việt Nam ngày 10/10/2026
-
 AEONMALL Việt Nam cùng TP. Quảng Ninh gieo mầm cho một tương lai xanh
-
 Đón Fan Meeting đầu tay của Quán Nhà Haha cùng những suất tham dự sớm nhất từ Vietcombank
-
 Maxpro.jp định vị cửa nhôm hiệu suất cao cho công trình trung và cao cấp
-
 Nutifood hợp tác Bệnh viện - Y học cổ truyền TP.HCM phát triển giải pháp dinh dưỡng từ dược liệu Việt