


 7 ngành nghề, hoạt động kinh doanh của Mua bán nợ Việt Nam
-
7 ngành nghề, hoạt động kinh doanh của Mua bán nợ Việt Nam
-
 An Giang: Doanh nghiệp giải thể tăng cao hơn doanh nghiệp thành lập mới trong 8 tháng đầu năm
-
 Chủ động phòng ngừa rủi ro các dự án đầu tư hạ tầng
-
 Bộ Xây dựng yêu cầu làm rõ việc thu phí nền tảng Vietnam Smarthub Logistics
-
Contech Vietnam 2026: Kết nối công nghệ, thiết bị với nhu cầu xây dựng -
Xây dựng cơ chế cảnh báo sớm cho ngành xuất khẩu trăm tỷ USD
Chuyển giá: Phát hiện không khó, sao vẫn bó tay?
Mạnh Bôn
- 11/12/2015 09:13

Nghị quyết của Quốc hội về dự toán ngân sách nhà nước năm 2016 yêu cầu cơ quan thuế phải tăng cường thanh tra, kiểm tra hành vi chuyển giá, trốn thuế. Cục trưởng Cục Thuế Đồng Nai, ông Nguyễn Văn Công chia sẻ với Báo Đầu tư về nội dung này.
TIN LIÊN QUAN
Cùng với Bình Dương, TP.HCM và Hà Nội, Đồng Nai được coi là trọng tâm trong việc chống chuyển giá. Ông bình luận thế nào trước việc Quốc hội tiếp tục yêu cầu cơ quan thuế đẩy mạnh chống chuyển giá?
Chống chuyển giá được ngành thuế thực hiện từ nhiều năm trước, đặc biệt là từ khi triển khai Thông tư 66/2010/TT-BTC hướng dẫn xác định giá thị trường trong giao dịch kinh doanh giữa các bên có quan hệ liên kết.
Có thể nói, kể từ năm 2011 trở lại đây, công tác chống chuyển giá đã đạt được kết quả nhất định, nhưng chưa được như kỳ vọng của Quốc hội.
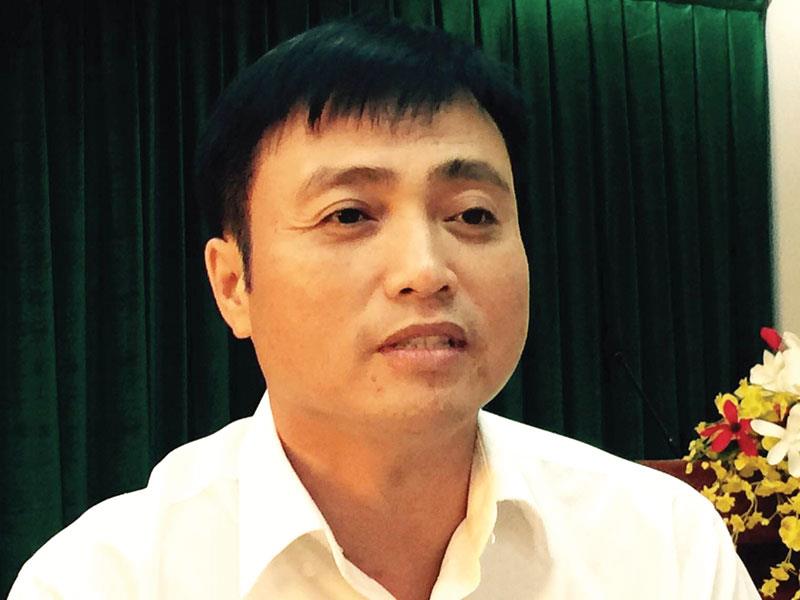 |
| Cục trưởng Cục Thuế Đồng Nai, ông Nguyễn Văn Công |
Trong các kỳ họp Quốc hội, nhiều đại biểu đã lên tiếng yêu cầu ngành thuế đẩy mạnh hoạt động chống chuyển giá. Vì vậy, Nghị quyết về dự toán ngân sách nhà nước năm 2016 đã yêu cầu các cấp, các ngành, đặc biệt là cơ quan thuế phải tăng cường thanh, kiểm tra thuế, chống thất thu, chuyển giá, trốn thuế; phát hiện và xử lý kịp thời các trường hợp kê khai không đúng, gian lận, trốn thuế là hoàn toàn phù hợp với thực tiễn.
Là người có nhiều năm trực tiếp chỉ đạo chống chuyển giá tại Đồng Nai, theo ông, khó khăn nhất trong công tác này là gì?
Nhiều năm trực tiếp chỉ đạo chống chuyển giá, tôi cho rằng, phát hiện ra chuyển giá không khó, nhưng xử lý chuyển giá hết sức phức tạp, mất nhiều thời gian, nếu không cẩn thận sẽ dẫn đến khiếu nại, khiếu kiện.
Để xảy ra khiếu nại, khiếu kiện thì không chỉ phiền hà, mất nhiều thời gian, công sức, mà môi trường cạnh tranh quốc gia cũng bị ảnh hưởng, vì các vụ khiếu nại, khiếu kiện liên quan đến chuyển giá đều có yếu tố nước ngoài.
Ông nói rằng, phát hiện chuyển giá không khó, vậy phát hiện bằng cách nào?
Chuyển giá nói một cách dễ hiểu là các bên có giao dịch liên kết mua nguyên liệu đầu vào, bán sản phẩm đầu ra không theo giá thông thường trên thị trường. Vì vậy, trước khi xác định doanh nghiệp có chuyển giá hay không, thì phải biết họ có giao dịch với các bên có quan hệ liên kết hay không.
Có rất nhiều dấu hiệu để chỉ ra các bên có quan hệ liên kết như một bên tham gia trực tiếp hoặc gián tiếp việc điều hành, kiểm soát, góp vốn hoặc đầu tư dưới mọi hình thức vào bên kia; các bên trực tiếp hay gián tiếp cùng chịu sự điều hành, kiểm soát, góp vốn hoặc đầu tư dưới mọi hình thức của một bên khác; các bên cùng tham gia trực tiếp hoặc gián tiếp vào việc điều hành, kiểm soát, góp vốn hoặc đầu tư dưới mọi hình thức vào một bên khác.
Khi phát hiện giao dịch liên kết, cơ quan thuế sẽ làm gì?
Chúng tôi thường xuyên rà soát giao dịch của các doanh nghiệp trên địa bàn trên cơ sở dữ liệu của cơ quan thuế. Sau khi phát hiện ra giao dịch liên kết, chúng tôi tiến hành kiểm tra hồ sơ tại trụ sở cơ quan thuế, nếu không thấy có hiện tượng chuyển giá thì bỏ qua. Nếu phát hiện ra hiện tượng giao dịch không theo giá thị trường, chúng tôi yêu cầu doanh nghiệp tự điều chỉnh, nếu họ tự nguyện điều chỉnh thì không bị xử phạt vi phạm hành chính và vẫn được coi là doanh nghiệp chấp hành tốt chính sách thuế.
Ngược lại, doanh nghiệp nào không điều chỉnh, chúng tôi chuẩn bị đầy đủ hồ sơ, dữ liệu và tiến hành thanh tra. Sau thanh tra, nếu phát hiện ra việc giao dịch không theo giá thị trường, có hành vi trốn thuế, ngoài việc bị truy thu số tiền thuế trốn, phạt vi phạm hành chính thuế, doanh nghiệp còn bị xếp vào diện không chấp hành tốt chính sách thuế.
Vậy kết quả của hoạt động chống chuyển giá ở Cục Thuế Đồng Nai thế nào, thưa ông?
Năm 2014, chúng tôi tiến hành thanh tra chống chuyển giá 5 doanh nghiệp, truy thu cho ngân sách 300 tỷ đồng; năm 2015 tiến hành thanh tra 4 doanh nghiệp, bước đầu đã kết luận truy thu một đơn vị 15 tỷ đồng, một đơn vị khác khoảng 30 - 40 tỷ đồng, 2 đơn vị nữa chưa có kết luận.
Nhưng kết quả đạt được lớn hơn là rất nhiều doanh nghiệp đã thấy rằng, nếu không kê khai giá mua bán hàng hóa, nguyên vật liệu, chi phí sản xuất, kinh doanh, sẽ bị cơ quan thuế thanh tra, kiểm tra, nên đã tự động kê khai lại, giảm lỗ, tăng lợi nhuận và tăng thuế phải nộp vào ngân sách nhà nước.
Tập trung vào thanh tra chống chuyển giá
Trước thực trạng chuyển giá diễn biến phức tạp, gây thất thu cho ngân sách nhà nước, Phó thủ tướng Vũ Văn Ninh yêu cầu năm 2015, ngành thuế...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 7 ngành nghề, hoạt động kinh doanh của Mua bán nợ Việt Nam
-
 An Giang: Doanh nghiệp giải thể tăng cao hơn doanh nghiệp thành lập mới trong 8 tháng đầu năm
-
 Từ Vũng Tàu tới biển Baltic: Dấu ấn doanh nghiệp logistics Việt Nam trên những cấu kiện nghìn tấn của dự án Baltica 2
-
 Chủ động phòng ngừa rủi ro các dự án đầu tư hạ tầng
-
Bộ Xây dựng yêu cầu làm rõ việc thu phí nền tảng Vietnam Smarthub Logistics -
Contech Vietnam 2026: Kết nối công nghệ, thiết bị với nhu cầu xây dựng -
Xây dựng cơ chế cảnh báo sớm cho ngành xuất khẩu trăm tỷ USD -
Gilimex Industrial Park: tăng tốc triển khai hai dự án trong không gian phát triển mới của Bắc Ninh -
Xe bus KIM LONG vào Thái Lan, nhận đơn hàng 50 xe ngay ngày ra mắt -
Sao Vàng đất Việt 2026 gia hạn nhận hồ sơ đến hết ngày 30/9 -
Tập đoàn Thái Lan đầu tư mở rộng nhà máy xi măng tại Việt Nam





-
 Khi chiến lược nhân sự trở thành động lực tăng trưởng của doanh nghiệp
-
 VALUE10 2026: Nhận diện doanh nghiệp có năng lực tạo giá trị hàng đầu Việt Nam
-
 Sửa Luật Bưu chính để đáp ứng yêu cầu phát triển mới
-
 Chất lượng tài sản ngân hàng: Cần nhìn xa hơn tỷ lệ nợ xấu
-
 Cập nhật giá đơn vị Quỹ liên kết đơn vị của AIA Việt Nam ngày 16/9/2026
-
 Giải mã iCAUR - thương hiệu ô tô năng lượng mới sắp vào Việt Nam