


 Chứng khoán phiên 29/10: VN-Index giảm hơn 11 điểm, cổ phiếu dầu khí lao dốc
-
Chứng khoán phiên 29/10: VN-Index giảm hơn 11 điểm, cổ phiếu dầu khí lao dốc
-
 3 năm liên tiếp VietinBank được vinh danh “Ngân hàng Bán lẻ tiêu biểu”
-
 Thắng 5 giải thưởng quốc tế, VPBank khẳng định dấu ấn đổi mới với ngân hàng bán lẻ
-
 TP.HCM dự kiến bổ sung thêm 1.800 tỷ đồng vào Quỹ đầu tư mạo hiểm
-
TPBank lãi trước thuế gần 7.500 tỷ đồng sau 9 tháng -
Nhà Thủ Đức (TDH) lỗ lũy kế gần 940 tỷ đồng
Đã có Thông tư quy định mức điều chỉnh tiền lương và thu nhập tháng đã đóng bảo hiểm xã hội
T.T
- 04/02/2024 18:18

Bộ Lao động - Thương binh và Xã hội vừa ban hành Thông tư 20/2023/TT-BLĐTBXH quy định mức điều chỉnh tiền lương và thu nhập tháng đã đóng bảo hiểm xã hội.
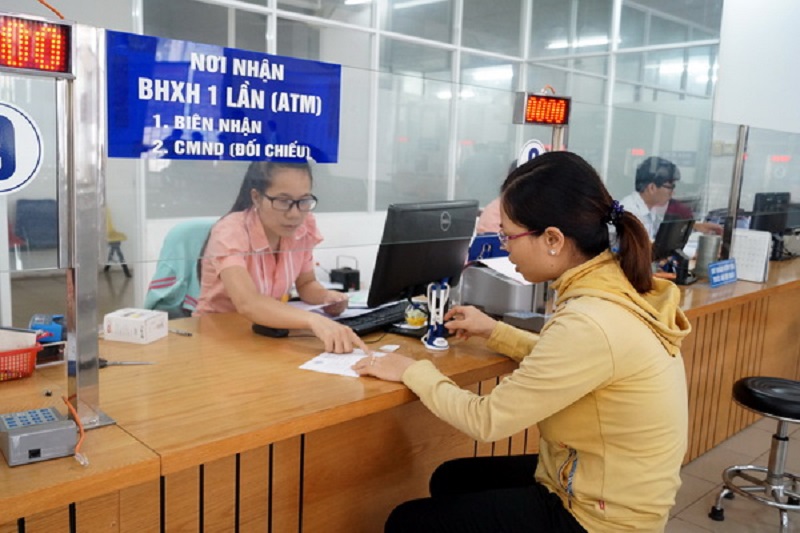 |
| Ảnh minh hoạ. (Nguồn: Internet) |
Đối tượng áp dụng
Theo Thông tư, đối tượng điều chỉnh tiền lương đã đóng bảo hiểm xã hội theo quy định tại khoản 1 và khoản 2 Điều 10 Nghị định số 115/2015/NĐ-CP bao gồm:
1- Người lao động thuộc đối tượng thực hiện chế độ tiền lương do Nhà nước quy định bắt đầu tham gia bảo hiểm xã hội từ ngày 1/1/2016 trở đi, hưởng bảo hiểm xã hội một lần hoặc bị chết mà thân nhân được hưởng trợ cấp tuất một lần trong thời gian từ ngày 1/1/2024 đến ngày 31/12/2024.
2- Người lao động đóng bảo hiểm xã hội theo chế độ tiền lương do người sử dụng lao động quyết định, hưởng lương hưu, trợ cấp một lần khi nghỉ hưu, bảo hiểm xã hội một lần hoặc bị chết mà thân nhân được hưởng trợ cấp tuất một lần trong thời gian từ ngày 1/1/2024 đến ngày 31/12/2024.
Thông tư nêu rõ, đối tượng điều chỉnh thu nhập tháng đã đóng bảo hiểm xã hội theo quy định tại khoản 2 Điều 4 Nghị định số 134/2015/NĐ-CP là người tham gia bảo hiểm xã hội tự nguyện hưởng lương hưu, trợ cấp một lần khi nghỉ hưu, bảo hiểm xã hội một lần hoặc bị chết mà thân nhân được hưởng trợ cấp tuất một lần trong thời gian từ ngày 1/1/2024 đến ngày 31/12/2024.
Điều chỉnh tiền lương tháng đã đóng bảo hiểm xã hội
Theo Thông tư, tiền lương tháng đã đóng bảo hiểm xã hội đối với đối tượng quy định được điều chỉnh theo công thức sau: (I)
|
Tiền lương tháng đóng bảo hiểm xã hội sau điều chỉnh của từng năm |
= |
Tổng tiền lương tháng đóng bảo hiểm xã hội của từng năm |
x |
Mức điều chỉnh tiền lương đã đóng bảo hiểm xã hội của năm tương ứng |
Trong đó, mức điều chỉnh tiền lương đã đóng bảo hiểm xã hội của năm tương ứng được thực hiện theo bảng dưới đây:
|
Năm |
Trước 1995 |
1995 |
1996 |
1997 |
1998 |
1999 |
2000 |
2001 |
2002 |
2003 |
2004 |
|
Mức điều chỉnh |
5,43 |
4,61 |
4,36 |
4,22 |
3,92 |
3,75 |
3,82 |
3,83 |
3,68 |
3,57 |
3,31 |
|
Năm |
2005 |
2006 |
2007 |
2008 |
2009 |
2010 |
2011 |
2012 |
2013 |
2014 |
2015 |
|
Mức điều chỉnh |
3,06 |
2,85 |
2,63 |
2,14 |
2,0 |
1,83 |
1,54 |
1,41 |
1,33 |
1,27 |
1,27 |
|
Năm |
2016 |
2017 |
2018 |
2019 |
2020 |
2021 |
2022 |
2023 |
2024 |
||
|
Mức điều chỉnh |
1,23 |
1,19 |
1,15 |
1,12 |
1,08 |
1,07 |
1,03 |
1,0 |
1,0 |
Đối với người lao động vừa có thời gian đóng bảo hiểm xã hội thuộc đối tượng thực hiện chế độ tiền lương do Nhà nước quy định vừa có thời gian đóng bảo hiểm xã hội theo chế độ tiền lương do người sử dụng lao động quyết định thì tiền lương tháng đóng bảo hiểm xã hội đối với người lao động bắt đầu tham gia bảo hiểm xã hội theo chế độ tiền lương do Nhà nước quy định từ ngày 1/1/2016 trở đi và tiền lương tháng đã đóng bảo hiểm xã hội theo chế độ tiền lương do người sử dụng lao động quyết định được điều chỉnh theo quy định (I).
Điều chỉnh thu nhập tháng đã đóng bảo hiểm xã hội
Thu nhập tháng đã đóng bảo hiểm xã hội đối với đối tượng quy định tại (**) này được điều chỉnh theo công thức sau: (II)
|
Thu nhập tháng đóng bảo hiểm xã hội tự nguyện sau điều chỉnh của từng năm |
= |
Tổng thu nhập tháng đóng bảo hiểm xã hội của từng năm |
x |
Mức điều chỉnh thu nhập tháng đã đóng bảo hiểm xã hội của năm tương ứng |
Trong đó, mức điều chỉnh thu nhập tháng đã đóng bảo hiểm xã hội của năm tương ứng được thực hiện theo bảng dưới đây:
|
Năm |
2008 |
2009 |
2010 |
2011 |
2012 |
2013 |
2014 |
2015 |
2016 |
|
Mức điều chỉnh |
2,14 |
2,0 |
1,83 |
1,54 |
1,41 |
1,33 |
1,27 |
1,27 |
1,23 |
|
Năm |
2017 |
2018 |
2019 |
2020 |
2021 |
2022 |
2023 |
2024 |
|
|
Mức điều chỉnh |
1,19 |
1,15 |
1,12 |
1,08 |
1,07 |
1,03 |
1,0 |
1,0 |
Theo Thông tư, đối với người lao động vừa có thời gian đóng bảo hiểm xã hội bắt buộc vừa có thời gian đóng bảo hiểm xã hội tự nguyện thì thu nhập tháng đã đóng bảo hiểm xã hội tự nguyện được điều chỉnh theo quy định tại (II); tiền lương tháng đã đóng bảo hiểm xã hội bắt buộc được điều chỉnh theo quy định tại Điều 10 Nghị định số 115/2015/NĐ-CP và Điều 2 Thông tư này.
Mức bình quân tiền lương và thu nhập tháng đã đóng bảo hiểm xã hội làm căn cứ tính hưởng lương hưu, trợ cấp một lần khi nghỉ hưu, bảo hiểm xã hội một lần và trợ cấp tuất một lần được tính theo quy định tại khoản 4 Điều 11 Nghị định số 115/2015/NĐ-CP và khoản 4 Điều 5 Nghị định số 134/2015/NĐ-CP.
Thông tư này có hiệu lực thi hành kể từ ngày 15/2/2024; các quy định tại Thông tư này áp dụng kể từ ngày 1/1/2024.
Đề xuất đưa tài xế xe công nghệ vào nhóm tham gia bảo hiểm xã hội bắt buộc
Hiện nay, việc làm tự do đang phát triển mạnh mẽ tại Việt Nam, tài xế xe công nghệ và giao hàng công nghệ là lực lượng lao động quan trọng trong...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
TPBank lãi trước thuế gần 7.500 tỷ đồng sau 9 tháng -
Nhà Thủ Đức (TDH) lỗ lũy kế gần 940 tỷ đồng -
Fed giữ nguyên lãi suất, vàng và bitcoin bất động -
SACOMBANK củng cố nền tảng, hướng tới hoàn thành đề án tái cơ cấu theo kế hoạch -
Hạ lãi suất - bài toán cân não của các ngân hàng -
Bức tranh ngành chứng khoán quý III/2026: Thanh khoản biến động, lợi nhuận phân hóa -
SACOMBANK giảm biên lợi nhuận cho vay, hỗ trợ doanh nghiệp tiếp cận vốn




-
 Cathay Life Việt Nam trao tặng học bổng tại các trường đại học ở TP. Hồ Chí Minh
-
 Bithumb Asset rót vốn hơn 110 tỷ won vào siêu dự án resort tại Việt Nam, quyết tăng tốc về đích vào năm 2029
-
 Bài toán công nghệ phía sau sản phẩm công nghiệp “Made in Vietnam”
-
 Vietnam Elevator Expo 2026 thúc đẩy kết nối chuỗi cung ứng ngành thang máy
-
 DOJI tiếp tục được vinh danh Doanh nghiệp xuất sắc châu Á tại APEA 2026
-
 Đất Xanh Miền Trung ra quân dự án căn hộ Grand Marina Da Nang