


 Áp lực thoái vốn của khối ngoại có thể sớm hạ nhiệt
-
Áp lực thoái vốn của khối ngoại có thể sớm hạ nhiệt
-
 Tạo nền tảng cho việc xây dựng hệ sinh thái bảo hiểm nông nghiệp hiện đại
-
 Đà Nẵng dự thu hơn 88.700 tỷ đồng ngân sách trong năm 2026
-
Lãi suất giảm có làm bất động sản bớt khó? -
SABECO sở hữu 18.525,6 tỷ đồng tiền và đầu tư ngắn hạn tại cuối quý III/2026
Môi giới, tự doanh hụt hơi, lợi nhuận ngành chứng khoán giảm hơn 40% trong quý III
N.Minh
- 30/10/2026 14:07

Luỹ kế 9 tháng, dù doanh thu hoạt động tăng gần 23%, lợi nhuận ngành chứng khoán vẫn suy giảm khi hoạt động tự doanh và môi giới kém tích cực.
TIN LIÊN QUAN
Bức tranh kết quả kinh doanh ngành chứng khoán trong quý III/2026 ghi nhận sự phân hóa rõ nét giữa các mảng hoạt động. Theo báo cáo ngành mới đây của CTCP Chứng khoán Sài Gòn - Hà Nội (SHS), dữ liệu tổng hợp từ 78 trên 80 công ty chứng khoán niêm yết cho thấy lợi nhuận ngành chứng khoán quý III/2026 giảm mạnh.
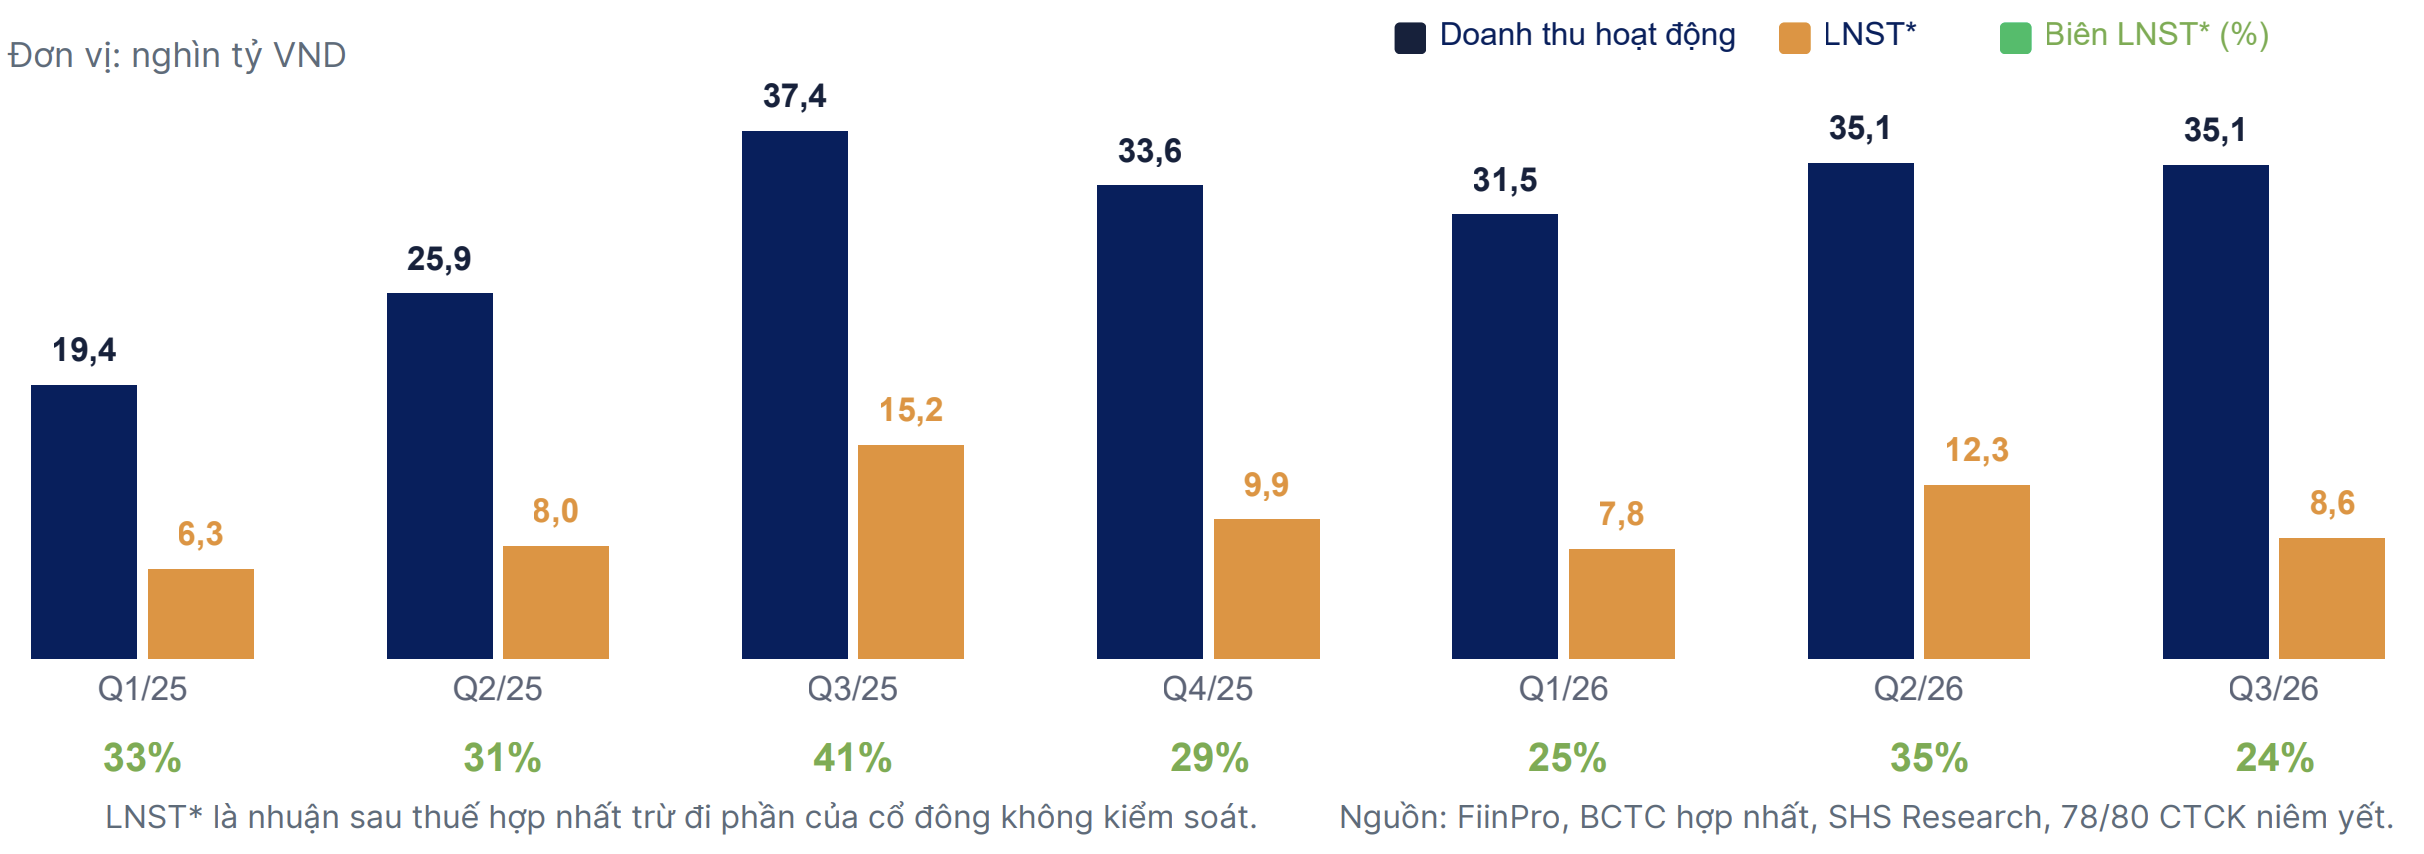 |
| Lợi nhuận ngành chứng khoán quý III/2026 giảm mạnh so với quý III/2025 |
Cụ thể, tổng doanh thu hoạt động của 78 công ty chứng khoán được thống kê trong quý III/2026 đạt khoảng 35.100 tỷ đồng, giảm 5,3% so với cùng kỳ năm trước và gần như đi ngang so với quý liền trước.
Tuy nhiên, lợi nhuận sau thuế thuộc cổ đông công ty mẹ của nhóm doanh nghiệp này chỉ đạt khoảng 8.600 tỷ đồng, giảm tới 42,9% so với cùng kỳ năm 2025 và giảm 30,4% so với quý II/2026. Biên lợi nhuận sau thuế theo đó giảm xuống 24%, thấp nhất trong 7 quý, phản ánh hiệu quả sinh lời suy yếu trong bối cảnh hoạt động tự doanh và môi giới kém tích cực.
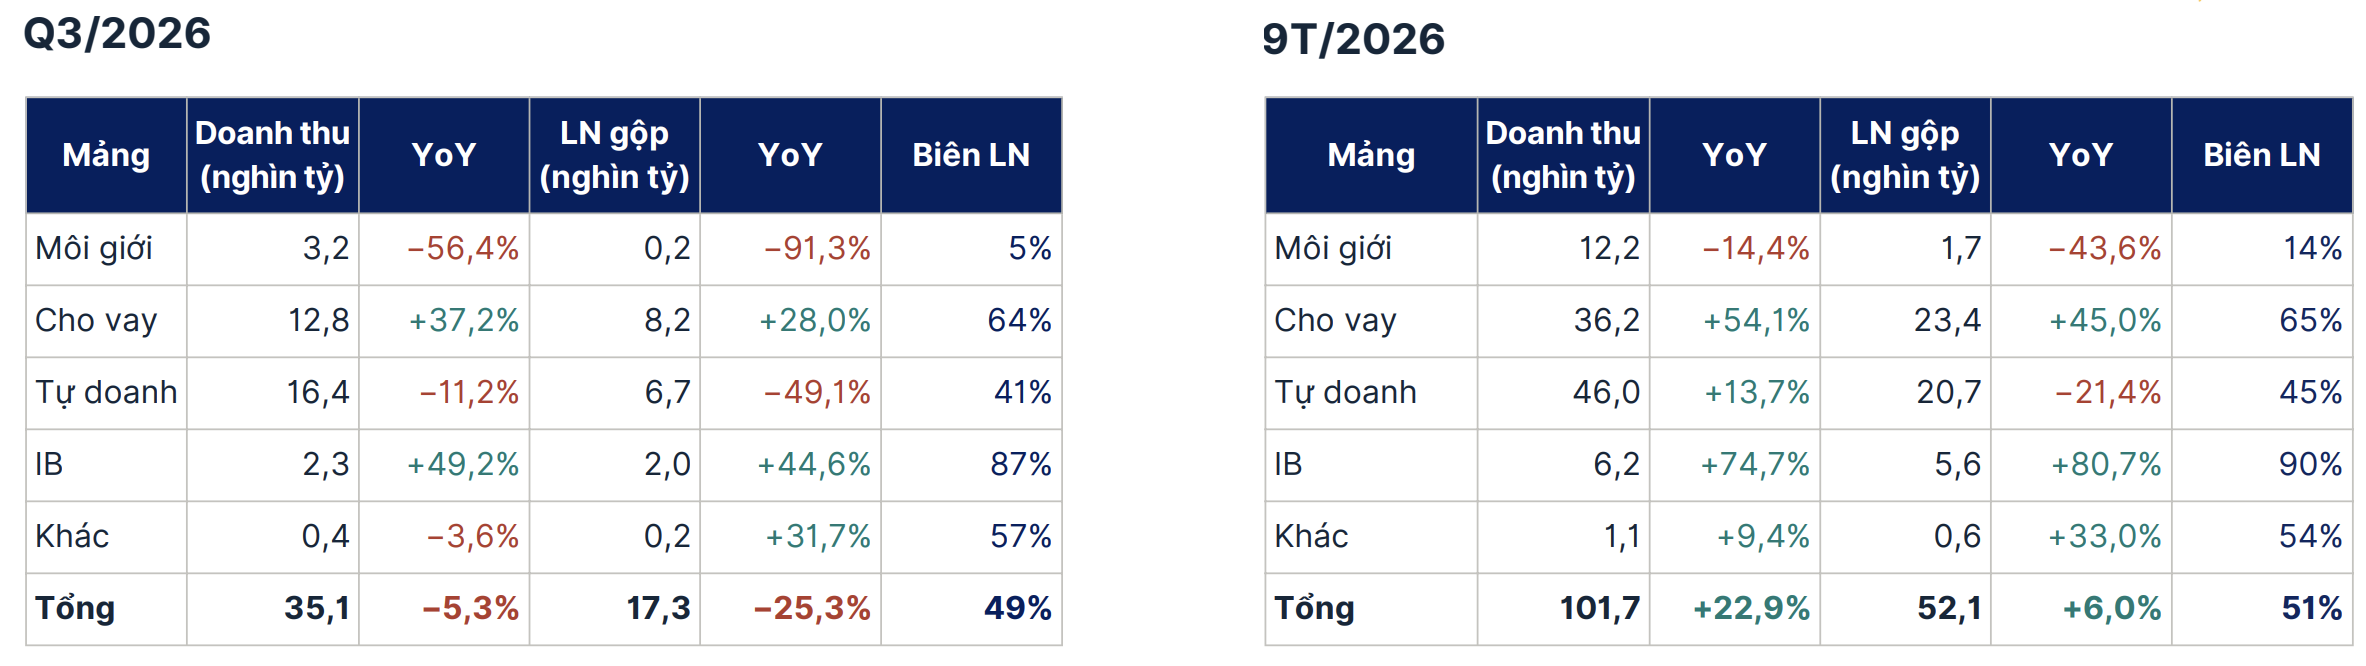
So với cùng kỳ năm ngoái, mảng môi giới và tự doanh giảm mạnh trong quý III. Doanh thu mảng môi giới đạt hơn 3.200 tỷ đồng và giảm 56% so với cùng kỳ năm ngoái trong khi lợi nhuận gộp tự doanh giảm hơn 49%. Lợi nhuận ngành chứng khoán dịch chuyển sang các mảng có thu nhập ổn định hơn như Cho vay, IB để bù đắp suy giảm của các mảng kinh doanh khác.
Xét luỹ kế 9 tháng đầu năm, doanh thu hoạt động toàn ngành đạt 101.665 tỷ đồng, tăng 22,9% so với cùng kỳ năm trước. Dù vậy, lợi nhuận sau thuế chỉ đạt 28.638 tỷ đồng, giảm 3% so với mức 29.528 tỷ đồng của 9 tháng đầu năm 2025. Biên lợi nhuận sau thuế theo đó thu hẹp từ 35,7% xuống còn 28,2%, tương ứng giảm 7,5 điểm phần trăm.
Diễn biến trên cho thấy quy mô hoạt động của các công ty chứng khoán vẫn tiếp tục mở rộng, nhưng khả năng chuyển hóa doanh thu thành lợi nhuận đang chịu nhiều sức ép.
Trong đó, hai mảng kinh doanh truyền thống có mức độ phụ thuộc lớn vào diễn biến thị trường là môi giới và tự doanh trở thành những yếu tố kéo giảm lợi nhuận toàn ngành.
 |
| Doanh thu và lợi nhuận gộp theo các mảng kinh doanh chính. Nguồn: SHS |
Lũy kế 9 tháng, doanh thu môi giới đạt 12.200 tỷ đồng, giảm 14,4%, trong khi lợi nhuận gộp giảm 43,6%. Biên lợi nhuận gộp mảng này chỉ còn 14%, so với mức 19% của năm 2025. Cạnh tranh thị phần và phí môi giới tiếp tục gia tăng giữa các công ty chứng khoán, đặc biệt trong bối cảnh thanh khoản thị trường hạ nhiệt.
Không chỉ môi giới, hoạt động tự doanh cũng chứng kiến sự suy giảm mạnh về hiệu quả. Lũy kế 9 tháng, dù doanh thu tự doanh tăng 13,7% lên khoảng 46.000 tỷ đồng, lợi nhuận gộp lại giảm 21,4%, còn 20.700 tỷ đồng.
Danh mục tự doanh toàn ngành đạt khoảng 441 nghìn tỷ đồng, tương đương 44% tổng tài sản, gồm cả cổ phiếu, trái phiếu và chứng chỉ tiền gửi. Danh mục tập trung chủ yếu ở FVTPL (244,6 nghìn tỷ), tiếp đến là HTM (126,8 nghìn tỷ), phần lớn là tiền gửi và trái phiếu nắm giữ đến đáo hạn, và AFS (69,8 nghìn tỷ).
Trái ngược với sự suy giảm của hoạt động môi giới và tự doanh, cho vay ký quỹ tiếp tục là mảng kinh doanh đóng góp lớn nhất vào lợi nhuận gộp của ngành chứng khoán trong 9 tháng đầu năm.
Theo thống kê của SHS, doanh thu từ hoạt động cho vay đạt 36.200 tỷ đồng, tăng 54,1% so với cùng kỳ. Lợi nhuận gộp đạt 23.400 tỷ đồng, tăng 45%, chiếm khoảng 45% tổng lợi nhuận gộp toàn ngành, biên lợi nhuận mảng này tương đương 65%.
Tính đến cuối tháng 9/2026, dư nợ margin toàn ngành đạt khoảng 448.000 tỷ đồng, tăng 21,9% so với cùng kỳ năm trước và tăng 12,2% so với đầu năm, tiếp tục thiết lập mức cao kỷ lục. Tuy nhiên dư nợ cho vay margin đã tăng chậm lại. Riêng quý III chỉ tăng 1,2% so với quý trước, trong khi tăng 12,2% so với đầu năm cho thấy đà tăng chững lại khi thanh khoản giảm.
Bên cạnh đó, biên lãi cho vay cũng bị thu hẹp. Lãi suất cho vay bình quân 11,3%, chi phí vốn bình quân 7,2%, nên chênh lệch lãi chỉ còn 4,1%. Vay margin vẫn là trụ cột doanh thu, nhưng phần lợi nhuận giữ lại được trên mỗi đồng cho vay đang giảm.
Dư nợ tập trung cao khi riêng TCBS đã chiếm khoảng 12% dư nợ toàn ngành với khoảng 54.400 tỷ đồng, tiếp đến là VPBankS với 39.700 tỷ đồng, SSI với 38.100 tỷ đồng, Chứng khoán HSC với 29.200 tỷ đồng và VPS với 25.400 tỷ đồng. TOP 5 này chiếm khoảng 41% dư nợ margin toàn ngành và TOP 15 chiếm 74%.
Áp lực đòn bẩy gia tăng trong bối cảnh thanh khoản suy yếu. Dư nợ margin hiện tương đương khoảng 30 phiên giao dịch (tính theo giá trị giao dịch khớp lệnh 3 sàn), gấp hơn 3 lần mức 9 phiên của quý III/2025, phản ánh sự mất cân đối ngày càng lớn giữa quy mô đòn bẩy và khả năng hấp thụ của thị trường, qua đó làm gia tăng nguy cơ bán giải chấp và khuếch đại đà giảm khi thị trường điều chỉnh, SHS nhận định.
Cải cách thủ tục chứng khoán không đồng nghĩa với hạ chuẩn
Mục tiêu xuyên suốt khi xây dựng Luật sửa đổi, bổ sung một số điều của Luật Chứng khoán là bảo vệ quyền, lợi ích chính đáng của nhà...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Vàng bị thổi bay 1,3 triệu đồng/lượng, bitcoin lao dốc mạnh -
Chứng khoán phiên 29/10: VN-Index giảm hơn 11 điểm, cổ phiếu dầu khí lao dốc -
3 năm liên tiếp VietinBank được vinh danh “Ngân hàng Bán lẻ tiêu biểu” -
Thắng 5 giải thưởng quốc tế, VPBank khẳng định dấu ấn đổi mới với ngân hàng bán lẻ -
TP.HCM dự kiến bổ sung thêm 1.800 tỷ đồng vào Quỹ đầu tư mạo hiểm -
TPBank lãi trước thuế gần 7.500 tỷ đồng sau 9 tháng -
Nhà Thủ Đức (TDH) lỗ lũy kế gần 940 tỷ đồng




-
 CADIVI được vinh danh "Doanh nghiệp xuất sắc châu Á" tại APEA 2026
-
 Kiến Á Group và dấu ấn thương hiệu truyền cảm hứng tại APEA 2026
-
 Công bố Top 10 Nơi làm việc tốt nhất Việt Nam 2026 ngành Bất động sản
-
 Nam A Bank được vinh danh tại giải thưởng APEA 2026
-
 Cathay Life Việt Nam trao tặng học bổng tại các trường đại học ở TP. Hồ Chí Minh
-
 Bithumb Asset rót vốn hơn 110 tỷ won vào siêu dự án resort tại Việt Nam, quyết tăng tốc về đích vào năm 2029