


 SeABank: Từ hành trình kiến tạo đến khát vọng vươn mình cùng đất nước
-
SeABank: Từ hành trình kiến tạo đến khát vọng vươn mình cùng đất nước
-
 Năng lực sản xuất đứng sau lợi thế cạnh tranh của Hải Anh
-
 Giải thưởng Nhà Môi giới Bất động sản Việt Nam 2026 đánh giá dựa trên dữ liệu
-
Mỗi phút online Viettel Tammi, tặng 1 phút thoại nội mạng miễn phí -
Vietcombank nối dài hành trình chuyển đổi số cùng tiểu thương trên cả nước
Một lần trả chậm có thể để lại dấu vết thế nào trên lịch sử tín dụng?
Như Loan
- 28/09/2026 15:15

Vừa quá hạn thanh toán khoản vay hay thẻ tín dụng vài ngày vì quên lịch hoặc chậm lương, nhiều người hoang mang lo lắng khoản nợ rơi vào nợ xấu hay làm hỏng hồ sơ vay sau này.
TIN LIÊN QUAN
Tin tốt là một lần trả chậm ngắn ngày không phải là nợ xấu. Hệ thống tín dụng phân loại mức độ rủi ro rất rõ ràng và chỉ tính là nợ xấu khi khoản nợ quá hạn từ 91 ngày trở lên.
Trả chậm 1 lần có bị tính là nợ xấu không?
Việc trả châm 1 lần có tính vào nợ xấu không phụ thuộc vào số ngày trả quá hạn. Căn cứ Điều 10 Thông tư 31/2024/TT-NHNN (sửa đổi, bổ sung bởi Thông tư 37/2025/TT-NHNN), nợ xấu chỉ áp dụng cho các khoản nợ thuộc Nhóm 3, 4, 5 (quá hạn từ 91 ngày trở lên). Sự cố trễ hẹn vài ngày thông thường chỉ thuộc Nhóm 1 (Nợ đủ tiêu chuẩn - quá hạn dưới 10 ngày) hoặc tối đa là Nhóm 2 (Nợ cần chú ý - quá hạn từ 10 đến 90 ngày).
Do đó, chỉ cần bạn chủ động thanh toán nợ quá hạn trong khoảng từ ngày 1 đến ngày 9, khoản nợ vẫn được giữ ở Nhóm 1 và hầu như không gây ảnh hưởng tiêu cực đến hồ sơ tín dụng của bạn. Chỉ khi quá hạn từ 91 ngày và chuyển thành nợ xấu, quy trình thẩm định cũng như việc xử lý nợ xấu CIC mới trở nên phức tạp.
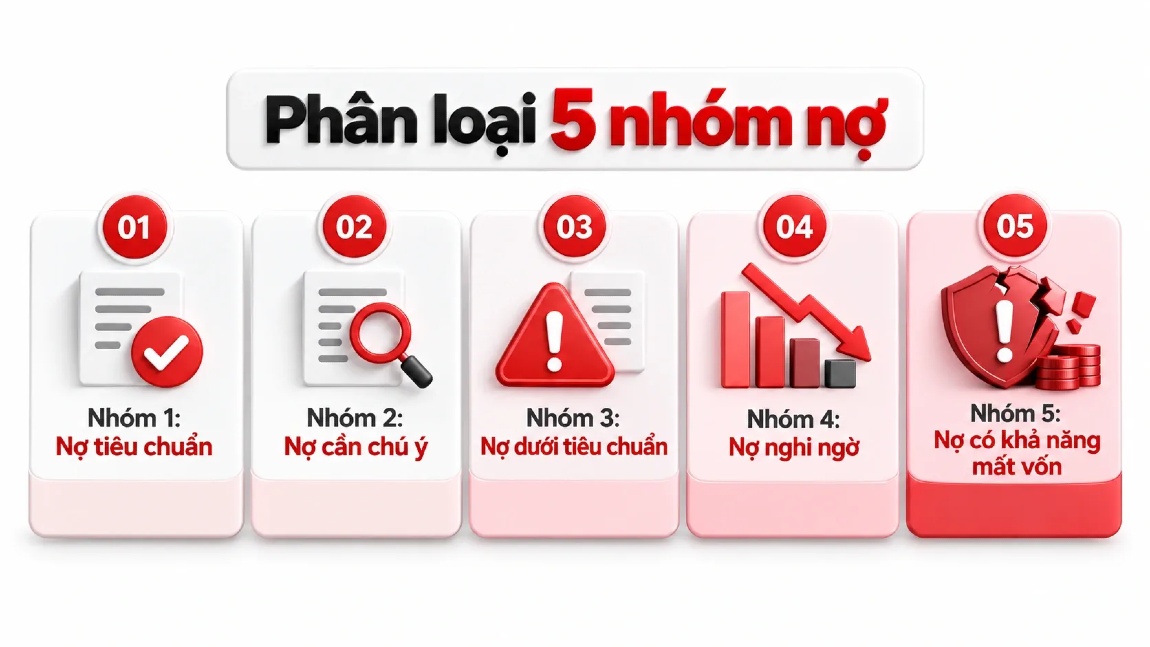 |
| Hệ thống CIC phân loại nợ dựa trên số ngày quá hạn thực tế, chỉ từ 91 ngày trở lên mới được tính là nợ xấu |
Thời gian lưu lịch sử trả chậm 1 lần trên CIC bao lâu?
Theo Khoản 1 Điều 13 Thông tư 15/2023/TT-NHNN, các thông tin tín dụng tiêu cực sẽ dừng hiển thị trên báo cáo tra cứu của CIC sau tối đa 05 năm, tính từ mốc bạn hoàn tất toàn bộ dư nợ quá hạn và chi phí phát sinh (thay vì tính từ ngày phát sinh khoản trễ hạn). Dù vậy, dữ liệu gốc vẫn sẽ được hệ thống lưu trữ nội bộ của CIC.
Tuy nhiên, nếu chỉ trễ hạn 1 lần ngắn ngày, bạn không cần phải chờ đến 5 năm để làm sạch hồ sơ. Nếu khoản vay trễ từ 10-90 ngày bị chuyển sang Nợ nhóm 2, lịch sử trả chậm sẽ tự động xóa khỏi báo cáo tín dụng chỉ sau 12 tháng kể từ ngày bạn tất toán xong. Còn với trường hợp trễ hạn dưới 10 ngày, khoản vay vẫn ở Nhóm 1 nên không bị ghi nhận là thông tin tiêu cực trên báo cáo CIC. Nhờ đó, bạn không lo bị dính lịch sử nợ xấu hay phải chờ đợi thời gian xóa dữ liệu trên hệ thống.
Để xác định chính xác nhóm nợ và mốc hoàn thành nghĩa vụ trả nợ, bạn nên tìm hiểu cách kiểm tra CIC để tự tra cứu báo cáo cá nhân trước khi nộp hồ sơ vay mới.
Một lần trả chậm có làm khó việc vay vốn sau này không?
Thực thế là hầu như không ảnh hưởng, nếu bạn đã xử lý khoản nợ đó nhanh chóng. Khi thẩm định hồ sơ vay mới hay mở thẻ tín dụng, các tổ chức tài chính không chỉ đánh giá dựa trên một sự cố duy nhất. Họ sẽ phân tích tổng thể lịch sử thanh toán dựa trên nhóm nợ cao nhất từng vi phạm, tần suất lặp lại và thái độ xử lý khoản quá hạn của bạn.
Nếu bạn luôn có lịch sử trả nợ tốt và chỉ trễ hạn 1 lần ngắn ngày (đã tất toán ngay), tổ chức tài chính và ngân hàng thường xem đây là sự cố ngoài ý muốn. Dù điểm tín dụng có thể giảm nhẹ tạm thời, tỷ lệ được duyệt hồ sơ vay sau này vẫn ở mức cao. Việc vay vốn chỉ thực sự gặp khó khăn nếu bạn trả chậm thường xuyên hoặc để quá hạn kéo dài từ 91 ngày trở lên (rơi vào nhóm nợ xấu).
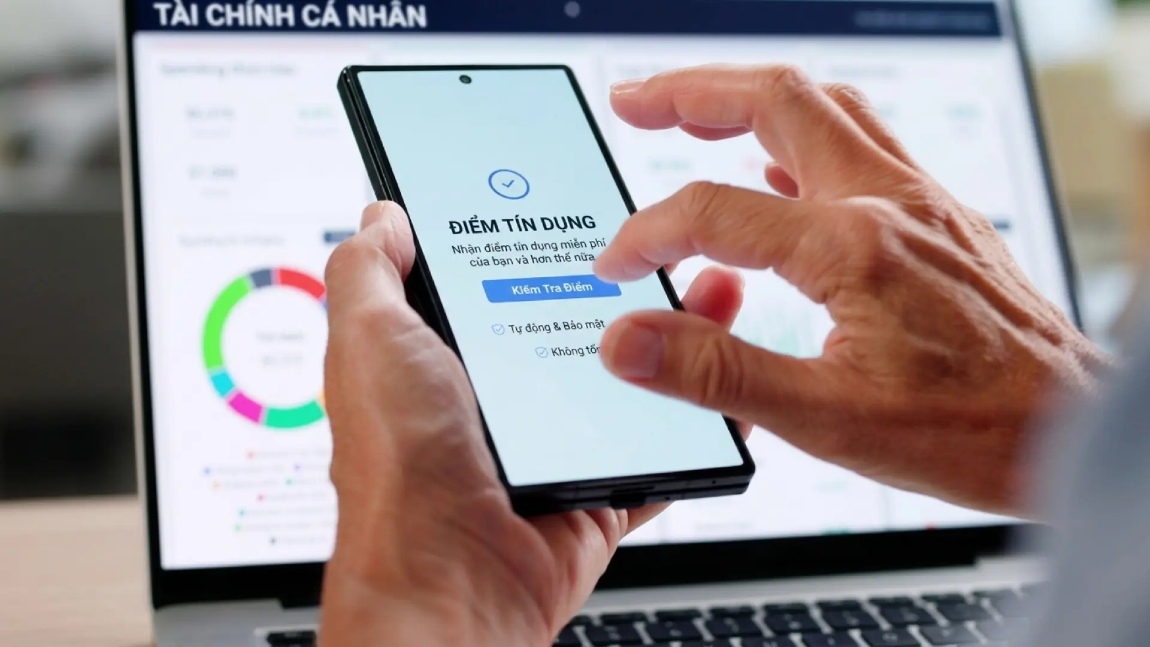 |
| Các công ty tài chính thường đánh giá tổng thể quá trình trả nợ thay vì khắt khe với 1 lần sơ suất |
Làm gì để không lặp lại và giữ lịch sử tín dụng sạch?
Để kiểm soát dòng tiền và duy trì hồ sơ tín dụng sạch, bạn nên áp dụng thói quen sau:
- Đặt lịch hẹn trả nợ trước 2-3 ngày: Giúp bạn chủ động phòng ngừa các sự cố bất ngờ như hệ thống ngân hàng bảo trì, lỗi mạng hoặc lương về chậm hơn dự kiến
- Ưu tiên khoản nợ sắp cán mốc 10 ngày: Khi quản lý nhiều hợp đồng vay, bạn nên ưu tiên thanh toán ngay khoản có phí phạt cao hoặc khoản sắp vượt quá 9 ngày trễ hạn để tránh bị chuyển sang Nhóm 2. Với thẻ tín dụng, hãy luôn thanh toán đúng hạn toàn bộ số tiền đã tiêu trong tháng hoặc thanh toán tối thiểu dư nợ sao kê
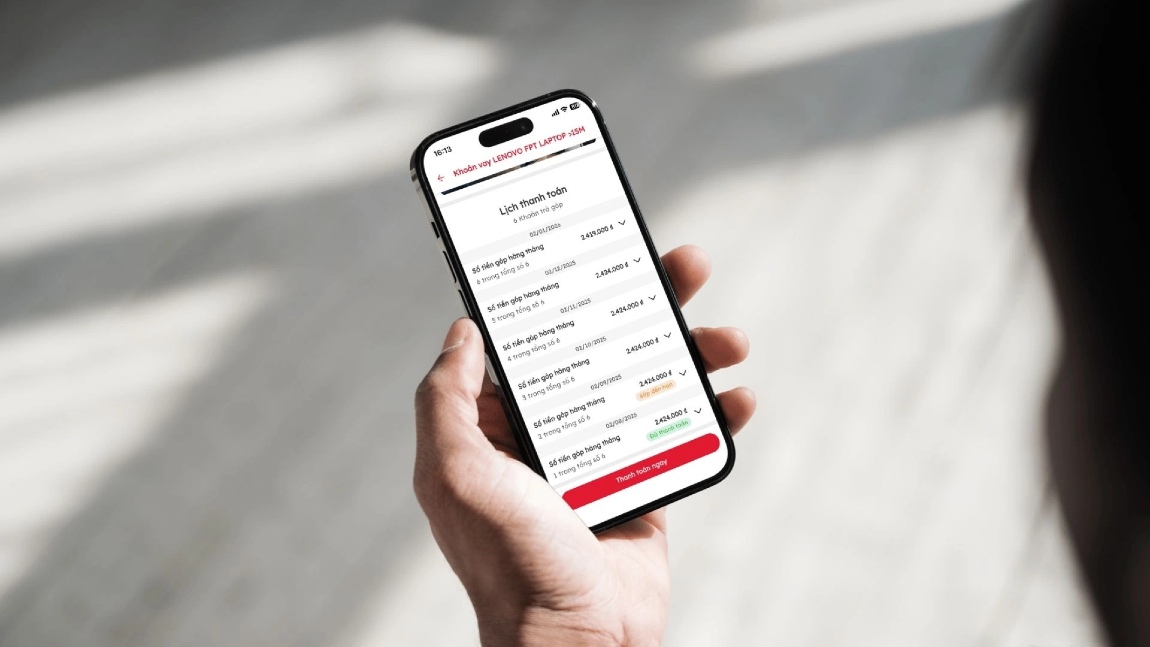 |
| Tính năng bật nhắc nhở tự động trên App Home Credit giúp người dùng dễ dàng theo dõi và thanh toán đúng hạn |
Những thói quen trên sẽ càng phát huy hiệu quả nếu bạn kết hợp với các công cụ hỗ trợ nhắc nợ. Với khách hàng đang vay tại Home Credit, việc bật tính năng Nhắc nhở tự động trên ứng dụng Home Credit là cách đơn giản nhất để kiểm soát kỳ hạn. Việc nhận thông báo trước mỗi kỳ thanh toán sẽ giúp bạn luôn chủ động dòng tiền, loại bỏ hoàn toàn rủi ro quên lịch và giữ hồ sơ tín dụng luôn sạch.
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Một lần trả chậm có thể để lại dấu vết thế nào trên lịch sử tín dụng? -
Vietcombank nối dài hành trình chuyển đổi số cùng tiểu thương trên cả nước -
SCIC tiến tới hình thành Quỹ Đầu tư quốc gia -
Công ty Cổ phần Cảng Sài Gòn thông báo mời chào giá tìm kiếm, lựa chọn khách hàng thuê bãi chứa hàng tổng hợp -
Vận động viên người khuyết tật cập nhật kiến thức dinh dưỡng trước các giải đấu quốc tế -
SAIGONTEL thúc đẩy nội địa hóa công nghệ với đối tác Hoa Kỳ -
Thúc đẩy hợp tác trong lĩnh vực năng lượng giữa EVN và bang Tây Úc








-
 Một lần trả chậm có thể để lại dấu vết thế nào trên lịch sử tín dụng?
-
 SeABank: Từ hành trình kiến tạo đến khát vọng vươn mình cùng đất nước
-
 Năng lực sản xuất đứng sau lợi thế cạnh tranh của Hải Anh
-
 Giải thưởng Nhà Môi giới Bất động sản Việt Nam 2026 đánh giá dựa trên dữ liệu
-
 Mỗi phút online Viettel Tammi, tặng 1 phút thoại nội mạng miễn phí
-
 Vietcombank nối dài hành trình chuyển đổi số cùng tiểu thương trên cả nước