


 Việt Nam xuất bán gần 500 tỷ USD hàng hóa ra toàn cầu
-
Việt Nam xuất bán gần 500 tỷ USD hàng hóa ra toàn cầu
-
 Làm chủ công nghệ để phá thế phụ thuộc trong ngành chăn nuôi
-
 Tập trung đầu tư tối thiểu 3 vùng nguyên liệu giấy trọng điểm
-
Doanh nghiệp tái cơ cấu kênh bán hàng để giữ lợi nhuận -
Tháo gỡ nợ thuế tồn đọng: Không để doanh nghiệp “mắc kẹt” khi rút khỏi thị trường
PV Power: 9 tháng lợi nhuận sau thuế tăng hơn 3 lần
Thanh Hương
- 03/11/2026 10:53

Doanh thu thuần 9 tháng năm 2026 của PV Power tăng gần gấp đôi, lợi nhuận sau thuế gấp hơn 3 lần cùng kỳ. Kết quả này đến từ việc tăng huy động điện tại các nhà máy hiện hữu và đóng góp của Nhà máy điện khí LNG Nhơn Trạch 3&4.
TIN LIÊN QUAN
Doanh thu gần gấp đôi, lợi nhuận tăng hơn 3 lần
Báo cáo tài chính quý III/2026 của Tổng công ty Điện lực Dầu khí Việt Nam - CTCP (PV Power, mã chứng khoán POW) ghi nhận sự tăng trưởng mạnh mẽ cả về doanh thu và lợi nhuận, phản ánh bước thay đổi đáng kể trong quy mô hoạt động sản xuất kinh doanh của doanh nghiệp phát điện này.
Riêng quý III/2026, doanh thu thuần hợp nhất đạt 16.772 tỷ đồng, tăng 113,5% so với cùng kỳ năm 2025. Lợi nhuận trước thuế đạt 2.414 tỷ đồng, tăng 138,6%; lợi nhuận sau thuế đạt 2.073 tỷ đồng, tăng 118,6%. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 1.860 tỷ đồng, gấp 2,3 lần cùng kỳ.
Lũy kế 9 tháng, doanh thu thuần hợp nhất đạt 49.406 tỷ đồng, tăng 94,5%; lợi nhuận trước thuế đạt 7.744 tỷ đồng, gấp 3,3 lần; lợi nhuận sau thuế đạt 6.899 tỷ đồng, gấp 3,2 lần cùng kỳ. Riêng lợi nhuận thuộc cổ đông công ty mẹ đạt 6.434 tỷ đồng, gấp gần 3,5 lần năm trước.
Đáng chú ý, doanh thu 9 tháng đã hoàn thành khoảng 99% kế hoạch năm, trong khi lợi nhuận sau thuế thuộc cổ đông công ty mẹ vượt 7% mức dự báo cả năm trước đó của Công ty Chứng khoán Sài Gòn - Hà Nội (SHS).
Kết quả kinh doanh hợp nhất PV Power (Đơn vị: tỷ đồng, trừ tỷ lệ phần trăm):
|
Chỉ tiêu |
9 tháng 2025 |
9 tháng 2026 |
Biến động |
|
Doanh thu thuần |
25.404 |
49.406 |
+94,5% |
|
Giá vốn hàng bán |
22.130 |
40.704 |
+83,9% |
|
Lợi nhuận gộp |
3.275 |
8.701 |
+165,7% |
|
Biên lợi nhuận gộp |
12,9% |
17,6% |
+4,7 điểm % |
|
Chi phí lãi vay |
411 |
1.569 |
+281,8% |
|
Lợi nhuận trước thuế |
2.332 |
7.744 |
+232,0% |
|
Lợi nhuận sau thuế |
2.182 |
6.899 |
+216,2% |
|
LNST cổ đông công ty mẹ |
1.857 |
6.434 |
+246,5% |
(Nguồn: Báo cáo tài chính hợp nhất PV Power, SHS Research ngày 2/11/2026).
Nhìn vào kết quả 9 tháng, điểm tích cực không chỉ là doanh thu gần gấp đôi mà còn ở khả năng tạo lợi nhuận gộp cải thiện mạnh. Trong khi doanh thu tăng 94,5%, giá vốn tăng 83,9%, giúp lợi nhuận gộp tăng tới 165,7%. Biên lợi nhuận gộp theo đó tăng từ 12,9% lên 17,6%.
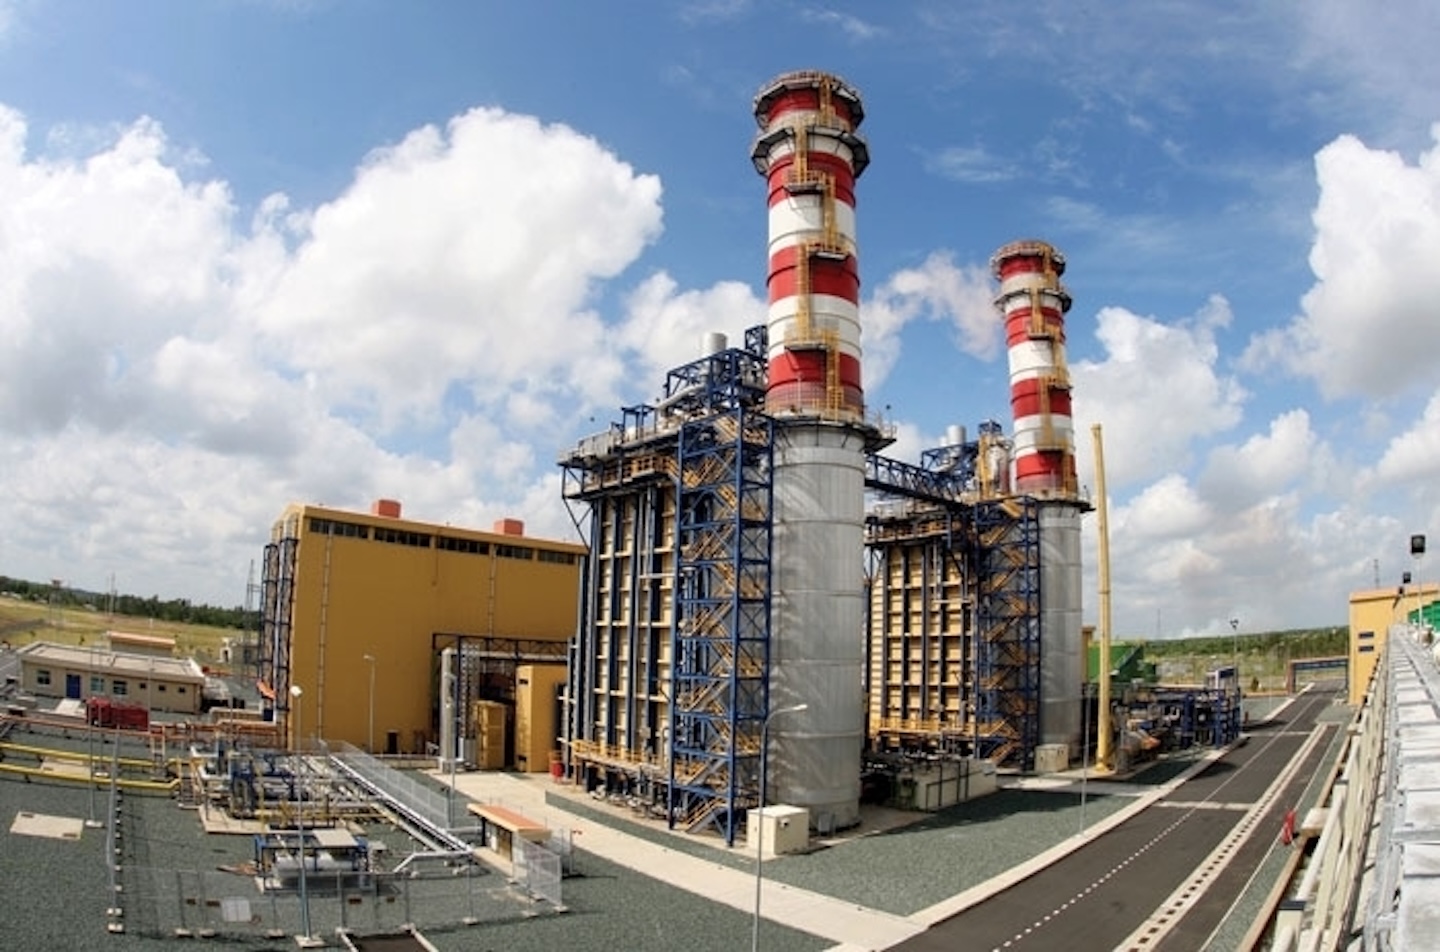 |
| PV Power hiện năm 59,37% vốn điều lệ của Công ty cổ phần Điện lực Dầu khí Nhơn Trạch 2 (mã NT2). |
Đối với doanh nghiệp phát điện, sự cải thiện này có ý nghĩa quan trọng bởi lợi nhuận phụ thuộc không chỉ vào sản lượng điện được huy động mà còn vào cơ cấu nguồn phát, giá nhiên liệu, giá bán điện và các điều khoản hợp đồng mua bán điện.
Tuy nhiên, riêng quý III/2026, biên lợi nhuận gộp lại giảm từ 16,4% xuống 13,8%, do giá vốn tăng nhanh hơn doanh thu. Theo đánh giá của SHS, nguyên nhân chủ yếu là chi phí nhiên liệu được chuyển vào giá bán chiếm tỷ trọng lớn hơn trong doanh thu. Điều này cho thấy tăng trưởng quy mô và cải thiện biên lợi nhuận không phải lúc nào cũng diễn ra đồng thời.
Động lực quan trọng nhất của tăng trưởng doanh thu là sản lượng điện được huy động tăng mạnh. Trong 9 tháng năm 2026, tổng sản lượng điện của PV Power đạt 19,329 tỷ kWh, tăng 44% so với cùng kỳ.
Trong đó, Nhà máy Nhiệt điện than Vũng Áng 1 đạt 5,739 tỷ kWh - tăng 20,6%; cụm Nhà máy điện khí Cà Mau 1&2 đạt 4,256 tỷ kWh - tăng 3,9%; Nhà máy điện khí Nhơn Trạch 2 đạt 3,302 tỷ kWh - tăng 53,2%.
Như vậy, ngay cả khi chưa tính đến đóng góp của các nhà máy LNG mới, hoạt động sản xuất điện tại nhiều nhà máy hiện hữu đã cải thiện rõ rệt. Đặc biệt, mức tăng huy động hơn 53% tại Nhà máy điện khi Nhơn Trạch 2.
Theo phân tích của SHS, nếu loại trừ doanh thu của Nhơn Trạch 3&4, doanh thu quý III từ các nhà máy còn lại vẫn đạt khoảng 12.316 tỷ đồng, tăng 56,8% so với cùng kỳ năm 2025.
Như vậy, tăng trưởng trong 9 tháng đầu năm năm 2026 của PV Power không chỉ đến từ việc đưa công suất mới vào vận hành, mà còn được hỗ trợ bởi mức huy động cao hơn của các nhà máy hiện hữu.
Hiện Tập đoàn Công nghiệp - Năng lượng Quốc gia Việt Nam (Petrovietnam) nằm 79,94% vốn điều lệ tại PV Poweer. Các nhà máy Nhơn Trạch 1 và Nhơn Trạch 2 hoặc do PVPower quản lý hoặc có cổ phần lớn - cùng dùng khí khai thác được ở trong nước từ Nam Côn Sơn.
Cũng chia sẻ nguồn khí Nam Côn Sơn này còn có 7 Nhà máy điện khác ở Trung tâm Điện lực Phú Mỹ do Tập đoàn Điện lực Việt Nam (EVN) hoặc Tổng công ty Phát điện 3 (EVN đang nắm cổ phần tới hơn 90%) quản lý.
Tất nhiên là câu chuyện mùa khô, tác động của El Nino… cũng sẽ có những ảnh hưởng nhất định trong việc huy động các nguồn điện nền cao hơn. Do vậy, bức tranh toàn cảnh còn cần phải có thêm các dữ liệu công khai được công bố bởi Công ty TNHH MTV Vận hành hệ thống điện và Thị trường điện quốc gia (NSMO) thuộc Bộ Công thương.
Giá nhiên liệu cao, nhà máy không huy động được vẫn có tiền theo cơ chế Qc
Bên cạnh sự cải thiện của các nhà máy hiện hữu, việc đưa Nhà máy điện khí LNG Nhơn Trạch 3&4 vào vận hành thương mại đã tạo ra thay đổi lớn trong cơ cấu doanh thu của PV Power.
Với tổng công suất khoảng 1.600 MW và bắt đầu vận hành thương mại từ năm 2026, nguồn điện khí LNG này đã giúp PV Power tăng năng lực sản xuất
Theo SHS, riêng quý III/2026, doanh thu của Nhơn Trạch 3&4 ước đạt 4.456 tỷ đồng, chiếm 26,6% doanh thu thuần hợp nhất. Lũy kế 9 tháng, sản lượng điện thực phát của hai nhà máy đạt 3,884 tỷ kWh, tương đương khoảng 20% tổng sản lượng điện toàn PV Power.
Cũng theo báo cáo SHS công bố ngày 2/11/2026, sản lượng điện hợp đồng (Qc) của Nhà máy điện khí Nhơn Trạch 3&4 trong 9 tháng đạt 4,539 tỷ kWh, cao hơn khoảng 655 triệu kWh so với sản lượng thực phát.
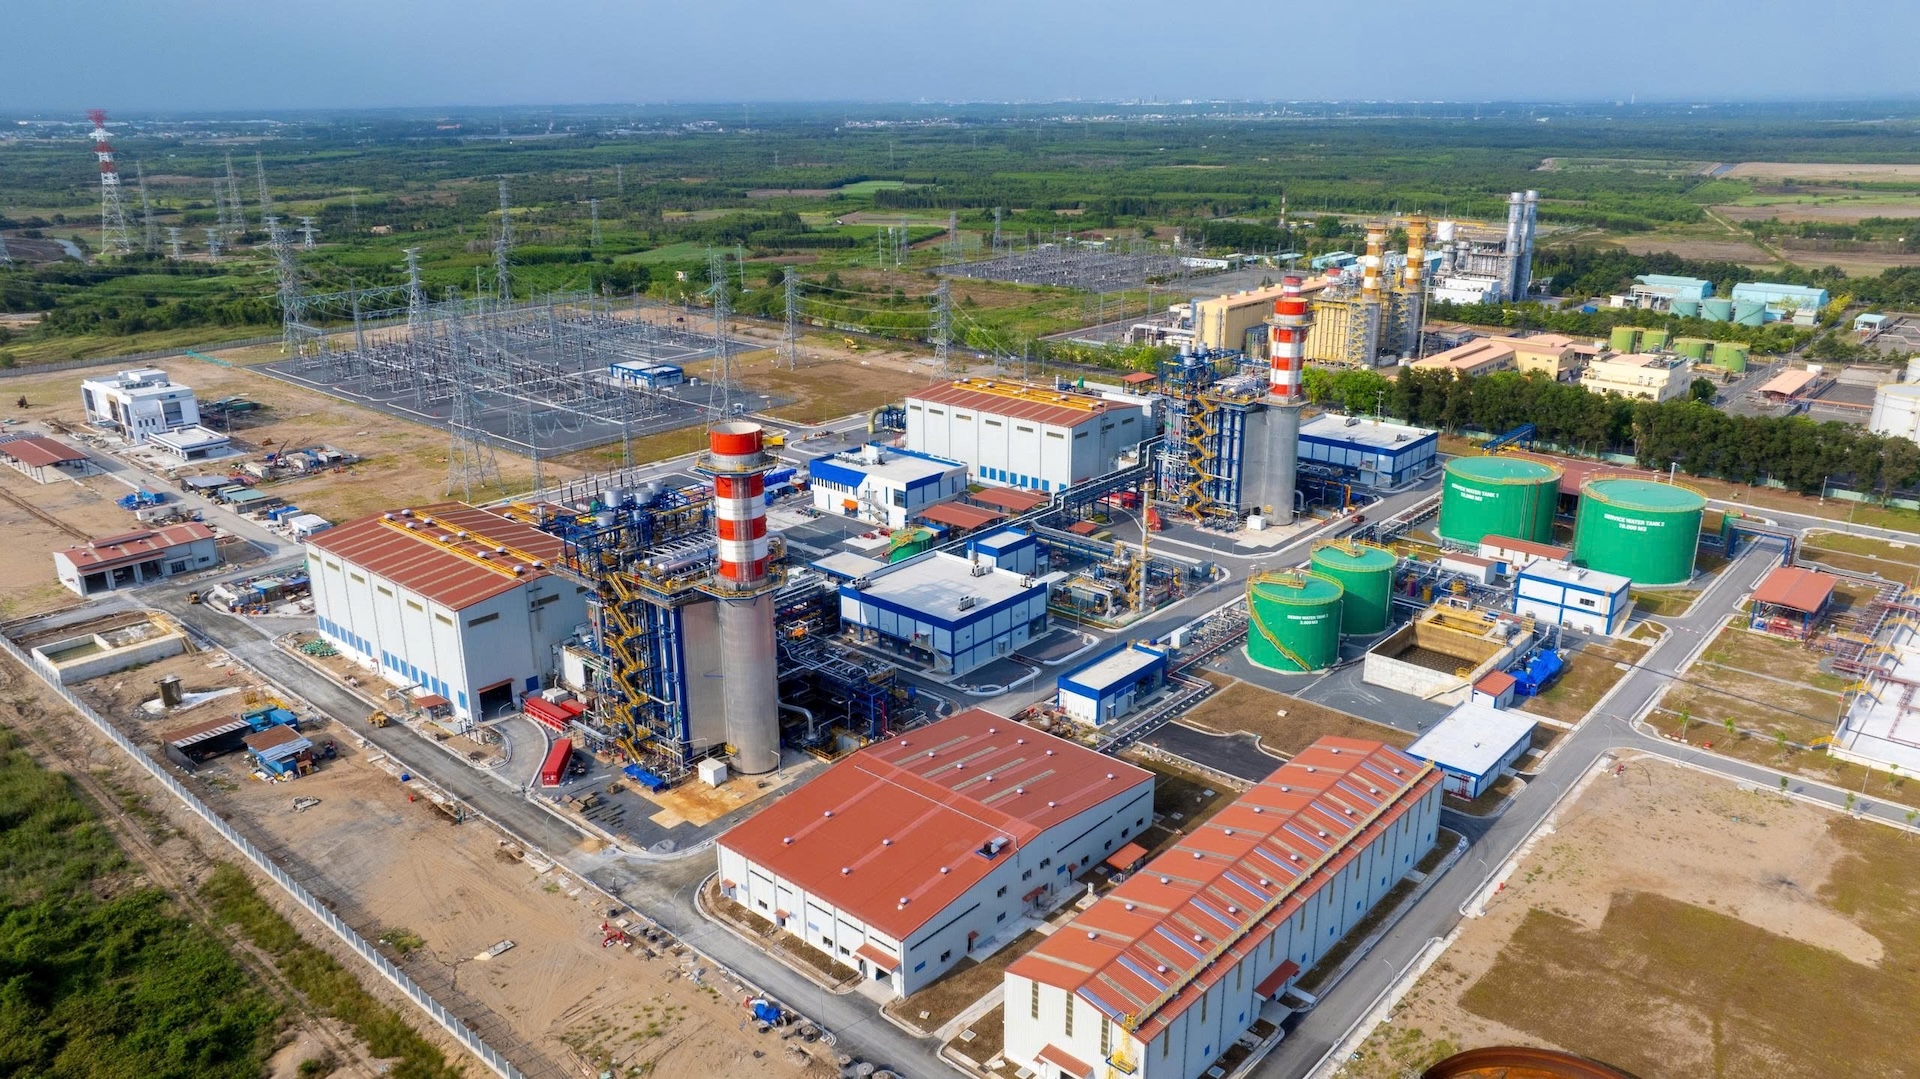 |
| Nhà máy điện khí LNG Nhơn Trạch 3&4 do PV Power đầu tư. |
Phân tích của SHS cho hay, cơ chế hợp đồng chênh lệch (CfD) cho phép nhà máy được thanh toán theo các điều khoản hợp đồng đối với phần sản lượng Qc không được huy động. Trong bối cảnh giá LNG cao, cơ chế này giúp giảm tác động bất lợi của việc huy động thấp đối với lợi nhuận nhà máy.
Theo ước tính của SHS, khoản thanh toán liên quan đến phần sản lượng Qc không được huy động đủ trong 9 tháng đạt khoảng 1.463 tỷ đồng.
Đây là một đặc điểm quan trọng trong hoạt động kinh doanh của các nhà máy điện khí LNG. Do chi phí nhiên liệu chiếm tỷ trọng lớn trong giá thành phát điện, doanh thu có thể tăng mạnh khi giá LNG cao, nhưng không đồng nghĩa lợi nhuận tăng tương ứng.
Ngược lại, cơ chế thanh toán sản lượng hợp đồng có thể giúp nhà máy thu hồi một phần chi phí cố định và duy trì hiệu quả tài chính ngay cả khi sản lượng thực phát thấp hơn mức hợp đồng.
Về vấn đề này, một số chuyên gia cũng cho hay, giá khí LNG trên thế giới đang biến động mạnh và đứng ở mức cao, hơn 30 USD/triệu BTU do liên quan đến eo biển Hormuz (Trung Đông) nên nhà máy điện khí LNG cũng chịu ảnh hưởng theo bởi nguyên liệu nhập khẩu hoàn toàn. Cũng do giá đầu vào cao nên giá thành sản xuất điện khí cao và khi tham gia chào giá trên thị trường thì khó được huy động nếu so với các nguồn điện khác, nhất là khi nhu cầu sử dụng điện thay đổi theo mùa và thời tiết.
Như vậy, dù không được huy động phát điện nhưng Nhơn Trạch 3&4 vẫn được trả tiền phần sản lượng Qc như nói trên.
Dù vậy, khoản thanh toán theo cơ chế Qc không thể đồng nhất với lợi nhuận ròng, bởi doanh nghiệp vẫn phải gánh chi phí khấu hao, chi phí tài chính và các nghĩa vụ liên quan đến đầu tư, vận hành.
Thực tế, báo cáo tài chính 9 tháng năm 2026 cho thấy chi phí lãi vay hợp nhất của PV Power tăng từ 411 tỷ đồng lên 1.569 tỷ đồng, tương đương mức tăng 281,8%.
Sự gia tăng mạnh chi phí lãi vay phản ánh áp lực tài chính trong giai đoạn các dự án đầu tư lớn bắt đầu bước vào khai thác. Đây là yếu tố cần đặt cạnh đóng góp doanh thu của Nhơn Trạch 3&4 khi đánh giá hiệu quả dài hạn của dự án.
Ở góc độ công ty mẹ, báo cáo tài chính riêng cũng ghi nhận tăng trưởng mạnh. Riêng quý III/2026, doanh thu bán hàng và cung cấp dịch vụ đạt 13.416 tỷ đồng, tăng 8.105 tỷ đồng; lợi nhuận gộp đạt 1.509 tỷ đồng, tăng 789 tỷ đồng. Lợi nhuận sau thuế công ty mẹ đạt 1.403 tỷ đồng, tăng 123,7% so với cùng kỳ.
Tuy nhiên, tăng trưởng lợi nhuận còn có đóng góp từ yếu tố kế toán. Theo giải trình của PV Power, chi phí quản lý doanh nghiệp công ty mẹ quý III giảm khoảng 313 tỷ đồng, chủ yếu do hoàn nhập dự phòng phải thu liên quan đến hoạt động vận hành, bảo dưỡng tại Cà Mau.
Công ty SHS ước tính, lợi nhuận thuộc cổ đông công ty mẹ quý III từ hoạt động kinh doanh cốt lõi đạt khoảng 1.580 tỷ đồng sau khi loại trừ 325 tỷ đồng hoàn nhập dự phòng phải thu. Điều này cho thấy hoạt động kinh doanh chính vẫn tạo lợi nhuận đáng kể, dù kết quả báo cáo được hỗ trợ thêm bởi khoản hoàn nhập.
Gỡ nút thắt điện khí LNG: EVN đề xuất loạt giải pháp
Liên quan đến việc sửa đổi, bổ sung khoản 4 Điều 15 Nghị định số 56/2025/NĐ-CP và khoản 2 Điều 1 Nghị định số 100/2025/NĐ-CP, EVN đã có...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Mở rộng DPPA phải gắn với cải cách giá điện và thị trường cạnh tranh -
Vietjet: Doanh thu 9 tháng tăng 41%, mở rộng kết nối quốc tế, đầu tư công nghệ và đội tàu bay -
Thương mại Việt Nam - Israel có thể đạt 4,4 tỷ USD trong năm 2026 -
VNG: 4 trụ cột kinh doanh cùng tăng trưởng, lợi nhuận tăng nhanh hơn doanh thu -
Bàn giải pháp tăng trưởng ngành thủy sản 2027 - 2029 -
Giao các nhiệm vụ trọng tâm cho Viện Lúa đồng bằng sông Cửu Long -
Doanh nhân Phan Quốc Chính, Tổng giám đốc Rainbow Việt Nam: Phép thử “tái sinh từ con số âm”




-
 SpaceSpeakers Label lần thứ hai được vinh danh Thương hiệu truyền cảm hứng tại APEA 2026
-
 Khai trương Khách sạn AMÉRYS Phú Quốc, khai phá phân khúc nghỉ dưỡng gia đình đa thế hệ
-
 Vietfood & Beverage - Propack Vietnam 2026: Khám phá nguồn hàng, kết nối cơ hội kinh doanh tại Hà Nội
-
 ITL khẳng định vị thế qua ba lần liên tiếp đạt Thương hiệu Quốc gia
-
 SACOMBANK-SBL thông báo sử dụng tên mới của Công ty và các chi nhánh trực thuộc
-
 Motorola ra mắt dòng máy tính bảng Moto Pad 2026 tại Việt Nam có tích hợp AI