


 Gần 31% doanh nghiệp dự báo đơn hàng xuất khẩu mới tăng trong quý IV/2026
-
Gần 31% doanh nghiệp dự báo đơn hàng xuất khẩu mới tăng trong quý IV/2026
-
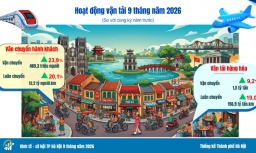
 Doanh thu vận tải Hà Nội vượt 232.000 tỷ đồng, tăng 22,8%
-
 Nhập khẩu Hà Nội tăng gần 40%, đạt gần 48 tỷ USD
-
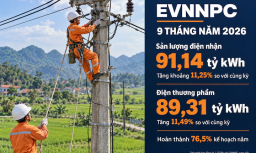
 EVNNPC chuẩn bị hạ tầng điện cho nhu cầu tăng trưởng cao năm 2027
-
"Bộ Công Thương đã rất quyết liệt trong việc thúc đẩy phát triển điện mặt trời mái nhà" -
Doanh nghiệp kỳ vọng tăng tốc quý IV/2026
Sản xuất phân bón hồi hộp chờ quyết định về thuế VAT
Hoàng Nam
- 03/11/2020 15:19

Theo nguồn tin của Báo Đầu tư, Dự thảo Nghị quyết của Quốc hội chuyển phân bón sang đối tượng chịu thuế VAT 5% sẽ được tiếp tục trình Quốc hội trong kỳ họp thứ 10 này.
TIN LIÊN QUAN
Nếu phân bón chịu thuế VAT 5%, các doanh nghiệp sản xuất phân bón sẽ được khấu trừ thuế VAT đầu vào của hàng hóa, dịch vụ mua vào, kể cả thuế VAT của hàng hóa mua vào hoặc nhập khẩu để tạo tài sản cố định dùng cho sản xuất phân bón.
 |
| Tính thuế VAT 5%, phân bón sản xuất trong nước có thêm cơ hội hạ giá. Ảnh: Đức Thanh |
Hồi hộp chờ
Nguồn tin của Báo Đầu tư cho hay, sau khi tổ chức lấy ý kiến các bộ, ngành, hiệp hội và tổ chức, cá nhân có liên quan, đăng trên Cổng thông tin điện tử Chính phủ, Cổng thông tin điện tử Bộ Tài chính, ý kiến thẩm định của Bộ Tư pháp, Bộ Tài chính đã có các tờ trình và báo cáo Chính phủ về Dự thảo Nghị quyết của Quốc hội chuyển phân bón sang đối tượng chịu thuế suất thuế giá trị gia tăng (VAT) 5% để Chính phủ tiếp tục trình Quốc hội trong kỳ họp thứ 10 này.
Nếu được Quốc hội thông qua, từ năm 2021, phân bón sẽ từ diện không chịu thuế VAT, sang mặt hàng chịu thuế 5% như trước khi Luật số 71/2014/QH13 được ban hành và có hiệu lực từ hồi năm 2015.
Giải thích về quy trình xử lý câu chuyện thuế VAT của phân bón, một chuyên gia cho hay, nếu các thành viên Chính phủ thông qua, Chính phủ sẽ có Nghị quyết và sau đó sẽ trình Ủy ban Thường vụ Quốc hội để các ủy ban chuyên ngành tiến hành thẩm tra. Nếu được ủy ban chuyên ngành thông qua, vấn đề này sẽ được Ủy ban Thường vụ Quốc hội họp để quyết định có đưa ra trình Quốc hội hay không. Và khi Quốc hội đồng ý thì sẽ có Nghị quyết để xử lý câu chuyện về đưa mặt hàng phân bón vào diện chịu thuế VAT trở lại.
 |
Hiện tại, đề xuất áp mức thuế VAT phân bón là 5% đang nhận được sự đồng thuận của các bộ, ngành, hiệp hội liên quan, trong đó có Bộ Nông nghiệp và Phát triển nông thôn, Hội Nông dân Việt Nam, Hiệp hội Phân bón Việt Nam.
Cũng theo tính toán của các chuyên gia tài chính, nếu được áp dụng thuế VAT 5%, bà con nông dân cả nước sẽ được hưởng lợi nhờ trong dài hạn, giá phân bón thấp hơn, có nhiều loại phân bón tốt hơn, góp phần giảm giá trị vật tư đầu vào, cải thiện hiệu quả trong sản xuất nông nghiệp, nâng cao thu nhập đáng kể của ngành nông nghiệp cả nước.
Thống kê của Hải quan cũng cho thấy, nhập khẩu phân bón các loại năm 2014 (trước khi Luật số 71/2014/QH13 được áp dụng) chỉ là 3,7 triệu tấn. Tới năm 2017, con số này đã là hơn 5,6 triệu tấn, tăng gần 2 triệu tấn. Trong đó riêng mặt hàng đạm urê tăng 2,5 lần. Đồng thời gián tiếp không khuyến khích doanh nghiệp đầu tư đổi mới công nghệ, trang thiết bị vì toàn bộ thuế VAT cho khoản đầu tư không được khấu trừ.
Tác động tích cực
Theo thống kê của Hải quan, tổng kim ngạch nhập khẩu mặt hàng phân bón thuộc đối tượng không chịu thuế VAT năm 2019 là khoảng 1,007 tỷ USD, tương đương 23.400 tỷ đồng. Như vậy, nếu tính thuế VAT 5% khi nhập khẩu, ngân sách nhà nước sẽ thu được 1.170 tỷ đồng ở khâu nhập khẩu.
Việc quy định mặt hàng phân bón thuộc đối tượng chịu thuế VAT với thuế suất 5% áp dụng ở tất cả các khâu là nhập khẩu, sản xuất, bán buôn, bán lẻ đến tay người tiêu dùng, sẽ tạo ra sự cạnh tranh bình đẳng giữa phân bón sản xuất trong nước với phân bón nhập khẩu cùng loại, khuyến khích các doanh nghiệp phân bón đầu tư dây chuyền mới sản xuất phân bón có chất lượng cao, phân bón thế hệ mới.
Theo số liệu tính toán sơ bộ của cơ quan thuế và báo cáo của Hiệp hội Phân bón Việt Nam thì số thuế VAT đầu vào của hàng hóa, dịch vụ phục vụ hoạt động sản xuất phân bón không được khấu trừ và phải tính vào chi phí sản xuất của doanh nghiệp sản xuất phân bón trong giai đoạn 2016 - 2019, trung bình mỗi năm khoảng 1.200 tỷ đồng.
Tuy nhiên, nếu phân bón được chịu thuế VAT 5% thì số thuế VAT đầu vào doanh nghiệp sản xuất phân bón được khấu trừ tương ứng với số thuế VAT đầu ra phải nộp khoảng 950 tỷ đồng, số thuế được khấu trừ này doanh nghiệp không phải tính vào chi phí sản xuất, kinh doanh.
Cũng bởi doanh nghiệp sản xuất phân bón trong nước giảm được giá thành sản xuất tương đương với 5% trên giá bán (khoảng 950 tỷ đồng) nên giá phân bón sản xuất trong nước có thêm điều kiện để cạnh tranh với phân bón nhập khẩu, từ đó có thêm cơ hội để hạ giá so với phân bón nhập khẩu theo cơ chế thị trường.
Cho rằng, việc đưa phân bón vào diện chịu thuế VAT 5% thay vì không thuộc đối tượng chịu thuế VAT như Luật số 71 trước đây là cần thiết nhằm hỗ trợ, tháo gỡ khó khăn và phát triển doanh nghiệp sản xuất phân bón trong nước, bà Bùi Thị Thơm, Phó chủ tịch Hội Nông dân Việt Nam nói thêm, cần có các quy định, nguyên tắc để doanh nghiệp sản xuất không tăng giá bán phân bón trên thị trường thông qua các giải pháp như tăng cường quản trị, rà soát tiết giảm chi phí để hạ giá thành, hạ giá bán sản phẩm, chia sẻ lợi ích với người nông dân, giảm lượng phân bón nhập khẩu.

Sản xuất phân bón: cung gấp 3 lần cầu
Theo Bộ Nông nghiệp và Phát triển Nông thôn (NN&PTNT), cả nước hiện có 706 cơ sở sản xuất phân bón đủ điều kiện hoạt động với tổng công...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Doanh nghiệp kỳ vọng tăng tốc quý IV/2026 -
Đặt câu hỏi vì sao giá dừa rẻ, doanh nghiệp Vĩnh Long đề xuất ưu tiên kết nối -
Giá xăng dầu sẽ có sự cạnh tranh khi doanh nghiệp tự quyết giá bán -
Hà Nội thúc đẩy liên kết vùng, tạo thêm cơ hội cho doanh nghiệp -
Nhiều giải pháp thúc đẩy liên kết sản xuất và logistics giữa các tỉnh, thành phía Bắc -
Vietravel Airlines mở 2 đường bay mới từ TP.HCM đi Thanh Hóa, Hải Phòng -
Đề xuất bổ sung hơn 12.103 tỷ đồng vốn nhà nước tại Tổng công ty Cảng hàng không Việt Nam
-
1  Xuất khẩu điện tử 9 tháng đạt 175,4 tỷ USD, mốc 200 tỷ USD đang đến gần
-
2  Gần 427 tỷ đồng xây cầu nối Cà Mau - An Giang; Khởi công tổ hợp dịch vụ tại Hòa Lạc
-
3  [Insight] Phải xác định mục tiêu tăng trưởng 2 con số là nhiệm vụ của tất cả các bộ, địa phương
-
4  Hoàn thiện các quy định về bù trừ, thanh toán chứng khoán khi áp dụng cơ chế CCP




-
 Lynn Times Onsen Retreat Nam Hà Nội: Mảnh ghép du lịch wellness tại Ninh Bình
-
 Khánh thành Đại lộ Doanh nhân tại Khu công nghiệp Thành Thành Công
-
 Tập đoàn Daiichi Life: 124 năm tiếp nối di sản, kiến tạo tương lai
-
 Chứng khoán Pinetree thông báo phát hành 10 mã chứng quyền có bảo đảm mới (Kỳ 3)
-
 SeABank thông báo mời thầu
-
 Chứng khoán Pinetree thông báo phát hành 10 mã chứng quyền có bảo đảm mới (Kỳ 2)