


 Nam Phi khởi xướng điều tra xi măng nhập từ Việt Nam
-
Nam Phi khởi xướng điều tra xi măng nhập từ Việt Nam
-
 Minh bạch thông tin có thể trở thành một “tài sản” của doanh nghiệp
-
 Xuất khẩu công nghệ cao và “bẫy nhà cung cấp ẩn danh”
-
 Xuất khẩu sản phẩm Halal mới đạt 700-900 triệu USD/năm, dư địa lớn cho doanh nghiệp
-
Lâm Đồng vận động doanh nghiệp tăng cường đầu tư, đồng hành phát triển lâu dài -
Hà Nội xếp thứ hai cả nước về hiệu quả kinh tế tư nhân
Sửa quy định hồ sơ miễn, giảm tiền thuê đất
Hồng Vân
- 19/03/2026 06:10

Bộ Tài chính đã ban hành Thông tư số 21/2026/TT-BTC, sửa đổi, bổ sung một số nội dung của Thông tư số 80/2021/TT-BTC hướng dẫn thi hành Luật Quản lý thuế và Nghị định số 126/2020/NĐ-CP.
TIN LIÊN QUAN
Một trong những nội dung đáng chú ý là việc sửa đổi Điều 59 liên quan đến hồ sơ miễn, giảm tiền thuê đất trong các trường hợp cơ quan thuế có thẩm quyền giải quyết.
Theo đó, đối với trường hợp được Nhà nước cho thuê đất trả tiền hằng năm để sản xuất nông nghiệp, lâm nghiệp, nuôi trồng thủy sản, làm muối nhưng bị thiệt hại do thiên tai, hỏa hoạn, hồ sơ đề nghị miễn, giảm tiền thuê đất gồm: văn bản đề nghị theo mẫu; biên bản xác định mức độ, giá trị thiệt hại về tài sản (không yêu cầu xác nhận của chính quyền địa phương); tài liệu chứng minh các khoản hỗ trợ của Nhà nước (nếu có) và bản sao quyết định hoặc hợp đồng thuê đất.
Đáng lưu ý, việc xác định mức độ, giá trị thiệt hại do cơ quan tài chính hoặc tổ chức giám định thực hiện. Trường hợp thiệt hại về hàng hóa, người nộp thuế phải cung cấp chứng thư giám định và cơ quan giám định chịu trách nhiệm về kết quả đánh giá.
Đối với trường hợp doanh nghiệp được thuê đất để sản xuất, kinh doanh nhưng phải tạm ngừng hoạt động do thiên tai, hỏa hoạn hoặc sự kiện bất khả kháng, hồ sơ giảm tiền thuê đất gồm: văn bản đề nghị; xác nhận của cơ quan có thẩm quyền về thời gian tạm ngừng hoạt động và bản sao quyết định hoặc hợp đồng thuê đất.
Thông tư cũng quy định cụ thể hồ sơ miễn, giảm tiền thuê đất đối với tổ chức, đơn vị sử dụng lao động là người dân tộc thiểu số hoặc người khuyết tật. Theo đó, ngoài văn bản đề nghị và giấy tờ liên quan đến quyền sử dụng đất, tổ chức phải cung cấp thông tin hoặc tài liệu chứng minh tỷ lệ lao động thuộc các nhóm này và chịu trách nhiệm về tính chính xác của thông tin.
Một điểm mới đáng chú ý là việc đơn giản hóa thủ tục hành chính. Theo quy định, đối với các giấy tờ đã được cơ quan nhà nước cấp hoặc xác nhận và đã tích hợp trên các cơ sở dữ liệu quốc gia, nếu cơ quan thuế có thể khai thác được thì người thuê đất không phải nộp lại khi làm hồ sơ.
Trường hợp dữ liệu chưa đầy đủ hoặc không thể khai thác, cơ quan thuế sẽ yêu cầu người nộp thuế bổ sung, đồng thời đề nghị cập nhật thông tin vào hệ thống dữ liệu theo quy định.
Việc sửa đổi lần này được kỳ vọng sẽ giúp giảm bớt thủ tục, tăng tính minh bạch và tạo thuận lợi cho người nộp thuế trong quá trình thực hiện chính sách miễn, giảm tiền thuê đất.
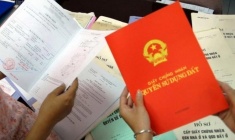
Một số quy định mới về tiền sử dụng đất, tiền thuê đất
Chính phủ ban hành Nghị định số 291/2025/NĐ-CP ngày 6/11/2025 sửa đổi, bổ sung một số điều của Nghị định số 103/2024/NĐ-CP ngày 30/7/2024 quy...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Lâm Đồng vận động doanh nghiệp tăng cường đầu tư, đồng hành phát triển lâu dài -
Hà Nội xếp thứ hai cả nước về hiệu quả kinh tế tư nhân -
Sun PhuQuoc Airways đón Airbus A330 đầu tiên sau 10 tháng khai thác thương mại -
Điều kiện để doanh nhân, doanh nghiệp được xét tặng danh hiệu, giải thưởng -
Tối ưu hóa chi phí logistics, thúc đẩy xuất khẩu -
Đàm phán Hiệp định thương mại đối ứng Việt - Mỹ: Đến rất gần kết quả cuối cùng -
Doanh nghiệp Việt xuất khẩu gần 5,9 tỷ USD hàng hóa sang Canada







-
 Cập nhật giá đơn vị Quỹ liên kết đơn vị của AIA Việt Nam ngày 23/9/2026
-
 Fujisu ra mắt CA08 - giải pháp mới cho nỗi lo ẩm chân tường trong công trình Việt
-
 Gần 400 doanh nghiệp Hải Phòng tham gia kết nối, giao thương tại TP.HCM
-
 Ngân hàng NCB hợp tác chiến lược với hệ sinh thái năng lượng hàng đầu Việt Nam
-
 Vietcombank tham dự ASEAN Exchanges Roadshow 2026 tại Bangkok, Thái Lan
-
 Vietcombank tham dự Hội thảo Ngày doanh nghiệp Việt Nam HOSE - Daiwa năm 2026 tại Singapore