


 Cổ phiếu chứng khoán sau IPO: Nhà đầu tư đang lời hay lỗ?
-
Cổ phiếu chứng khoán sau IPO: Nhà đầu tư đang lời hay lỗ?
-
 Vàng trong nước mất hơn 50 triệu đồng/lượng so với đầu năm, vàng thế giới chật vật giữ mốc 4.000 USD/ounce
-
 Vốn xanh không thể chỉ dựa vào ngân hàng
-
 Sếp VinaCapital chỉ ra cơ hội lớn khi gia nhập Trung tâm Tài chính Quốc tế TP.HCM
-
Từ tài sản đến di sản: Chương mới của quản trị gia sản tại Việt Nam -
Techcombank triển khai bộ giải pháp tài chính hỗ trợ hộ kinh doanh chuyển đổi số
Tư vấn cách tiết kiệm để nghỉ hưu sung túc
Nguyễn Hoài (VnExpress)
- 17/12/2018 09:09

Làm giàu trước tiên là phải trả tiền cho bản thân trước, tỷ phú tự thân và là nhà quản lý tài sản David Bach lưu ý.
TIN LIÊN QUAN
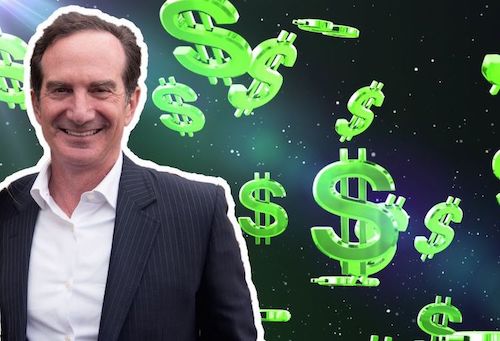 |
| Tỷ phú tự thân người Mỹ, đồng thời là nhà tư vấn tài sản David Bach. Ảnh: CNBC |
"Khi bạn kiếm được một đôla, người đầu tiên bạn trả là chính bạn", tỷ phú tự thân David Bach viết trong cuốn sách bán chạy nhất của mình "Triệu phú tự thân".
Theo tỷ phú này, nếu bạn muốn nghỉ hưu có "của ăn của để" thì hãy tiết kiệm 15-20% thu nhập trước thuế mỗi tháng, thậm chí có thể nhiều hơn 20% nếu bạn thu nhập rủng rỉnh. Thế nhưng không phải ai cũng dễ dàng làm được điều này. David Bach nêu 5 kiểu người qua cách tiết kiệm tiền lương:
Người vỡ nợ: Những người này thường chi tiêu nhiều hơn số tiền họ kiếm được, thậm chí chi tiêu bằng khoản vay qua thẻ tín dụng và không bao giờ có thể hoàn trả các khoản nợ.
Người nghèo: Họ chi tiêu hết khoản tiền kiếm được mỗi tháng và không tiết kiệm được gì. Trong họ luôn nuôi một hy vọng "rồi sẽ tới ngày nào đó...".
Tầng lớp trung lưu: Những người này tiết kiệm 5-10%, cao hơn có thể là 10-15% thu nhập trước thuế mỗi tháng vào tài khoản tiết kiệm hưu trí.
Người giàu có: Tiết kiệm 15-20% khoản thu nhập mỗi tháng vào tài khoản tiết kiệm hưu trí.
Người đủ giàu để nghỉ hưu sớm: Khi bạn tiết kiệm 20% hoặc hơn thu nhập trước thuế mỗi tháng vào tài khoản tiết kiệm hưu trí.
Tỷ phú David Bach cho rằng, cuộc sống của mỗi người là khác nhau nên không có một công thức cố định nào. Tuy nhiên, cách phân loại trên đưa ra một chuẩn mực để "ai cũng có thể tự lên kế hoạch cho bản thân".
Ông phân tích, thoạt đầu tiết kiệm 10-15% có vẻ khó khăn nhưng thực tế sẽ dễ thực hiện nếu các khoản tiền được tự động trừ từ thu nhập và chuyển vào tài khoản hưu trí thông qua việc đăng ký với ngân hàng.
Chẳng hạn, với 50.000 USD kiếm được trong một năm, bạn có thể để dành 5.000 USD khi tiết kiệm 10% số tiền này. "Bây giờ nếu bạn không đặt ra bất kỳ mục tiêu nào và tiêu hết thu nhập kiếm được thì tới cuối năm bạn sẽ làm gì để kiếm được 5.000 USD?", David lập luận.
Ông cũng cho rằng, nếu khoản tiền trên được tự động trừ trong tài khoản thu nhập, rồi chuyển sang tài khoản hưu trí thì không những bạn tiết kiệm được tiền mà số tiền này cũng có thể "sinh sôi nảy nở" nhờ lãi gửi ngân hàng. Ví dụ, nếu bạn đầu tư 5.000 USD một năm trong 35 năm vào tài khoản kiếm được 7% lợi nhuận hàng năm, bạn sẽ có hơn 750.000 USD. Trong hơn 40 năm, với lợi nhuận hàng năm là 7%, bạn sẽ có hơn 1 triệu USD...
"Bạn đang trẻ, ở đỉnh cao sự nghiệp và kiếm được rất nhiều tiền thì cũng đừng quên trích một phần tiền lương để dành cho những ngày tháng 'có của ăn của để' nghỉ hưu sau này", tỷ phú người Mỹ nhắn nhủ.
Người trẻ không ưu tiên tiết kiệm mua nhà là sai lầm lớn nhất
Theo David Bach, mua nhà sẽ là nấc thang dẫn đến việc làm giàu.
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Từ tài sản đến di sản: Chương mới của quản trị gia sản tại Việt Nam -
Techcombank triển khai bộ giải pháp tài chính hỗ trợ hộ kinh doanh chuyển đổi số -
Lãi suất cho vay chỉ giảm với 3-5% danh mục cho vay của các nhà băng -
SHS khẳng định năng lực Ngân hàng Đầu tư quốc tế qua thương vụ trái phiếu 229 triệu SGD của SHB tại Singapore -
SACOMBANK bổ nhiệm ông Nguyễn Xuân Ái Quốc làm Phó tổng giám đốc -
Nới trần LDR không phải “tấm vé” chung cho mọi ngân hàng -
VCBNeo đẩy mạnh số hóa vận hành, nâng cao năng lực tự chủ công nghệ




-
 Wipro Consumer Care Vietnam lần thứ tư liên tiếp được vinh danh tại APEA 2026
-
 Kế toán Anpha: Đơn vị cung cấp dịch vụ thành lập công ty trọn gói uy tín trên toàn quốc
-
 Ecopark Hưng Yên: Đô thị xanh và nhịp sống đã hình thành
-
 Generali Việt Nam tiếp tục được vinh danh với hai giải thưởng tại APEA 2026
-
 Công bố Top 10 Nơi làm việc tốt nhất Việt Nam 2026 ngành Truyền thông - Quảng cáo - Nội dung số
-
 Công bố Top 10 Nơi làm việc tốt nhất Việt Nam 2026 ngành Năng lượng - Dầu khí