


 TP.HCM: Yêu cầu doanh nghiệp nhà nước chấm dứt ngay việc cho thuê, liên doanh nhà, đất công
-
TP.HCM: Yêu cầu doanh nghiệp nhà nước chấm dứt ngay việc cho thuê, liên doanh nhà, đất công
-
 Hai bố con Chủ tịch Công ty Tân Thuận Phong và 3 đồng phạm bị truy tố
-
 TP.HCM: Bắt người tung tin Novaland đứng trước nguy cơ phá sản
-
 Triệt phá đường dây sản xuất, tiêu thụ gần 1.500 văn bằng, chứng chỉ giả
-
Bắc Ninh: Kiểm tra tại 2 KCN, phát hiện 8/10 doanh nghiệp vi phạm môi trường -
TP.HCM: Đấu giá bất thành 4 bất động sản hàng trăm tỷ đồng của Trương Mỹ Lan
Tuyên án phúc thẩm vụ Thuduc House: Nhiều bị cáo được giảm án
Hải Phong
- 03/05/2024 19:03

Hành vi phạm tội của các bị cáo là rất nghiêm trọng. Tuy nhiên, một số bị cáo đã tự nguyện khắc phục hậu quả, có nhiều tình tiết giảm nhẹ nên HĐXX chấp thuận giảm nhẹ hình phạt.
TIN LIÊN QUAN
Ngày 3/5, TAND Cấp cao tại TP.HCM tuyên án phúc thẩm vụ án xảy ra tại Công ty Cổ phần Phát triển nhà Thủ Đức (Thuduc House) và các đơn vị có liên quan.
Theo đó, HĐXX đã tuyên phạt bị cáo Nguyễn Thị Bích Hạnh 3 năm tù (giảm một năm so với bản án sơ thẩm) về tội vi phạm quy định về quản lý tài sản Nhà nước gây thất thoát lãng phí. Bị cáo Nguyễn Vũ Bảo Hoàng (cựu tổng giám đốc Thủ Đức House) bị tuyên phạt 3 năm 6 tháng tù (giảm 2 năm 6 tháng).
Các bị cáo còn lại được HĐXX xem xét tuyên mức án giảm từ 3-30 tháng tù.
 |
| Các bị cáo tại tòa |
Theo HĐXX, các bị cáo thực hiện hành vi phạm tội vận chuyển trái phép tiền tệ qua biên giới hoàn thành khi các bị cáo hoàn tất chuyển tiền từ Việt Nam ra nước ngoài hoặc từ nước ngoài về Việt Nam. Các bị cáo đã lập khống các hợp đồng mua bán hàng hoá, sau đó sử dụng số tiền chuyển ra nước ngoài để thanh toán các hợp đồng mua bán từ đó lập hồ sơ và chiếm đoạt tiền hoàn thuế GTGT.
Cũng theo HĐXX, trong vụ án này các bị cáo là công chức thuế buộc phải biết hồ sơ hoàn thuế của Thuduc House thuộc trường hợp phải phân loại và phải kiểm tra trước, hoàn thuế sau mới đúng quy định của pháp luật. Việc các công chức thuế không thực hiện thẩm định, xác minh hồ sơ hoàn thuế nên mới dẫn đến hậu quả của vụ án nên không có cơ sở để chấp nhận ý kiến bào chữa của các luật sư và các bị cáo là công chức thuế.
Hành vi phạm tội của các bị cáo trong vụ án là rất nghiêm trọng, xâm phạm đến hoạt động quản lý kinh tế, quản lý của Nhà nước để chiếm đoạt tài sản của Nhà nước. Hậu quả gây ra là đặc biệt nghiêm trọng nên toà án cấp sơ thẩm sau khi xem xét các tình tiết giảm nhẹ để quyết định hình phạt nghiêm khắc để đủ sức răn đe.
Tuy nhiên, HĐXX xét thấy một số bị cáo đã tự nguyện khắc phục hậu quả, có nhiều tình tiết giảm nhẹ và hình phạt của bản án sơ thẩm là tương đối nghiêm khắc nên có cơ sở để chấp nhận kháng cáo xin giảm nhẹ hình phạt của các bị cáo này.
Đối với trách nhiệm dân sự, do các bị cáo là đồng phạm của Trịnh Tiến Dũng để chiếm đoạt tiền của Cục Thuế TP.HCM, Cục Thuế tỉnh Đồng Nai, Cục Thuế tỉnh Tây Ninh nên toà án buộc các bị cáo phải có trách nhiệm liên đới bồi thường tiền cho bị hại và giành quyền khởi kiện cho các bị cáo trong vụ kiện khác để đòi lại tiền là có căn cứ.
Đối với kháng cáo của Thuduc House yêu cầu hoàn lại 365 tỷ đồng đã nộp lại cho Cục Thuế TP. HĐXX cấp phúc thẩm xét thấy số tiền này là số tiền hoàn thuế trái quy định thông qua Thuduc House nên cần buộc doanh nghiệp này nộp lại 365 tỷ đồng như tòa án cấp sơ thẩm tuyên là có căn cứ.
Theo HĐXX có căn cứ để xác định từ năm 2016 đến năm 2020, Trịnh Tiến Dũng (đang trốn truy nã) đã chỉ đạo thành lập nhiều doanh nghiệp ở Việt Nam và nước ngoài để lập hồ sơ xuất nhập khẩu hàng hóa, hoạt động phạm tội. Tại Mỹ, Campuchia, Hồng Kông, Malaysia và UAE, Dũng đã thành lập, sử dụng pháp nhân các công ty nước ngoài để ký các hợp đồng xuất nhập khẩu, giao nhận hàng hóa.
Tại Việt Nam, Dũng chỉ đạo Trần Hoàn Tiên, Trần Nhất Thanh, Mạc Văn Nguyện, Nguyễn Hoàng Lân, Nguyễn Thiên Phú... thành lập một số doanh nghiệp, trong đó phần lớn là các Công ty ma (không có hoạt động kinh doanh thực tế), hoặc mua các Chứng minh nhân dân (CMND) từ các nguồn trôi nổi và thuê làm giả CMND để thành lập Công ty, ký giả chữ ký giám đốc để mở tài khoản ngân hàng, mua bán trong nước và xuất nhập khẩu hàng hóa.
Để phục vụ hoạt động chuyển tiền ra vào Việt Nam, lừa đảo chiếm đoạt tiền thuế GTGT, Trịnh Tiến Dũng đã chỉ đạo Nguyễn Hoàng Duy Anh và Vũ Văn Trường chuẩn bị sẵn một số hàng hóa, linh kiện điện tử là hàng giả, hàng nhái, hàng đã qua sử dụng, hàng có giá trị thấp.
Sau đó, sử dụng các Công ty nêu trên lập hồ sơ nhập khẩu CD hoặc DVD Rom để chuyển tiền từ Việt Nam ra nước ngoài; xuất khẩu Ram, Chip, Tranh gỗ để chuyển tiền từ nước ngoài về Việt Nam với mục đích hoàn thuế GTGT, thu phí dịch vụ chuyển tiền của khách hàng và sử dụng mục đích khác.
Để hợp thức hóa đơn đầu vào, Dũng và Lưu Thị Ngát thành lập và sử dụng 17 Công ty vỏ bọc xuất hóa đơn GTGT khống để hợp thức hóa đầu vào cho Công ty Sài Gòn Tây Nam, Công ty Nhà Thủ Đức và Công ty Hoàng Nam Anh để các công ty này xuất khẩu và hoàn thuế GTGT.
Hậu quả các bị cáo đã chiếm đoạt 365 tỷ đồng tiền hoàn thuế GTGT tại Cục Thuế TP.HCM.
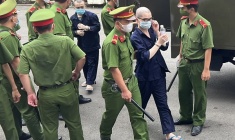
Phúc thẩm vụ án Thuduc House: Các bị cáo xin giảm nhẹ hình phạt với nhiều lý do
Trả lời tại tòa, các bị cáo đều xin giảm nhẹ hình phạt với lý do như đóng thêm tiền khắc phục hậu quả, có hồ sơ bệnh án đang điều trị...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Bắc Ninh: Kiểm tra tại 2 KCN, phát hiện 8/10 doanh nghiệp vi phạm môi trường -
TP.HCM: Đấu giá bất thành 4 bất động sản hàng trăm tỷ đồng của Trương Mỹ Lan -
TP.HCM: Tiếp tục làm rõ nhiều công ty, hộ kinh doanh dịch vụ cho thuê vàng -
Đồng Nai: Sinh viên Lilama 2 College bịa việc bị xe giả hãng Toàn Thắng đưa lên biên giới -
Thanh tra Chính phủ: Petimex bán16,268 triệu lít xăng dầu trái quy định, chuyển công an điều tra -
Kiến nghị khởi tố sau loạt vi phạm nghiêm trọng tại Công ty Dầu khí Đồng Tháp -
Phát hiện 129 đối tượng, chủ yếu người Trung Quốc lập "ổ" lừa đảo online ở Đồng Nai




-
 Gemadept Run 2026: Hơn 6.000 vận động viên chung tay xây dựng điểm trường Thẳm Pao
-
 NCB tài trợ và thu xếp vốn cho 2 dự án trọng điểm, góp phần kiến tạo diện mạo mới của TP.HCM
-
 Công bố Top 10 Nơi làm việc tốt nhất Việt Nam 2026 - Ngành Tài chính - Chứng khoán
-
 HĐQT SeABank phê duyệt điều chỉnh kế hoạch kinh doanh 2026 và bầu Chủ tịch HĐQT mới, kiện toàn nhân sự cấp cao
-
 Cathay Life khẳng định năng lực kinh doanh trong 4 năm liên tiếp
-
 Công bố Top 10 Nơi làm việc tốt nhất Việt Nam - Ngành Công nghệ - Viễn thông - Chuyển đổi số