


 Công ty bảo hiểm của VPBank chính thức được cấp phép
-
Công ty bảo hiểm của VPBank chính thức được cấp phép
-
 Khối ngoại đảo chiều bán ròng, dòng tiền phân hóa tuần đầu nâng hạng
-
 Góc nhìn TTCK tuần 28/9 - 2/10: Lực cầu yếu, VN-Index vẫn đối mặt khả năng rung lắc
-
 Nam A Bank nhận khoản tài trợ 60 triệu USD từ FMO, tiếp tục mở rộng dòng vốn xanh quốc tế
-
Cho vay doanh nghiệp "gánh" lợi nhuận ngân hàng quý III, big 4 dẫn đầu nhờ vốn rẻ -
LPBank trao gần 1,8 tỷ đồng học bổng sau đại học cho học viên Đại học Quốc gia TP.HCM
Vay tiêu dùng lãi suất 0%: Cái bẫy bí ẩn
Linh Nhật (Antd.vn)
- 17/04/2017 11:08

Dù quảng cáo ghi rõ lãi suất 0% nhưng rốt cuộc khách hàng vẫn phải chịu thêm một khoản chi phí tăng lên khi mua trả góp sản phẩm.
Không chỉ tập trung vào những mùa mua sắm như cuối năm, lễ Tết, gần đây, các gói cho vay tiêu dùng lãi suất 0% bùng nổ khắp các trung tâm mua sắm lớn. Câu hỏi đặt ra là, liệu các công ty tài chính, ngân hàng có thực sự chịu thiệt để đem lại lợi ích cho khách hàng khi đưa ra mức lãi suất “không tưởng” này.
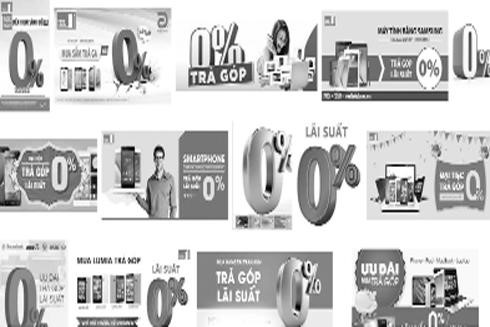 |
| Các chương trình mua trả góp với lãi suất 0% bùng nổ khắp nơi |
Ma trận mua trả góp lãi suất 0%
Nghe quảng cáo về gói mua trả góp lãi suất 0% tại một hệ thống bán đồ điện tử, anh Đào Quốc Việt đã tham khảo để mua một chiếc laptop Dell có giá hơn 10,5 triệu đồng. Anh Đào Quốc Việt cho biết, khi đến cửa hàng, nhân viên tư vấn cho anh 3 gói mua trả góp. Với gói chi phí thấp, anh sẽ phải trả trước 70% giá trị chiếc laptop, trong 6 tháng sau, mỗi tháng anh phải trả khoảng 580.000 đồng, tính ra số tiền chênh lệch tăng thêm sau 6 tháng so với giá chiếc máy tính là 308.000 đồng. Với gói vay nhanh, anh Việt sẽ phải trả 50% giá trị chiếc máy tính, còn lại trả trong vòng 9 tháng với số tiền chênh lệch sau 9 tháng là 900.000 đồng so với giá gốc sản phẩm.
Riêng gói lãi suất 0%, nhân viên cho biết, anh Việt chỉ phải trả trước 30% giá trị sản phẩm, trong 6 tháng anh sẽ phải trả số tiền còn lại với lãi suất 0%. “Tuy nhiên, mỗi tháng, tôi sẽ phải trả thêm 2 khoản tiền là tiền phí thu hộ 11.000 đồng/tháng và tiền phí bảo hiểm. Tính ra, cuối kỳ tôi sẽ phải trả thêm 300.000 đồng cho khoản vay hơn 7 triệu đồng”, anh Việt cho biết.
Mặc dù, lãi tính ra không hẳn được vay không lãi như quảng cáo, nhưng anh Việt vẫn quyết định chọn mua chiếc máy tính với gói trả góp 0% vì những ưu điểm mà nhân viên tư vấn đưa ra. Có điều, anh Việt cho biết sau khi mua anh mới tham khảo giá trên thị trường và biết chiếc laptop mua tại đây có giá cao hơn những cửa hàng nhỏ khoảng 1 triệu đồng.
Cẩn thận lợi lại hóa hại
Theo các chuyên gia, chính sách vay tiêu dùng lãi suất 0% thực ra là một chiến lược cạnh tranh của các tổ chức tín dụng nhằm thu hút khách hàng. Nguyên nhân do hiện nay thị trường xuất hiện ngày càng nhiều đơn vị cho vay tiêu dùng khiến việc cạnh tranh trở nên gay gắt, các tổ chức tín dụng phải đưa ra những chính sách ưu đãi dành cho khách hàng.
Tuy nhiên, lãi suất 0% không có nghĩa là các tổ chức tín dụng cho khách hàng vay không lợi nhuận. “Bản chất lợi nhuận của tổ chức tín dụng có thể ẩn trong những khoản khác. Các tổ chức này có thể bắt tay với doanh nghiệp bán hàng để kích cầu tiêu dùng, chia sẻ lợi nhuận.
Điều này đem lại lợi ích cho khách hàng, tuy nhiên cũng không loại trừ việc tổ chức tín dụng và doanh nghiệp dùng những khoản “loanh quanh” để bù vào lãi suất 0%, chẳng hạn như đẩy giá sản phẩm cao hơn giá thị trường là một ví dụ” - luật sư Trương Thanh Đức, Chủ nhiệm Câu lạc bộ Pháp chế ngân hàng cho hay.
Đồng tình với việc cho rằng các tổ chức tín dụng phối hợp với nhà sản xuất, doanh nghiệp bán hàng đưa ra các gói lãi suất 0% về cơ bản đem lại lợi ích cho khách hàng, TS Bùi Quang Tín (ĐH Ngân hàng TP.HCM) phân tích: Chẳng hạn mức chi phí tăng thêm (phí thu hộ và bảo hiểm) khoảng 300.000 đồng cho khoản vay 7 triệu đồng trong 6 tháng chỉ tương đương lãi suất khoảng dưới 10%/năm. Tuy nhiên, trong khi lãi suất huy động của công ty tài chính thường cao hơn mức này thì họ sẽ phải tính đến các khoản lợi nhuận khác để bù vào.
TS Bùi Quang Tín cũng lưu ý khách hàng phải nắm chắc hợp đồng, các ràng buộc về quyền và nghĩa vụ để tránh rơi vào những trường hợp phải chịu lãi phạt. Vì lãi suất ưu đãi chỉ áp dụng trong thời hạn vay vốn, nếu khách hàng chậm trả thì mức lãi suất phải trả sẽ tăng cao, thậm chí nhiều khách hàng phải chịu mức lãi suất lên đến 50%.
Từ 15/3, cho vay tiêu dùng không được quá 100 triệu đồng/khách hàng
Thống đốc NHNN vừa ban hành Thông tư số 43/2016/TT-NHNN quy định cho vay tiêu dùng của công ty tài chính.
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Nam A Bank nhận khoản tài trợ 60 triệu USD từ FMO, tiếp tục mở rộng dòng vốn xanh quốc tế -
Cho vay doanh nghiệp "gánh" lợi nhuận ngân hàng quý III, big 4 dẫn đầu nhờ vốn rẻ -
LPBank trao gần 1,8 tỷ đồng học bổng sau đại học cho học viên Đại học Quốc gia TP.HCM -
Thanh toán QR xuyên biên giới: Đừng vội khoe thành tích "kết nối được" -
PNJ điều chỉnh kế hoạch kinh doanh, dự kiến lỗ hơn 6.000 tỷ đồng trong 2026 -
Hà Nội tính toán nguồn lực cho kế hoạch đầu tư công 864.682 tỷ đồng -
Chứng khoán phiên 25/9: Cổ phiếu trụ nâng đỡ, VN-Index hồi hơn 10 điểm




-
 SCIC tiến tới hình thành Quỹ Đầu tư quốc gia
-
 Vietcombank nối dài hành trình chuyển đổi số cùng tiểu thương trên cả nước
-
 Công ty Cổ phần Cảng Sài Gòn thông báo mời chào giá tìm kiếm, lựa chọn khách hàng thuê bãi chứa hàng tổng hợp
-
 Vận động viên người khuyết tật cập nhật kiến thức dinh dưỡng trước các giải đấu quốc tế
-
 SAIGONTEL thúc đẩy nội địa hóa công nghệ với đối tác Hoa Kỳ
-
 Thúc đẩy hợp tác trong lĩnh vực năng lượng giữa EVN và bang Tây Úc