


 MSB Business Banking: Từ bảo vệ tài khoản đến chủ động bảo vệ dòng tiền
-
MSB Business Banking: Từ bảo vệ tài khoản đến chủ động bảo vệ dòng tiền
-
 Lãnh đạo địa ốc tăng sở hữu cổ phiếu giá thấp
-
 Khát vốn, ngân hàng đua thỏa thuận lãi suất
-
Dự kiến chia cổ phiếu trên HoSE thành 2 bảng: Prime Board và Standard Board -
Tối ưu chi phí và thời gian khi chuyển tiền quốc tế trên ứng dụng OCB OM
Vì sao nhà đầu tư ngoại chưa mặn mà với thị trường trái phiếu Việt Nam?
Thùy Liên
- 02/10/2026 13:54

Dù lợi suất lên tới 12%/năm, thị trường trái phiếu doanh nghiệp Việt Nam vẫn gần như vắng bóng dòng vốn quốc tế. Trong bối cảnh cần tới 38,5 triệu tỷ đồng vốn cho tăng trưởng giai đoạn tới, việc khai mở kênh dẫn vốn này là rất cấp bách. Ông Phạm Phú Khôi - Tổng Thư ký Hiệp hội Thị trường Trái phiếu Việt Nam (VBMA) trao đổi với phóng viên về những "điểm nghẽn" khiến khối ngoại thận trọng và gợi mở chìa khóa tháo gỡ.
TIN LIÊN QUAN
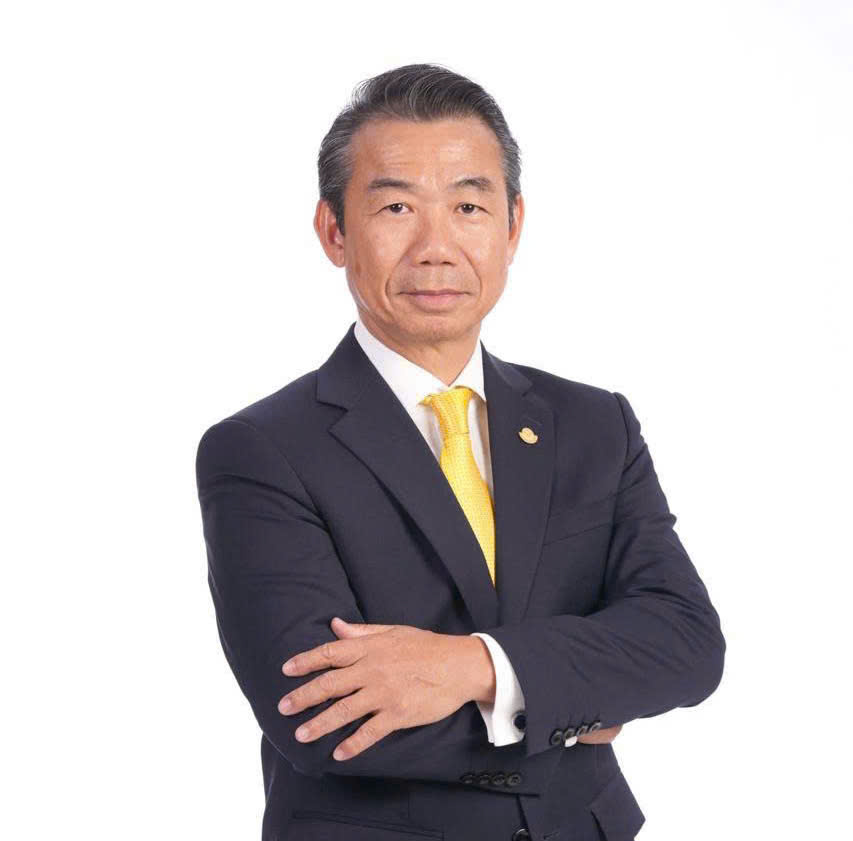 |
| Ông Phạm Phú Khôi, Tổng Thư ký Hiệp hội Thị trường trái phiếu Việt Nam |
Chưa có nhà đầu tư ngoại nào mua trái phiếu trung, dài hạn của Việt Nam
Thưa ông, khẩu vị dòng vốn toàn cầu với thị trường trái phiếu châu Á nói chung và Việt Nam nói riêng hiện nay ra sao? Việc thị trường chứng khoán vừa được nâng hạng có mang lại cơ hội thu hút vốn quốc tế tốt hơn cho thị trường trái phiếu doanh nghiệp trong nước?
Khẩu vị của nhà đầu tư vào thị trường chứng khoán nói riêng, thị trường trái phiếu doanh nghiệp (TPDN) nói chung đều tập trung vào ba yếu tố chính: khả năng sinh lời; tốc độ tăng trưởng; sự bền vững.
Châu Á vẫn luôn là điểm sáng trong bản đồ đầu tư toàn cầu nhờ tốc độ tăng trưởng vượt trội, nhưng gần đây, những thay đổi trong chính sách của Tổng thống Mỹ Donald Trump đang khiến cục diện dòng vốn toàn cầu thay đổi.
Riêng về trái phiếu, khu vực ASEAN - trong đó có Việt Nam - chưa phải là điểm đến hấp dẫn với dòng vốn đầu tư toàn cầu.
Mới đây, thị trường chứng khoán Việt Nam đã chính thức FTSE Russell nâng hạng lên thị trường mới nổi thứ cấp (từ ngày 21/9/2026). Đây là cơ hội giúp Việt Nam được nhìn nhận rõ hơn trên bản đồ đầu tư toàn cầu.
Cơ hội thứ nhất là khi được đưa vào danh mục theo dõi của các quỹ quốc tế, nhà đầu tư sẽ tìm hiểu kỹ hơn về nền tảng vĩ mô, khung pháp lý và chất lượng tổ chức phát hành của Việt Nam, từ đó mở rộng sự quan tâm sang các loại tài sản khác, trong đó có trái phiếu. Cùng với việc S&P đưa xếp hạng tín nhiệm của VN vào triển vọng tích cực - 1 nấc nâng hạng nữa sẽ lên hạng đầu tư BBB- là những tín hiệu tích cực góp phần cải thiện vị thế của Việt Nam trong mắt nhà đầu tư quốc tế.
Cơ hội thứ hai đến từ những cải cách đi kèm trong quá trình nâng hạng. Cụ thể, các cải thiện về hạ tầng giao dịch, lưu ký, thanh toán, công bố thông tin và khả năng tiếp cận của nhà đầu tư nước ngoài không chỉ phục vụ thị trường cổ phiếu mà còn tạo nền tảng chung để thị trường trái phiếu trở nên "có thể đầu tư được" hơn. Khi dòng vốn ngoại tham gia nhiều hơn, nhu cầu về thanh khoản thứ cấp và các công cụ phòng ngừa rủi ro tỷ giá cũng sẽ tăng lên, tạo động lực để các sản phẩm này phát triển.
Cơ hội thứ ba thuộc về chính các doanh nghiệp phát hành. Khi thu hút được sự quan tâm của nhà đầu tư quốc tế, uy tín và mức độ nhận diện của doanh nghiệp cũng tăng lên, giúp việc huy động vốn qua trái phiếu, cả trong nước lẫn quốc tế, trở nên thuận lợi hơn. Đồng thời, yêu cầu nâng cao chuẩn mực quản trị, minh bạch và công bố thông tin theo thông lệ quốc tế cũng sẽ lan tỏa sang hoạt động phát hành trái phiếu.
Tuy vậy, nâng hạng thị trường chứng khoán mới chỉ là bước khởi đầu. Quy mô thị trường trái phiếu Việt Nam hiện còn khiêm tốn, khoảng 153 tỷ USD, tương đương gần 30% GDP, trong đó trái phiếu doanh nghiệp chỉ khoảng 11% GDP. Để chuyển hóa sự quan tâm thành dòng vốn thực tế, đặc biệt từ các quỹ hưu trí, quỹ bảo hiểm quốc tế, yếu tố then chốt vẫn là hướng tới mục tiêu nâng xếp hạng tín nhiệm quốc gia lên mức đầu tư vào năm 2030, song song với đa dạng hóa cơ sở nhà đầu tư, cải thiện thanh khoản và nâng cao chất lượng thông tin của tổ chức phát hành.
Như ông nói, yếu tố then chốt để thị trường trái phiếu Việt Nam thu hút được dòng vốn quốc tế là nâng hạng tín nhiệm quốc gia. Vậy để được nâng hạng, Việt Nam cần phải làm gì?
Việc nâng hạng là bài toán không thể giải quyết được trong ngày một, ngày hai mà đòi hỏi nhiều yếu tố.
Thứ nhất, cần sự rõ ràng trong chính sách về thu hút đầu tư và phát triển kinh tế.
Thứ hai, cần độ mở cao hơn nữa trong giao dịch của nhà đầu tư quốc tế, đặc biệt là liên quan đến chu chuyển dòng vốn (đưa tiền vào, rút tiền ra) cũng như được đảm bảo khả năng quản trị rủi ro dòng tiền tương tự như nhà đầu tư trong nước.
Thứ ba, hạ tầng cho nền kinh tế phát triển phải bền vững hơn. Hiện nay, tăng trưởng kinh tế của Việt Nam phụ thuộc quá nhiều vào bất động sản, cần có sự phát triển mạnh hơn vào mảng sản xuất, hạ tầng…
Nâng hạng là câu chuyện dài hạn, trong khi vốn cho tăng trưởng là vấn đề cấp bách. Trong bối cảnh này, có cách nào để thu hút dòng vốn ngoại vào thị trường trái phiếu, đặc biệt là trái phiếu dự án không, thưa ông?
Phát hành trái phiếu dự án không phải là vấn đề mới, thực tế đã có nhiều trái phiếu dự án được phát hành để thu hút vốn cho các dự án hạ tầng đòi hỏi vốn dài hạn như điện, cảng, đường sắt… Tuy nhiên, việc đảm bảo dòng tiền trả nợ cả lãi lẫn gốc) của trái phiếu dự án phụ thuộc vào rất nhiều yếu tố.
Tôi cho rằng, phát hành trái phiếu dự án chỉ có khả năng thành công nếu Chính phủ đứng ra bảo lãnh và chính sách phải đồng bộ, nhất quán. Nếu có sự bảo lãnh của Chính phủ thì các nhà đầu tư có nguồn vốn trung, dài hạn lớn như BHXH, bảo hiểm tự nguyện… sẽ mạnh dạn đầu tư vào kênh này.
Riêng với thu hút vốn quốc tế, thời gian qua, một số doanh nghiệp Việt Nam phát hành trái phiếu trên thị trường quốc tế để gọi vốn chứ chưa có nhà đầu tư quốc tế nào tham gia mua trái phiếu doanh nghiệp ở thị trường trong nước.
Gỡ rào cản cho nhà đầu tư ngoại
Ngoài xếp hạng tín nhiệm, đâu là lý do chính khiến các nhà đầu tư ngoại chưa mặn mà tham gia thị trường trái phiếu doanh nghiệp Việt Nam, dù lợi suất lên đến 12-13%/năm - mức hấp dẫn trên toàn cầu?
Như tôi nói ở trên, xếp hạng tín nhiệm quốc gia ở Việt Nam vẫn chưa ở mức khuyến nghị dầu tư.
Bên cạnh đó, tham gia đầu tư vào thị trường trái phiếu Việt Nam hiện nay, nhà đầu tư ngoại không có khả năng để phòng ngừa rủi ro về tỷ giá. Đây cũng là rào cản lớn nhất hiện nay. Thời gian qua, một số nhà đầu tư ngoại đã tham gia đầu tư một số giấy tờ có giá ngắn hạn ở Việt Nam bởi họ có thể chấp nhận được rủi ro tỷ giá trong ngắn hạn (kỳ hạn 6-9 tháng), hình thức đầu tư là thông qua các công ty chứng khoán, ngân hàng quốc tế. Tuy nhiên, với đầu tư trái phiếu trung, dài hạn thì quả thực chưa có nhà đầu tư ngoại nào tham gia.
Để thu hút dòng vốn ngoại vào thị trường trái phiếu Việt Nam, ngoài câu chuyện nâng hạng tín nhiệm quốc gia, cần phải thực hiện đồng bộ rất nhiều giải pháp khác như để giúp nhà đầu tư có khả năng phòng ngừa rủi ro về tỷ giá; rủi ro về lãi suất; dễ dàng trong giao dịch; có mức chi phí giao dịch cũng như thuế thu nhập hợp lý…
Ông vừa nói rằng, rủi ro tỷ giá là rào cản lớn nhất khiến nhà đầu tư ngoại tham gia đầu tư vào thị trường trái phiếu Việt Nam. Cụ thể là như thế nào?
Hiện nay, lợi suất trái phiếu của Việt Nam lên tới 12%/năm, nếu nhà đầu tư ngoại có khả năng phòng ngừa rủi ro tỷ giá quanh mức 3% thì lợi nhuận thu về vẫn lên tới 8-9%/năm - mức khá hấp dẫn. Tuy nhiên, để đạt được mức lợi suất này, vấn đề đầu tiên là nhà đầu tư ngoại phải có công cụ kiểm soát được rủi ro tỷ giá.
Hiện nay, theo quy định của Thông tư 05/2024/TT-NHNN, người không cư trú (nhà đầu tư nước ngoài là cá nhân hoặc tổ chức thành lập theo pháp luật nước ngoài) bị hạn chế rất lớn trong việc tiếp cận các công cụ phái sinh tiền tệ (Forward, Swap, Option) trực tiếp với các ngân hàng nội địa Việt Nam để phòng ngừa rủi ro tỷ giá cho danh mục đầu tư (cổ phiếu, trái phiếu, góp vốn) mà chỉ được thực hiện giao dịch Giao ngay (Spot). Quy định này tạo ra một rào cản cho các quỹ đầu tư và nhà đầu tư nước ngoài khi tham gia thị trường trái phiếu Việt Nam, vì họ khó chủ động chốt rủi ro tỷ giá bằng các công cụ kỳ hạn hoặc quyền chọn. Cần xem xét điều chỉnh quy định này để mở đường cho nhà đầu tư ngoại.
Tựu trung lại, theo ông, làm thế nào để thị trường trái phiếu Việt Nam thu hút được nhiều hơn các nhà đầu tư dài hạn và nhà đầu tư quốc tế?
Nhà đầu tư dài hạn nói chung, nhà đầu tư trên thị trường quốc tế nói riêng có điểm chung là rất thận trọng. Họ tìm đến những thị trường có quy mô đủ lớn, thanh khoản tốt, thông tin minh bạch và khung pháp lý ổn định, có thể dự báo được. Vì vậy, để thu hút dòng vốn này, cần tập trung vào ba nhóm giải pháp chính.
Thứ nhất, cần nâng hạng tín nhiệm, cả ở cấp quốc gia lẫn cấp doanh nghiệp, bởi đây là điều kiện tiên quyết để Việt Nam bước vào danh mục đầu tư của nhiều nhà đầu tư tổ chức quốc tế, vốn chỉ được phép hoặc ưu tiên nắm giữ tài sản đạt mức xếp hạng đầu tư.
Song song nâng hạng tín nhiệm quốc gia, các doanh nghiệp phát hành cần nâng cao năng lực tài chính, quản trị và công bố thông tin theo chuẩn mực mà nhà đầu tư quốc tế quen thuộc.
Thứ hai, cần đa dạng hóa sản phẩm, đặc biệt là các sản phẩm kỳ hạn dài phù hợp với nhu cầu nắm giữ tài sản dài hạn của nhà đầu tư. Bên cạnh trái phiếu Chính phủ, nhu cầu vốn rất lớn cho hạ tầng và năng lượng là cơ hội để phát triển trái phiếu dự án, trái phiếu xanh và các sản phẩm tài chính bền vững mà nhà đầu tư quốc tế quan tâm. Việc đưa ra các công cụ tăng cường tín dụng và cơ chế chia sẻ rủi ro phù hợp sẽ giúp tạo ra những sản phẩm có kỳ hạn dài và mức rủi ro phù hợp với khẩu vị của nhà đầu tư dài hạn.
Thứ ba, cần phát triển nhà đầu tư tổ chức trong nước và cải thiện hạ tầng thị trường. Việc từng bước mở rộng dư địa đầu tư một cách có kiểm soát cho các nhà đầu tư tổ chức, như quỹ đầu tư, doanh nghiệp bảo hiểm, sẽ giúp hình thành nguồn vốn dài hạn ổn định. Một cơ sở nhà đầu tư tổ chức trong nước vững mạnh sẽ giúp cải thiện thanh khoản, giảm biến động và trở thành nền tảng để thu hút nhà đầu tư quốc tế.
Thứ tư, cần tiếp tục cải thiện thanh khoản thứ cấp, hạ tầng giao dịch, lưu ký, khả năng tiếp cận của nhà đầu tư nước ngoài, cũng như phát triển các công cụ phòng ngừa rủi ro tỷ giá cho nhà đầu tư.
Ban hành quy định mới về chào bán, giao dịch trái phiếu doanh nghiệp riêng lẻ
Thông tư số 138/2026/TT-BTC có hiệu lực thi hành kể từ ngày 1/10/2026 và thay thế cho Thông tư số 30/2023/TT-BTC ngày 17/5/2023 và Thông tư số...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
“Siết” tài sản cầm cố, ngân hàng tăng tốc thu hồi nợ -
Khắc phục những vướng mắc trong đăng ký, giao dịch trái phiếu doanh nghiệp riêng lẻ -
Chứng khoán phiên 1/10: VN-Index tiếp tục điều chỉnh, khối ngoại đột ngột thu hẹp đà bán ròng -
Việt Nam hướng tới đáp ứng tiêu chí nâng hạng của MSCI -
Tiệm cận chuẩn Basel III: Ngân hàng tuân thủ 100% LCR và NSFR sẽ không bị áp trần LDR -
Cùng Techcombank “Chắp cánh tương lai”, chủ động tài chính cho hành trình du học của con -
Tỷ giá cuối năm chịu áp lực, nhưng biến động tăng vừa phải




-
 Làm rõ tiêu chí mở rộng đối tượng tham gia bảo hiểm xã hội bắt buộc
-
 TKV và Viettel ký kết Thỏa thuận hợp tác chiến lược giai đoạn 2026 - 2030
-
 Chứng khoán Pinetree thông báo phát hành 10 mã chứng quyền có bảo đảm mới (Kỳ 1)
-
 FEIDI đưa xe thương mại năng lượng mới vào Việt Nam, nhắm thẳng phân khúc logistics
-
 SeABank được vinh danh ở hai lĩnh vực cộng đồng và phát triển bền vững
-
 Vietcombank khai trương phòng chờ Vietcombank Priority Lounge tại Cam Ranh