


 Đề xuất thành lập Trung tâm phòng, chống lừa đảo
-
Đề xuất thành lập Trung tâm phòng, chống lừa đảo
-
 Tỷ giá nửa cuối năm: Giữ cân bằng giữa nhiều sức ép
-
 Vàng tiếp tục lao dốc, chuyên gia dự báo xu hướng giá nếu Fed tăng lãi suất
-
Chứng khoán phiên 15/9: Cổ phiếu ngân hàng, dầu khí bứt tăng, hút ròng vốn ngoại -
Mở rộng hợp tác Việt Nam - Cộng hòa Áo, thu hút dòng vốn chất lượng cao
Áp lực đáo hạn trái phiếu doanh nghiệp và bài toán lớn về tái cấp vốn
N.Minh
- 16/09/2026 11:04

Thay vì chỉ tập trung vào lượng trái phiếu đến hạn trong những tháng cuối năm 2026, rủi ro đang dần chuyển từ câu chuyện đáo hạn ngắn hạn sang chất lượng tái cấp vốn của từng tổ chức phát hành.
TIN LIÊN QUAN
Ngân hàng và Bất động sản vẫn dẫn đầu về phát hành mới
Sau nhịp chậm lại trong tháng trước, thị trường trái phiếu doanh nghiệp (TPDN) sơ cấp đã tăng tốc trở lại trong tháng 8/2026.
Theo thống kê của Chứng khoán OCBS, giá trị phát hành TPDN trong tháng 8 đạt 59.200 tỷ đồng, tăng 42% so với tháng 7. Lũy kế 8 tháng đầu năm, tổng giá trị phát hành đạt 382.800 tỷ đồng. Sự phục hồi đang mở rộng về quy mô, nhưng vẫn tập trung vào hai nhóm lớn và định giá rủi ro chưa trở lại trạng thái đồng đều.
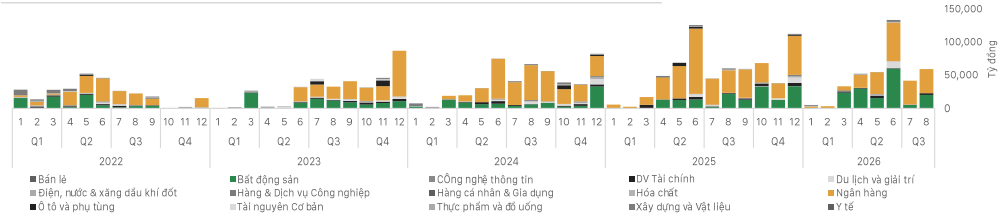 |
| Quy mô phát hành trái phiếu doanh nghiệp theo các ngành. Nguồn: OCBS |
Cụ thể, hai nhóm ngân hàng và bất động sản tiếp tục chi phối với tổng giá trị phát hành 347.900 tỷ đồng trong 8 tháng, tương đương 90,9% toàn thị trường. Trong đó, ngân hàng phát hành 193.500 tỷ đồng và bất động sản 154.400 tỷ đồng.
Riêng tháng 8, vai trò dẫn dắt của các ngân hàng thậm chí còn rõ nét hơn. Khối này huy động 36.200 tỷ đồng qua trái phiếu, chiếm 61% tổng giá trị phát hành trong tháng. Lũy kế 8 tháng, ngân hàng chiếm 50,6% giá trị phát hành toàn thị trường. Theo OCBS, quy mô phát hành duy trì ở mức cao phản ánh nhu cầu vốn trung - dài hạn của hệ thống ngân hàng vẫn lớn.
Động lực phát hành của nhóm này còn gắn với nhu cầu bổ sung vốn cấp 2, củng cố bộ đệm vốn và hỗ trợ tăng trưởng tín dụng trong nửa cuối năm. Đây cũng là yếu tố giúp trái phiếu ngân hàng tạo nền tương đối ổn định cho thị trường sơ cấp.
Mặt bằng chi phí vốn của các ngân hàng dù có xu hướng dịch lên nhưng vẫn thấp hơn đáng kể so với bất động sản nhờ chất lượng tín dụng, thanh khoản và khả năng tái cấp vốn tốt hơn. Coupon bình quân của trái phiếu ngân hàng phát hành trong tháng 8 ở mức 8,83%, với vùng phổ biến khoảng 8-9,1% tùy theo kỳ hạn, tính chất nợ thứ cấp và điều khoản mua lại. Một số đợt phát hành của VIB và HDB kỳ hạn 3 năm có coupon 9%, trong khi MBB ghi nhận khoảng 8,5-9%.
OCBS nhận định, ngân hàng nhiều khả năng vẫn tiếp tục dẫn dắt thị trường sơ cấp trong các tháng cuối năm, tuy nhiên định giá phát hành có thể phân hóa hơn theo chất lượng tài sản, năng lực vốn và nhu cầu huy động của từng tổ chức. Các ngân hàng lớn có khả năng định giá tốt hơn, trong khi tổ chức quy mô nhỏ hoặc có nhu cầu vốn gấp có thể phải chấp nhận coupon cao hơn.
Cùng với ngân hàng, bất động sản là động lực quan trọng thứ hai của thị trường trái phiếu doanh nghiệp hiện nay. Trong 8 tháng đầu năm, các doanh nghiệp bất động sản phát hành 154.400 tỷ đồng trái phiếu, chiếm 40,3% toàn thị trường.
Riêng tháng 8, giá trị phát hành đạt 20.100 tỷ đồng, tương đương 34% tổng lượng phát hành trong tháng. Tuy phát hành cải thiện song vẫn đang tập trung vào một số đợt lớn với các tổ chức phát hành quen thuộc.
Đáng chú ý, trong khi kênh trái phiếu bất động sản đang mở lại, chi phí huy động của nhóm này vẫn duy trì ở vùng cao. Coupon bình quân trong tháng 8 đạt 10,99%, cao hơn 2,15 điểm phần trăm so với mức 8,83% của ngân hàng.
Một số đợt phát hành của Vinhomes có coupon khoảng 11-12,5%, trong khi một số tổ chức phát hành như KBC, Tandoland ghi nhận coupon khoảng 12-13%. Mức coupon cụ thể còn phụ thuộc vào kỳ hạn, tài sản bảo đảm và công thức tính lãi sau kỳ cố định.
Khoảng cách chi phí vốn giữa hai nhóm phát hành lớn nhất cho thấy sự phân hóa về định giá rủi ro vẫn rất rõ. Theo OCBS, mặt bằng coupon hai chữ số phản ánh thị trường vẫn yêu cầu mức bù rủi ro đáng kể đối với bất động sản, khả năng huy động vốn phụ thuộc nhiều vào pháp lý dự án, dòng tiền bán hàng, tài sản bảo đảm và năng lực tái cấp vốn.
Bởi vậy, sự trở lại của hoạt động phát hành bất động sản chưa đồng nghĩa khả năng huy động được cải thiện đồng đều giữa các doanh nghiệp.
Dòng vốn nhiều khả năng tiếp tục ưu tiên các tổ chức có dự án với pháp lý đầy đủ, tiến độ triển khai rõ, tài sản bảo đảm minh bạch và khả năng tạo dòng tiền tốt. Ngược lại, những doanh nghiệp có đòn bẩy cao hoặc phụ thuộc nhiều vào dự án dở dang có thể phải chấp nhận coupon cao hơn, quy mô phát hành nhỏ hơn hoặc tiếp tục tái cấu trúc nợ.
Một yếu tố mới tác động tới thị trường là Nghị định 200/2026 đã siết mục đích sử dụng vốn, quản lý dòng tiền và nâng yêu cầu minh bạch. OCBS đánh giá các quy định mới có thể hỗ trợ chất lượng thị trường trong dài hạn, nhưng đồng thời phân hoá mạnh hơn khả năng phát hành.
Áp lực đáo hạn cần lưu ý ở giai đoạn 2027 - 2028
Một điểm đáng chú ý khác là áp lực đáo hạn TPDN trong phần còn lại của năm 2026 đã giảm đáng kể về quy mô, nhưng lại tập trung mạnh vào những tháng cuối năm.
Theo OCBS, tổng giá trị TPDN còn đáo hạn trong năm nay khoảng 81.600 tỷ đồng. Trong đó, riêng quý IV chiếm 71.000 tỷ đồng, tương đương khoảng 87%.
Tháng 12 sẽ là cao điểm nhất với 33.500 tỷ đồng trái phiếu đáo hạn. Các tháng còn lại áp lực phần nào bớt nặng hơn với 23.400 tỷ đồng trong tháng 10, tháng 11 khoảng 14.100 tỷ đồng và tháng 9 khoảng 10.600 tỷ đồng.
Bất động sản tiếp tục là nhóm chịu áp lực lớn nhất với khoảng 41.700 tỷ đồng, chiếm 51% nghĩa vụ đáo hạn còn lại trong năm. Ngân hàng đứng sau với 19.700 tỷ đồng, tương đương khoảng 24%.
Dù vậy, thay vì chỉ tập trung vào lượng trái phiếu đến hạn trong những tháng cuối năm 2026, OCBS cho rằng rủi ro đang dần chuyển từ câu chuyện đáo hạn ngắn hạn sang chất lượng tái cấp vốn của từng tổ chức phát hành.
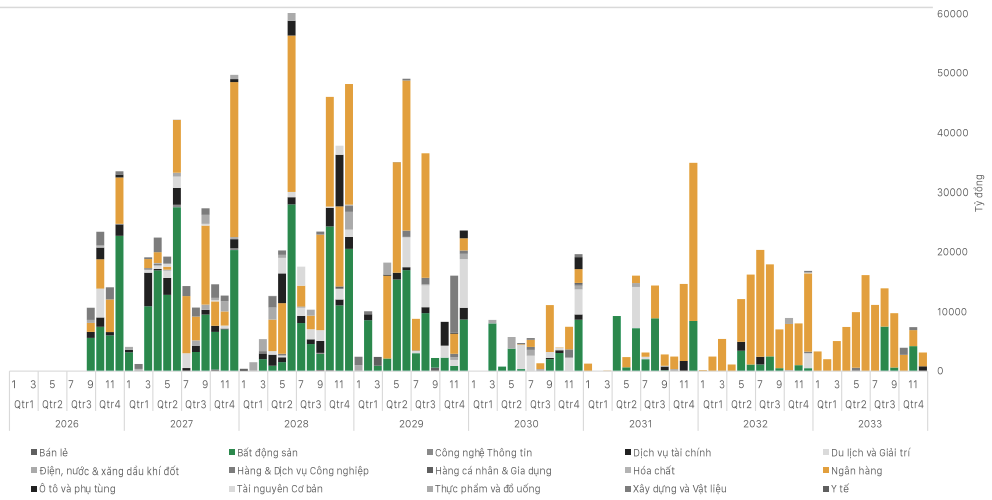 |
| Áp lực đáo hạn tập trung mạnh ở giai đoạn 2027 - 2028. Nguồn: OCBS |
Quý IV/2026 cần theo dõi về thanh khoản, nhưng quy mô 81,6 nghìn tỷ đáo hạn còn lại thấp hơn rõ so với 2027 –2028. Quy mô đáo hạn năm 2027 dự kiến đạt 237.300 tỷ đồng và tiếp tục tăng lên 285.900 tỷ đồng trong năm 2028, trước khi giảm về khoảng 212.600 tỷ đồng năm 2029. Như vậy, giai đoạn 2027-2028 mới là chu kỳ tái cấp vốn cần được theo dõi sát trong bối cảnh năng lực tái cấp vốn trở thành biến số phân hoá quan trọng.
Bài toán trong thời gian tới vì vậy không chỉ nằm ở việc bao nhiêu trái phiếu sẽ đến hạn, mà còn ở khả năng doanh nghiệp tạo dòng tiền hoặc tiếp cận nguồn vốn mới để thanh toán và tái cơ cấu nghĩa vụ cũ.
Theo đánh giá của OCBS, các ngân hàng có nền tảng tái phát hành thuận lợi hơn. Trong khi đó, doanh nghiệp bất động sản phụ thuộc nhiều hơn vào pháp lý dự án, dòng tiền bán hàng và tài sản bảo đảm. Việc nâng chuẩn phát hành theo Nghị định 200/2026 cũng có thể khiến những tổ chức yếu gặp khó khăn hơn nếu muốn sử dụng nguồn vốn từ phát hành mới để cơ cấu nợ.
Do đó, giai đoạn 2027 - 2028 sẽ là giai đoạn phân hoá rõ hơn vè dòng tiền, chất lượng tín dụng và khả năng huy động mới của từng tổ chức phát hành.
Ngân hàng độc chiếm thị trường trái phiếu tháng 8, lãi suất vọt tăng
Ngân hàng chiếm tới 82% tổng giá trị trái phiếu phát hành tháng 8/2026 trong khi nhóm bất động sản kém sôi động hơn nửa đầu năm, dù lãi suất...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Mở rộng hợp tác Việt Nam - Cộng hòa Áo, thu hút dòng vốn chất lượng cao -
ABBank được chấp thuận tăng vốn điều lệ thêm gần 67% -
SHB mở rộng tính năng cảnh báo tài khoản nhận tiền có dấu hiệu nghi ngờ gian lận, lừa đảo -
Chứng khoán phiên 14/9: Cổ phiếu họ Gelex nằm sàn, khối ngoại ngược chiều mua ròng mạnh -
Tiền gửi tiết kiệm chỉ chiếm dưới 60% tổng vốn huy động: Ngân hàng đua phát hành trái phiếu với giá đắt đỏ -
Ninh Vân Bay vi phạm hàng loạt quy định trong lĩnh vực chứng khoán -
Loạt cổ phiếu chịu tác động trong kỳ cơ cấu ETF





-
 Cập nhật giá đơn vị Quỹ liên kết đơn vị của AIA Việt Nam ngày 16/9/2026
-
 Giải mã iCAUR - thương hiệu ô tô năng lượng mới sắp vào Việt Nam
-
 PHARMEDI VIETNAM 2026: Khám phá công nghệ, cập nhật tri thức ngành y tế
-
 Elise chính thức công bố Hoa hậu Thanh Thủy là Đại sứ Thương hiệu, mở ra chương mới sau hành trình 15 năm phát triển
-
 SSB là cổ phiếu duy nhất được thêm vào rổ MarketVector Vietnam Local Index
-
 Đà Nẵng chính thức vận hành khách sạn quốc tế TUI SUNEO đầu tiên tại Việt Nam