


 Cảnh báo hành vi giả mạo Sở Giao dịch Chứng khoán TP.HCM
-
Cảnh báo hành vi giả mạo Sở Giao dịch Chứng khoán TP.HCM
-
 Chứng khoán phiên 28/9: Áp lực bán vẫn cao, cổ phiếu chứng khoán lao dốc
-
 TIE bị xử phạt vì nhiều vi phạm trong lĩnh vực chứng khoán
-
 SHB cung cấp giải pháp tài chính toàn diện cho doanh nghiệp xuất nhập khẩu
-
PYN Elite Fund: Giá cổ phiếu chưa phản ánh tương xứng tăng trưởng lợi nhuận -
BVBank dừng kế hoạch phát hành trái phiếu cũ, huy động 1.300 tỷ đồng trái phiếu năm 2026
2 cổ phiếu cần quan tâm ngày 6/3
TL
- 06/03/2014 07:05

Đầu tư lược trích phân tích một số cổ phiếu nhà đầu tư cần quan tâm khi bước vào phiên giao dịch ngày 6/3 của các công ty chứng khoán.
TIN LIÊN QUAN
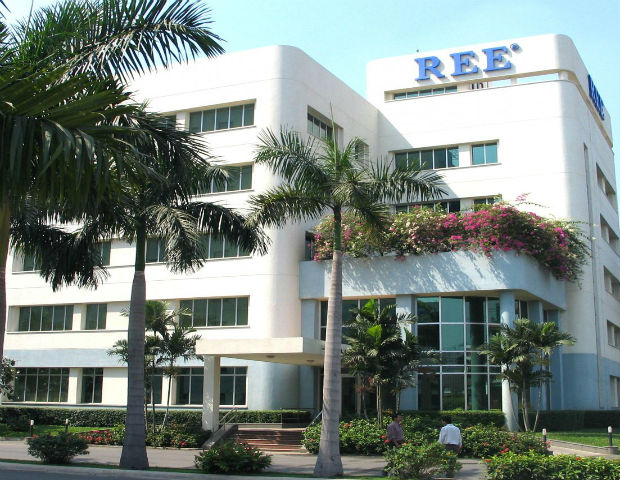
1- REE: Lợi nhuận năm 2014 sẽ giảm 12,8%
(CTCK Sài Gòn - SSI)
Năm 2013, CTCP Cơ điện lạnh (REE) đạt doanh thu 2.413 tỷ đồng và lợi nhuận ròng 976 tỷ đồng, tăng 0,7% và 47,3% so với năm trước. Lợi nhuận từ công ty liên kết và đầu tư tăng 50% so với năm trước.
Lợi nhuận của REE có thể giảm nhẹ trong năm 2014 chủ yếu do lợi nhuận của PPC giảm do không còn lãi tỷ giá. Chúng tôi dự kiến, doanh thu và lợi nhuận trước thuế sẽ đạt 2.692 tỷ đồng (+11,6%) và 949 tỷ đồng (-12,8%) trong năm 2014, tương ứng EPS 3.162 đồng (-20,6%).
2- HPG: Nâng khuyến nghị từ NẮM GIỮ lên MUA
(CTCK Maybank KimEng - MBKE)
CTCP Tập đoàn Hòa Phát (HPG) đặt mục tiêu doanh thu 2014 tăng 21,4% so với cùng kỳ, đạt 23.000 tỷ đồng và lợi nhuận sau thuế tăng 10% so với cùng kỳ đạt 2.200 tỷ đồng.
Kế hoạch kinh doanh của HPG khá gần với ước tính của chúng tôi là doanh thu 23.008 tỷ và lợi nhuận sau thuế 2.145 tỷ đồng. Sản lượng tiêu thụ 2014 của HPG có thể đạt 900.000 tấn (+28% so với cùng kỳ) và lượng phôi xuất khẩu khoảng 100.000 tấn. Lợi nhuận gộp biên 2014 của HPG được dự báo ổn định ở mức 17%.
Mặc dù giá bán thép có thể sẽ giảm nhẹ, nhưng giá nguyện liệu đầu vào như thép phế và than mỡ cứng cũng được dự báo trong xu hướng giảm. Tuy nhiên, chúng tôi dự báo chi phí quản lý và bán hàng 2014 của HPG sẽ tăng mạnh do công ty sẽ đẩy mạnh công tác bán hàng để tiêu thụ sản phẩm từ nhà máy mới.
HPG cũng dự kiến thanh toán cổ tức 2013 khoảng 30%, gồm 15% tiền mặt và 15% bằng cổ phiếu. Chúng tôi dự đoán cổ tức của HPG sẽ ổn định ở mức khoảng 20-30% trong thời gian tới do hiện tại các dự án đầu tư lớn của công ty gần như đã hoàn thành.
Trong năm 2013 HPG đã ghi nhận gần 1.300 tỷ doanh thu và khoảng 200 tỷ lợi nhuận sau thuế từ dự án bất động sản Mandarin Garden. Trong năm 2014 chúng tôi dự đoán HPG sẽ ghi nhận phần lớn doanh thu và lợi nhuận còn lại từ dự án này. Chúng tôi ước tính khoảng hơn 400 tỷ lợi nhuận sau thuế sẽ được ghi nhận trong năm 2014.
Sự thành công của HPG trong 2013 ngoài việc được hưởng lợi từ xu hướng đi xuống của giá nguyên liệu đầu vào còn có sự đóng góp rất lớn từ việc đưa toàn bộ khu liên hợp thép tại Hải Dương vào vận hành.
Với những điểm mạnh như trên, chúng tôi cho rằng HPG xứng với mức PE cao hơn bình quân ngành. Chúng tôi xác định PE mục tiêu của HPG ở mức 14x, bằng với PE thị trường hiện tại. Vì vậy chúng tôi nâng giá mục tiêu HPG từ 47.200 đồng hiện tại lên 56.200 đồng. Nâng khuyến nghị từ NẮM GIỮ lên MUA.
TL (ĐTCK)
HOSE “trảm” 3 công ty chứng khoán nợ phí
Sở Giao dịch Chứng khoán TP.HCM (HOSE) cho biết sẽ tiến hành ngắt kết nối đường truyền đối với 3 công ty chứng khoán kể từ 8:30 ngày 06/03/2014,...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư



-
PYN Elite Fund: Giá cổ phiếu chưa phản ánh tương xứng tăng trưởng lợi nhuận -
BVBank dừng kế hoạch phát hành trái phiếu cũ, huy động 1.300 tỷ đồng trái phiếu năm 2026 -
VPBank thắng lớn tại IR Awards 2026 lần thứ hai liên tiếp -
Giá vàng hôm nay: Lao dốc mạnh phiên đầu tuần -
UOB: Việt Nam duy trì vị thế thuận lợi cho tăng trưởng -
Công ty bảo hiểm của VPBank chính thức được cấp phép -
Khối ngoại đảo chiều bán ròng, dòng tiền phân hóa tuần đầu nâng hạng








-
 Một lần trả chậm có thể để lại dấu vết thế nào trên lịch sử tín dụng?
-
 SeABank: Từ hành trình kiến tạo đến khát vọng vươn mình cùng đất nước
-
 Năng lực sản xuất đứng sau lợi thế cạnh tranh của Hải Anh
-
 Giải thưởng Nhà Môi giới Bất động sản Việt Nam 2026 đánh giá dựa trên dữ liệu
-
 Mỗi phút online Viettel Tammi, tặng 1 phút thoại nội mạng miễn phí
-
 Vietcombank nối dài hành trình chuyển đổi số cùng tiểu thương trên cả nước