


 Vịnh Tiên: Nơi chất sống thượng lưu định hình từ những cuộc hẹn ở nhà hát biểu tượng
-
Vịnh Tiên: Nơi chất sống thượng lưu định hình từ những cuộc hẹn ở nhà hát biểu tượng
-
 Tây Ninh mở rộng dư địa phát triển công nghiệp
-
 Vinhomes Sài Gòn Park: Chốn an cư nơi thế hệ trẻ trưởng thành, lập nghiệp và xây tổ ấm
-
 TP.HCM nâng chất dòng vốn vào khu công nghiệp
-
Từ “thủ phủ công nghiệp” đến cực tăng trưởng mới: Thị trường BĐS phía Bắc TP.HCM bước vào cuộc đua nâng chuẩn -
Khải Hoàn Prime: Lợi thế từ vị trí, mức giá đến chính sách hỗ trợ tài chính
Lãi vay không ngừng “nhảy cao”, người mua nhà “chùn chân”
Việt Dũng
- 07/12/2022 08:15

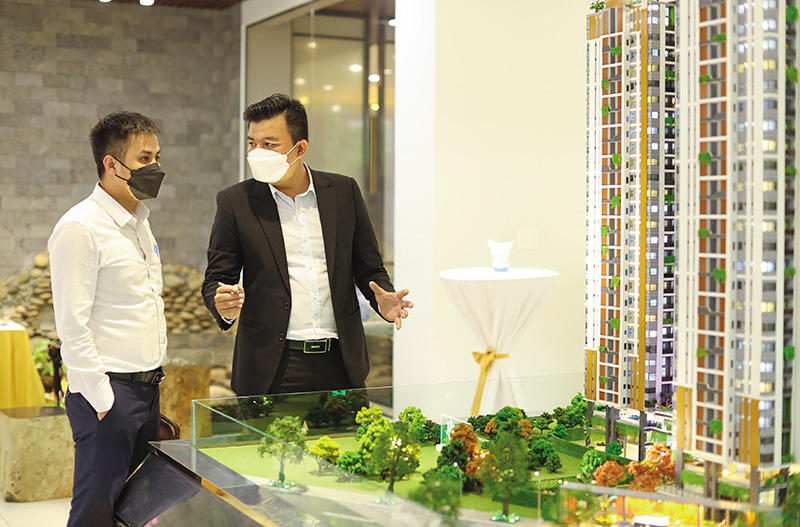
Lãi vay liên tục tăng cao đang gây ra áp lực không nhỏ đến người mua nhà và cả người đang có dư nợ.
TIN LIÊN QUAN
 |
Lãi suất tăng cao
Đa số doanh nghiệp bất động sản đang rơi vào tình trạng kinh doanh rất khó khăn, thậm chí thua lỗ. Không ít doanh nghiệp đã phải thực hiện các biện pháp cắt lỗ để tồn tại, trong đó có việc hạ giá bán nhằm kích cầu người mua, huy động vốn. Thế nhưng, tình hình cũng chẳng cải thiện được là bao khi lãi suất vay mua nhà vẫn neo ở mức cao.
Ngân hàng MSB đang có lãi suất vay mua nhà thấp nhất ở mức 4,99%/năm, nhưng chỉ áp dụng trong 3 tháng đầu của khoản vay, sau đó sẽ áp dụng lãi suất thả nổi theo thị trường. PVcomBank và TPBank cũng duy trì lãi suất vay mua nhà ở mức thấp, lần lượt là 5%/năm và 5,9%/năm; hạn mức cho vay khá lớn, từ 85% đến 90% giá trị vay.
Trong các ngân hàng được khảo sát, Techcombank tiếp tục có lãi suất cho vay mua nhà cao nhất, ở mức 10,59%/năm. Tuy vậy, Ngân hàng cũng có chính sách giảm trừ lãi suất cho vay đến 1,2%/năm trong giai đoạn thả nổi đối với từng nhóm khách hàng.
Thực tế, các ngân hàng chỉ áp dụng lãi suất ưu đãi trong một thời gian nhất định 3 - 12 tháng đầu tiên. Sau đó, lãi suất cho vay sẽ được thả nổi theo thị trường, hoặc áp dụng ở mức cao để bù lại. Lãi suất thả nổi sẽ bằng lãi suất huy động kỳ hạn 12 hoặc 13 tháng cộng thêm 3 - 5 điểm %. Nhiều ngân hàng sẽ tính bằng lãi suất cơ sở được công bố cộng thêm biên độ 3 - 5%/năm.
Người vay “ngồi trên đống lửa”
Mặt bằng lãi suất cho vay đi lên đã kéo theo khoản chi trả của nhiều gia đình đang có dư nợ vay tăng vọt. Chị Trần Thùy Linh (ngụ TP. Thủ Đức, TP.HCM) cho biết, sau khi được hưởng ưu đãi trong 1 năm đầu đối với khoản vay 1,3 tỷ đồng tại Agribank để mua căn hộ rộng gần 70 m2 ở Chung cư Gia Hòa, chị đang phải trả lãi suất thả nổi với biên độ 3%/năm là 12%/năm.
“Tôi mua nhà trong thời điểm dịch Covid-19, khi lãi suất ở mức thấp, nằm trong khả năng chi trả. Nhưng hiện nay, thời gian ưu đãi lãi suất đã hết, lãi suất được điều chỉnh tăng, khiến tiền lãi và gốc phải trả hàng tháng tăng từ 15 - 16 triệu đồng/tháng lên 22 - 23 triệu đồng/tháng. Điều này khiến cuộc sống của gia đình tôi chịu áp lực lớn”, chị Linh tâm sự.
Không chỉ chị Linh, nhiều người có dư nợ vay mua nhà khác cũng như “ngồi trên đống lửa”. So với đầu năm 2022, lãi suất cho vay cá nhân của nhiều ngân hàng thương mại tăng thêm 2 - 4%/năm, lên 12 - 13% năm. Dù đã được dự báo, nhưng khi lãi suất cho vay tăng nhanh trong thời gian ngắn, người vay đành phải “thắt lưng buộc bụng” và tìm mọi cách xoay xở để trả nợ ngân hàng.
“Lãi vay tăng, các chi phí khác cũng tăng, nên tôi đang chịu áp lực từ khoản nợ vay. Tôi cố gắng tiết giảm tối đa các chi phí, nhưng nếu lãi suất tiếp tục tăng thì sẽ rất khó khăn cho những người phải vay tiền để mua nhà”, anh Việt, người đã vay gần 1 tỷ đồng để mua một căn hộ rộng 75 m2 tại Chung cư The Eastern hồi đầu năm 2022 than thở.
Ghi nhận của phóng viên Báo Đầu tư cho thấy, lãi suất cho vay mua nhà tăng cao khiến đa số người dân không đủ can đảm để tiếp cận vốn vay. Do đó, giao dịch trên thị trường vẫn khó cải thiện, dù giá bất động sản đã hạ nhiệt.
Theo ông Nguyễn Quốc Anh, Phó tổng giám đốc batdongsan.com.vn, giữa bối cảnh khó khăn, người có nhu cầu nhà ở cần cân nhắc sao cho phù hợp, vì vẫn còn giải pháp khả quan như đi thuê nhà. Hơn nữa, thị trường đang có nhiều yếu tố bất định, việc tiếp cận khoản vay không dễ dàng, chi phí lãi vay cao, trong khi giải pháp tạm thuê cũng đáng để suy nghĩ. “Nói như thế không có nghĩa việc người dân có nhà không quan trọng, nhưng cần sắp xếp thứ tự sao cho phù hợp trong từng giai đoạn của nền kinh tế”, ông Nguyễn Quốc Anh nói.
Dưới góc độ là chuyên gia kinh tế, PGS-TS. Đinh Trọng Thịnh, giảng viên Học viện Tài chính cho biết, nhu cầu vay vốn mua nhà vẫn rất lớn trong bối cảnh thu nhập của người lao động còn hạn chế. Tuy nhiên, nền kinh tế đang vào giai đoạn phục hồi, nhu cầu về vốn tăng mạnh khiến các ngân hàng buộc phải tăng lãi suất huy động để hút dòng tiền và kéo theo là tăng lãi suất cho vay.
“Người vay mua nhà nên cân nhắc khả năng chi trả cả gốc lẫn lãi cho ngân hàng, không nên chi quá 30% thu nhập cho khoản vay. Bên cạnh đó, cần ước tính giá trị căn nhà dự định mua dựa trên mức thu nhập cùng tiền mặt có sẵn và chỉ nên vay trong khả năng trả nợ”, ông Thịnh nói.
Thị trường bất động sản cần được đối xử “đặc biệt”
Việc thành lập tổ công tác đặc biệt nhằm tháo gỡ khó khăn, vướng mắc trong triển khai dự án bất động sản là thực sự cần thiết bởi chỉ...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Từ “thủ phủ công nghiệp” đến cực tăng trưởng mới: Thị trường BĐS phía Bắc TP.HCM bước vào cuộc đua nâng chuẩn -
Khải Hoàn Prime: Lợi thế từ vị trí, mức giá đến chính sách hỗ trợ tài chính -
Nhà đầu tư đang thay đổi cách lựa chọn khu công nghiệp -
5 khu công nghiệp tại Tân Uyên: “Bệ phóng” an cư và lập nghiệp cho người trẻ -
Hải Vân Wellness Hub giúp gia đình yên tâm để ở lại Vịnh Mây lâu hơn -
VinWonders Cần Giờ - Kỳ quan Lễ hội giải trí toàn cầu: Mỗi ngày một cuộc hẹn với thế giới -
Bất động sản Đông Bắc TP.HCM đón “sóng” hạ tầng tỷ đô
-
1  Xuất khẩu điện tử 9 tháng đạt 175,4 tỷ USD, mốc 200 tỷ USD đang đến gần
-
2  Gần 427 tỷ đồng xây cầu nối Cà Mau - An Giang; Khởi công tổ hợp dịch vụ tại Hòa Lạc
-
3  [Insight] Phải xác định mục tiêu tăng trưởng 2 con số là nhiệm vụ của tất cả các bộ, địa phương
-
4  Hoàn thiện các quy định về bù trừ, thanh toán chứng khoán khi áp dụng cơ chế CCP




-
 M&A, đầu tư và mở rộng kinh doanh tại Úc: Doanh nghiệp cần chuẩn bị gì?
-
 MIK Group thiết lập điểm chạm thương hiệu mới tại miền Nam với House of MIK
-
 Kiến tạo vị thế một thương hiệu Việt
-
 Sau vụ mùa tỷ USD, doanh chủ sầu riêng Đắk Lắk tích sản vào đâu?
-
 Một lá thư, một ước mơ và hành trình SHB nâng bước đến trường
-
 Lynn Times Onsen Retreat Nam Hà Nội: Mảnh ghép du lịch wellness tại Ninh Bình