


 Vinhomes Global Gate Hạ Long: Nơi người trẻ tìm thấy cả sự nghiệp lẫn mái ấm dài lâu
-
Vinhomes Global Gate Hạ Long: Nơi người trẻ tìm thấy cả sự nghiệp lẫn mái ấm dài lâu
-
 Hà Nội sau mưa lớn: Chọn nhà, nhìn cả khả năng thoát nước
-
 The Magnolia và nghệ thuật “may đo” quỹ thời gian cho gia chủ
-
 Từ vị trí đến pháp lý: Masterise Homes kiến tạo nền tảng cho giá trị dài hạn
-
Vì sao dự thảo Luật Nhà ở thu hẹp quyền sở hữu nhà riêng lẻ của người nước ngoài? -
Cuộc đua nâng chuẩn văn phòng hạng A tại Hà Nội: Thị trường đang thay đổi như thế nào?
Lượng giao dịch bất động sản nghỉ dưỡng được mở bán mới rất hạn chế
Phú Sơn
- 20/10/2023 18:49

Lượng giao dịch bất động sản nghỉ dưỡng được mở bán mới là rất hạn chế. Nhu cầu mua và lượng đặt cọc thấp khiến nhiều chủ đầu tư thận trọng hơn trong việc đưa sản phẩm ra thị trường.
TIN LIÊN QUAN
Ngày 20/10, Bộ Xây dựng cho biết, trong quý III/2023, thị trường khách sạn, khu du lịch nghỉ dưỡng được bổ sung nguồn cung mới từ một số dự án đã khai trương và ra mắt thị trường như: Khu nghỉ dưỡng Bang Onsen & Resort tại Quảng Bình, Khu nghỉ dưỡng 5 sao Lady Hill Sapa Resort tại Lào Cai, Khu du lịch nghỉ dưỡng, chăm sóc sức khỏe và dân cư khu vực suối nước nóng Hội Vân tại Bình Định.
Tuy vậy, theo đánh giá của Bộ Xây dựng, đối với bất động sản nghỉ dưỡng để bán, nguồn cung mới tiếp tục có xu hướng giảm so với quý trước. Theo một số tổ chức nghiên cứu thị trường thì trong tháng 7 và 8/2023, lượng giao dịch bất động sản nghỉ dưỡng được mở bán mới là rất hạn chế.
“Nhu cầu mua và lượng đặt cọc thấp khiến nhiều chủ đầu tư thận trọng hơn trong việc đưa sản phẩm ra thị trường đã tác động làm cho nguồn cung mới đối với loại hình bất động sản này liên tục giảm trong năm 2023”, Bộ Xây dựng cho hay.
Không chỉ Bộ Xây dựng nhìn nhận như vậy mà Tập đoàn dịch vụ bất động sản DKRA (DKRA Group) cũng cho rằng, loại hình bất động sản nghỉ dưỡng tại Đà Nẵng và các tỉnh lân cận tiếp tục không ghi nhận nguồn cung mới mở bán trong Quý III/2023 ở tất cả các phân khúc. Hầu hết nguồn cung thị trường hiện nay đến từ lượng hàng tồn kho của những dự án đã mở bán trước đó.
Riêng đối với phân khúc biệt thự nghỉ dưỡng, thị trường không ghi nhận nguồn cung mới mở bán trong hơn một năm qua. Sức cầu chung thị trường phân khúc này ở mức thấp, lượng tiêu thụ sơ cấp giảm xấp xỉ 59% so với cùng kỳ, giao dịch tập trung chủ yếu ở những dự án đã bàn giao nhà và được quản lý - vận hành bởi các đơn vị quốc tế 4 - 5 sao.
Mặt bằng giá sơ cấp vẫn duy trì ở mức cao, dao động từ 9.1 - 131.1 tỷ đồng/căn. Các chính sách chia sẻ lợi nhuận/doanh thu, ân hạn nợ gốc, hỗ trợ lãi suất… vẫn tiếp tục được áp dụng rộng rãi nhằm tăng thanh khoản.
DKRA Group dự báo, trong Quý IV/2023, nguồn cung loại hình bất động sản nghỉ dưỡng tại Đà Nẵng và vùng phụ cận tiếp tục duy trì ở mức thấp.
Thanh khoản thị trường dự kiến sẽ gặp nhiều khó khăn và khó có những đột biến trong ngắn hạn. Mặt bằng giá bán sơ cấp duy trì ổn định. Các chính sách hỗ trợ lãi suất, ân hạn nợ gốc, giãn tiến độ thanh toán… vẫn tiếp tục được nhiều chủ đầu tư áp dụng giữa bối cảnh thị trường trầm lắng như hiện nay.
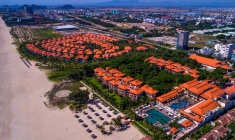
Bất động sản nghỉ dưỡng Đà Nẵng tiếp tục không có nguồn cung mới
Đó là thông tin được Tập đoàn dịch vụ bất động sản DKRA công bố tại bản Báo cáo thị trường Bất động sản Nhà ở Đà Nẵng và vùng phụ...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Vì sao dự thảo Luật Nhà ở thu hẹp quyền sở hữu nhà riêng lẻ của người nước ngoài? -
Cuộc đua nâng chuẩn văn phòng hạng A tại Hà Nội: Thị trường đang thay đổi như thế nào? -
Nhà đầu tư Nam tiến đang tìm gì khi thị trường bước vào mùa giao dịch cuối năm? -
Trellia Cove tại Mizuki Park chính thức cất nóc sau hơn 1 năm thi công -
Thấp tầng hoàn thiện Vịnh Bình Minh mở lối sở hữu ngôi nhà thứ hai bên kỳ quan thế giới -
Gia Lai phê duyệt dự án nhà ở xã hội hơn 500 căn tại đường Nguyễn Văn Linh -
Bộ Công an giao chủ đầu tư 21 dự án nhà ở dành cho cán bộ, chiến sĩ




-
 Công ty CP Green i-Park ký kết Thỏa thuận hợp tác đầu tư với Trung tâm Kinh tế Thương mại Trung Quốc - ASEAN
-
 5 điểm Galaxy Z Fold8 Ultra vượt trội về thông số so với iPhone Duo
-
 Tour Thượng Hải mùa thu 2026: Bay thẳng Sun PhuQuoc Airways, No Shopping, giá từ 14,99 triệu đồng
-
 Anh hùng Lao động Nguyễn Thị Nga: “Tôi chọn kinh doanh từ một câu hỏi về cuộc sống”
-
 NAPAS, VietinBank và Central Retail Corporation Thái Lan ký kết Biên bản ghi nhớ hợp tác
-
 Kinh Đô tăng tốc mùa cao điểm Trung Thu