


 Vietbank điều chỉnh kế hoạch lợi nhuận, đồng hành cùng doanh nghiệp và người dân
-
Vietbank điều chỉnh kế hoạch lợi nhuận, đồng hành cùng doanh nghiệp và người dân
-
 UBCKNN cảnh báo thủ đoạn giả danh CTCK, lợi dụng quy định xác thực định danh điện tử
-
 Thủ tướng yêu cầu kiên quyết xử lý sở hữu sân sau, sở hữu chéo, sở hữu ngầm, thao túng ngân hàng
-
 Chứng khoán phiên 9/11: Cầu bắt đáy còn yếu, VN-Index giảm thêm 11 điểm
-
Tiếp nối thành công tại Singapore, Techcombank tiếp tục tìm kiếm nhân tài toàn cầu tại London -
[Longform] Agribank: Đồng hành thực chất, tiếp sức kịp thời cho nền kinh tế
Biểu thuế nhập khẩu ưu đãi đặc biệt Việt Nam - Campuchia
T.T
- 25/01/2024 20:23

Chính phủ vừa ban hành Nghị định số 5/2024/NĐ-CP ngày 24/1/2024 Biểu thuế nhập khẩu ưu đãi đặc biệt của Việt Nam để thực hiện Bản Thỏa thuận thúc đẩy thương mại song phương giữa Chính phủ nước Cộng hòa xã hội chủ nghĩa Việt Nam và Chính phủ Vương quốc Campuchia giai đoạn 2023 - 2024.
TIN LIÊN QUAN
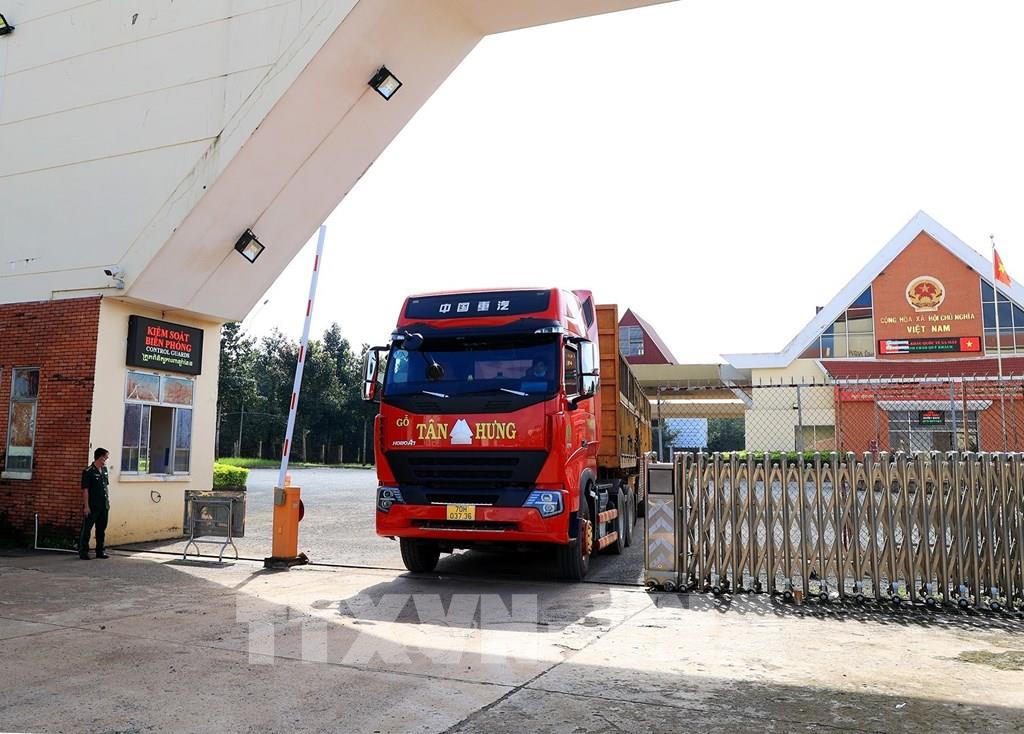 |
| Ảnh: Hồng Đạt\TTXVN |
Nghị định này quy định thuế suất thuế nhập khẩu ưu đãi đặc biệt và điều kiện hưởng thuế suất thuế nhập khẩu ưu đãi đặc biệt theo Bản Thỏa thuận thúc đẩy thương mại song phương giữa Chính phủ nước Cộng hòa xã hội chủ nghĩa Việt Nam và Chính phủ Vương quốc Campuchia giai đoạn 2023 - 2024 (Bản Thỏa thuận Việt Nam - Campuchia giai đoạn 2023 - 2024).
Nghị định kèm theo 3 phụ lục:
- Phụ lục I - Biểu thuế nhập khẩu ưu đãi đặc biệt của Việt Nam để thực hiện Bản Thỏa thuận Việt Nam - Campuchia giai đoạn 2023 - 2024.
- Phụ lục II - Danh mục hàng hóa nhập khẩu theo hạn ngạch thuế quan của Việt Nam để thực hiện Bản Thỏa thuận Việt Nam - Campuchia giai đoạn 2023 - 2024.
- Phụ lục III - Danh mục các cặp cửa khẩu được phép thông quan các mặt hàng hưởng thuế suất thuế nhập khẩu ưu đãi đặc biệt theo Bản Thỏa thuận Việt Nam - Campuchia giai đoạn 2023 - 2024.
Điều kiện áp dụng thuế suất thuế nhập khẩu ưu đãi đặc biệt
Nghị định quy định hàng hóa nhập khẩu được áp dụng thuế suất thuế nhập khẩu ưu đãi đặc biệt của Việt Nam để thực hiện Bản Thỏa thuận Việt Nam - Campuchia giai đoạn 2023 - 2024 phải đáp ứng đủ các điều kiện sau:
- Thuộc Biểu thuế nhập khẩu ưu đãi đặc biệt để thực hiện Bản Thỏa thuận Việt Nam - Campuchia giai đoạn 2023 - 2024 tại Phụ lục I ban hành kèm theo Nghị định này.
- Có Giấy chứng nhận xuất xứ hàng hóa mẫu S (C/O form S) do cơ quan có thẩm quyền của Vương quốc Campuchia cấp.
- Thông quan qua các cặp cửa khẩu nêu tại Phụ lục III ban hành kèm theo Nghị định này.
Thuế suất và hạn ngạch thuế quan đối với mặt hàng lúa gạo và lá thuốc lá chưa chế biến
Ngoài ra, Nghị định cũng quy định rõ thuế suất và hạn ngạch thuế quan đối với mặt hàng lúa gạo và lá thuốc lá chưa chế biến có xuất xứ từ Vương quốc Campuchia
Cụ thể, mặt hàng lúa gạo và lá thuốc lá chưa chế biến nêu tại Phụ lục I, nếu đáp ứng các điều kiện quy định tại Điều 4 Nghị định này và quy định của Bộ Công Thương về việc nhập khẩu theo hạn ngạch thuế quan theo Bản Thỏa thuận Việt Nam - Campuchia giai đoạn 2023 - 2024 thì được hưởng thuế suất thuế nhập khẩu ưu đãi đặc biệt nêu tại Phụ lục I, theo số lượng hạn ngạch nhập khẩu quy định tại Phụ lục II ban hành kèm theo Nghị định này.
Đối với mặt hàng lúa gạo: Trường hợp mặt hàng lúa gạo nhập khẩu ngoài số lượng hạn ngạch quy định tại Phụ lục II ban hành kèm theo Nghị định này (nhập khẩu vượt hạn ngạch) thì số lượng nhập khẩu vượt hạn ngạch có thể được áp dụng thuế suất thuế nhập khẩu ưu đãi đặc biệt của các Hiệp định thương mại tự do mà Việt Nam và Campuchia cùng là thành viên (nếu đáp ứng đủ các điều kiện quy định tại các Nghị định Biểu thuế nhập khẩu ưu đãi đặc biệt tương ứng); hoặc có thể được áp dụng thuế suất thuế nhập khẩu ưu đãi quy định tại các văn bản quy phạm pháp luật của Chính phủ về Biểu thuế xuất khẩu, Biểu thuế nhập khẩu ưu đãi, Danh mục hàng hóa và mức thuế tuyệt đối, thuế hỗn hợp, thuế nhập khẩu ngoài hạn ngạch thuế quan và các văn bản sửa đổi, bổ sung (nếu có).
Đối với mặt hàng lá thuốc lá chưa chế biến:
- Trường hợp lượng lá thuốc lá chưa chế biến nhập khẩu vượt số lượng hạn ngạch quy định tại Phụ lục II ban hành kèm theo Nghị định này nhưng vẫn nằm trong tổng mức hạn ngạch theo WTO và đảm bảo các điều kiện quy định trong các văn bản quy phạm pháp luật của Việt Nam về hạn ngạch thuế quan thì số lượng này được áp dụng mức thuế suất thuế nhập khẩu ưu đãi quy định tại các văn bản quy phạm pháp luật của Chính phủ về Biểu thuế xuất khẩu, Biểu thuế nhập khẩu ưu đãi, Danh mục hàng hóa và mức thuế tuyệt đối, thuế hỗn hợp, thuế nhập khẩu ngoài hạn ngạch thuế quan và các văn bản sửa đổi, bổ sung (nếu có).
- Trường hợp lượng lá thuốc lá chưa chế biến nhập khẩu vượt số lượng hạn ngạch quy định tại Phụ lục II ban hành kèm theo Nghị định này và nằm ngoài tổng mức hạn ngạch theo WTO thì áp dụng mức thuế suất thuế nhập khẩu ngoài hạn ngạch đối với mặt hàng lá thuốc lá chưa chế biến theo quy định tại các văn bản quy phạm pháp luật của Chính phủ về Biểu thuế xuất khẩu, Biểu thuế nhập khẩu ưu đãi, Danh mục hàng hóa và mức thuế tuyệt đối, thuế hỗn hợp, thuế nhập khẩu ngoài hạn ngạch thuế quan và các văn bản sửa đổi, bổ sung (nếu có).
Nghị định nêu rõ: Số lượng mặt hàng lúa gạo và lá thuốc lá chưa chế biến, được nhập khẩu thuộc các trường hợp quy định ở dưới, không tính vào số lượng hạn ngạch của mặt hàng tương ứng quy định tại Phụ lục II ban hành kèm theo Nghị định này. Cụ thể:
- Các mặt hàng lúa gạo do các doanh nghiệp, hộ gia đình, hộ kinh doanh, cá nhân Việt Nam hỗ trợ đầu tư, trồng tại các tỉnh của Campuchia tiếp giáp biên giới Việt Nam nhập khẩu về Việt Nam thực hiện theo quy định của pháp luật thuế xuất khẩu, thuế nhập khẩu hiện hành.
- Các mặt hàng lúa gạo và lá thuốc lá chưa chế biến có xuất xứ từ Campuchia do các doanh nghiệp Việt Nam nhập khẩu về Việt Nam để tái xuất đi các thị trường khác thực hiện theo cơ chế tạm nhập tái xuất của Chính phủ nước Cộng hòa xã hội chủ nghĩa Việt Nam và các Hiệp định khu vực, quốc tế mà hai bên tham gia ký kết.

Việt Nam - Campuchia cần tập trung nghiên cứu đầu tư dự án mới, quy mô lớn, có tính đột phá
Cho rằng tiềm năng hợp tác đầu tư Việt Nam - Campuchia còn lớn, Bộ trưởng Nguyễn Chí Dũng đã đề nghị doanh nghiệp hai nước tập trung trao đổi...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 UBCKNN cảnh báo thủ đoạn giả danh CTCK, lợi dụng quy định xác thực định danh điện tử
-
 Thủ tướng yêu cầu kiên quyết xử lý sở hữu sân sau, sở hữu chéo, sở hữu ngầm, thao túng ngân hàng
-
 Chứng khoán phiên 9/11: Cầu bắt đáy còn yếu, VN-Index giảm thêm 11 điểm
-
 Tiếp nối thành công tại Singapore, Techcombank tiếp tục tìm kiếm nhân tài toàn cầu tại London
-
[Longform] Agribank: Đồng hành thực chất, tiếp sức kịp thời cho nền kinh tế -
Vietcombank được Tổ chức thẻ quốc tế Visa vinh danh với 7 giải thưởng quan trọng năm 2026 -
Chiến lược đầu tư chứng khoán tháng 11: Mỗi nhịp giảm mạnh của VN-Index là một cơ hội để tích luỹ cổ phiếu -
Vietnam Connect Forum 2026 - Đầu tư vào Việt Nam: Cơ hội không chỉ nằm ở dòng vốn -
Góc nhìn TTCK tuần 9/11 - 13/11: VN-Index kỳ vọng giữ vững vùng hỗ trợ -
Rủi ro giảm dần, chứng khoán tháng 11 chờ lực đẩy từ dòng tiền -
VSDC: Tập trung triển khai các giải pháp hướng tới vận hành mô hình đối tác bù trừ trung tâm




-
 Saigontourist Group được vinh danh tại APEA 2026
-
 FPT đề xuất 5 trụ cột đồng kiến tạo AI và lượng tử trong hợp tác Việt Nam - Nhật Bản
-
 Từ ý tưởng kết nối ngân hàng đến giao dịch tài sản mã hóa minh bạch
-
 PAN và Agri Smile hợp tác 5 năm, đưa chế phẩm sinh học Nhật vào Việt Nam
-
 DKSH tổ chức Ngày Vì Sức Khỏe Người Bệnh 2026
-
 GC Food đính chính thông tin báo cáo tài chính (kỳ 3)