


 Cảnh báo hành vi giả mạo Sở Giao dịch Chứng khoán TP.HCM
-
Cảnh báo hành vi giả mạo Sở Giao dịch Chứng khoán TP.HCM
-
 Chứng khoán phiên 28/9: Áp lực bán vẫn cao, cổ phiếu chứng khoán lao dốc
-
 TIE bị xử phạt vì nhiều vi phạm trong lĩnh vực chứng khoán
-
 SHB cung cấp giải pháp tài chính toàn diện cho doanh nghiệp xuất nhập khẩu
-
PYN Elite Fund: Giá cổ phiếu chưa phản ánh tương xứng tăng trưởng lợi nhuận -
BVBank dừng kế hoạch phát hành trái phiếu cũ, huy động 1.300 tỷ đồng trái phiếu năm 2026
Cân nhắc khi vay vốn tiêu dùng cuối năm
Thùy Vinh
- 01/02/2016 08:33

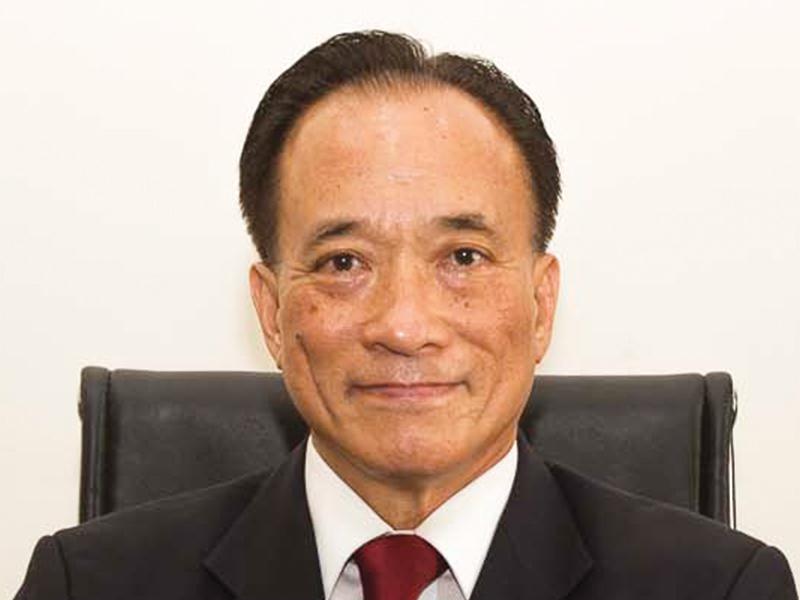
TS. Nguyễn Trí Hiếu, chuyên gia tài chính, ngân hàng cho rằng, sự bùng nổ của tín dụng tiêu dùng trong những năm qua cũng như dự báo trong thời gian tới sẽ đem lại nhiều cơ hội cho người dân khi có nhu cầu về vốn tiêu dùng. Tuy nhiên, người vay cần thận trọng để tránh “bẫy” lãi suất cao.
TIN LIÊN QUAN
Để thu hút khách hàng vay tiêu dùng, nhất là thời điểm cuối năm, các công ty tài chính và cả ngân hàng đua nhau khuyến mãi lãi suất vay 0%. Theo ông, điều đó có phù hợp với thực tế chi phí huy động vốn đầu vào hay không?
Lãi suất 0% chỉ được áp dụng trong một thời gian nhất định 3-6 tháng, chứ không thể kéo dài, sau đó lãi suất sẽ được điều chỉnh theo công thức mà nhà cung ứng vốn đưa ra, trong đó không loại trừ sẽ bù đắp cho mức 0%. Vì vậy, người vay cần xem xét kỹ về thời gian áp dụng mức lãi suất ưu đãi đó và mức lãi suất sau ưu đãi.
 |
| . |
Với mức lãi suất 0% tín dụng tiêu dùng của các công ty tài chính, khách hàng cần so sánh giá hàng hóa khi được vay 0% có khác với các cửa hàng khác. Thực tế, các công ty tài chính không thể huy động vốn từ thị trường, mà chỉ vay từ tập đoàn mẹ hoặc ngân hàng, nên chi phí đầu vào không thể có 0%.
Về lãi phạt, hiện các công ty tài chính áp dụng mức khá cao. Hiện mức phí phạt về vay tiêu dùng ở các nước trên thế giới thế nào?
Thực tế cho thấy, không chỉ ở Việt Nam mà các nước trên thế giới cũng luôn có quy định về mức phí phạt trả nợ chậm, trễ hạn rất cao. Chẳng hạn, ở Mỹ, nếu khách hàng vay tiêu dùng không trả nợ đúng hạn, thì sẽ bị phạt lãi suất có khi lên đến 150-200% so với lãi suất ban đầu. Đây cũng được xem là một “bẫy lãi suất” đòi hỏi khách hàng phải xem xét kỹ hợp đồng trước khi đặt bút ký vay vốn tiêu dùng.
Lãi suất vay tiêu dùng hiện nay có quá sức chịu đựng của khách hàng, thưa ông?
Lãi suất cho vay được các công ty tài chính áp dụng hiện nay lên đến 30-40%/năm, thậm chí có trường hợp lên đến 60-70%/năm. Tuy nhiên, nhiều khách hàng sẵn sàng trả mức lãi suất này để mua một chiếc điện thoại iPhone hay một chiếc tủ lạnh, máy giặt…, với suy nghĩ cứ mua trước rồi trả sau. Điều này sẽ rất nguy hiểm nếu khi trả mà không thể chịu nổi mức lãi suất này.
Ông có lời khuyên nào cho khách hàng có nhu cầu vay vốn tiêu dùng?
Khách hàng cần tham khảo sản phẩm vay vốn ở nhiều nơi khác nhau, mà trước hết là ở các ngân hàng, chứ không nên vội vàng chạy vào siêu thị, cửa hàng để mua hàng và vay vốn tại quầy do các công ty tài chính cung ứng. Trong trường hợp khách hàng không đủ điều kiện đáp ứng các điều khoản tín dụng ngân hàng, thì mới tiếp cận vốn tiêu dùng từ các công ty tài chính. Kể cả khi các chương trình ưu đãi của công ty tài chính đưa ra lãi suất 0%, khách hàng cũng phải tìm hiễu kỹ lưỡng, đồng thời cần đọc kỹ hợp đồng, nhất là với những dòng chữ viết nhỏ bởi chúng thường cất giấu “bẫy lãi suất”.
Cởi trói lãi vay tiêu dùng
Bộ luật Dân sự (sửa đổi) vừa được Quốc hội thông qua tháng 11/2015 đã chính thức “xóa sổ” lãi suất cơ bản và đưa ra mức trần lãi suất...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư



-
PYN Elite Fund: Giá cổ phiếu chưa phản ánh tương xứng tăng trưởng lợi nhuận -
BVBank dừng kế hoạch phát hành trái phiếu cũ, huy động 1.300 tỷ đồng trái phiếu năm 2026 -
VPBank thắng lớn tại IR Awards 2026 lần thứ hai liên tiếp -
Giá vàng hôm nay: Lao dốc mạnh phiên đầu tuần -
UOB: Việt Nam duy trì vị thế thuận lợi cho tăng trưởng -
Công ty bảo hiểm của VPBank chính thức được cấp phép -
Khối ngoại đảo chiều bán ròng, dòng tiền phân hóa tuần đầu nâng hạng








-
 Một lần trả chậm có thể để lại dấu vết thế nào trên lịch sử tín dụng?
-
 SeABank: Từ hành trình kiến tạo đến khát vọng vươn mình cùng đất nước
-
 Năng lực sản xuất đứng sau lợi thế cạnh tranh của Hải Anh
-
 Giải thưởng Nhà Môi giới Bất động sản Việt Nam 2026 đánh giá dựa trên dữ liệu
-
 Mỗi phút online Viettel Tammi, tặng 1 phút thoại nội mạng miễn phí
-
 Vietcombank nối dài hành trình chuyển đổi số cùng tiểu thương trên cả nước