


 Bức tranh lợi nhuận trái chiều nhóm ngân hàng và chứng khoán quý III
-
Bức tranh lợi nhuận trái chiều nhóm ngân hàng và chứng khoán quý III
-
 Vốn chính sách mở đường phát triển kinh tế nông hộ
-
 Cổ phiếu đang bị đình chỉ giao dịch, GKM vẫn tiếp tục vi phạm công bố thông tin
-
 Khối ngoại mua ròng hơn 3.000 tỷ đồng cổ phiếu UPCoM tháng 10
-
Cổ phiếu nhà sản xuất “Anh trai Say Hi” lại giảm sàn, vốn hoá mất hơn nghìn tỷ đồng -
Chứng khoán phiên 4/11: Gió đảo chiều, cổ phiếu tăng trần hàng loạt
Cởi trói lãi vay tiêu dùng
Trần Mạnh
- 05/12/2015 08:58

Bộ luật Dân sự (sửa đổi) vừa được Quốc hội thông qua tháng 11/2015 đã chính thức “xóa sổ” lãi suất cơ bản và đưa ra mức trần lãi suất cho vay 20%/năm để hạn chế tín dụng đen. Tuy nhiên, Luật cũng để ngỏ một “khe cửa” để các tổ chức tín dụng chủ động lãi suất cho vay phù hợp với quản trị rủi ro.
TIN LIÊN QUAN
Tổ chức tín dụng được tự do lãi suất?
Quốc hội chính thức thông qua Bộ luật Dân sự (sửa đổi) với thay đổi đáng kể quy định về lãi suất. Theo đó, Luật quy định: “Trường hợp các bên có thỏa thuận về lãi suất thì lãi suất theo thỏa thuận không được vượt quá 20%/năm của khoản tiền vay, trừ trường hợp luật khác có liên quan có quy định khác”.
Nếu đọc qua, nhiều người hiểu rằng, tất cả người dân, tổ chức tín dụng, trong đó có cả công ty tài chính chỉ được cho vay với lãi suất tối đa 20%/năm. Tuy nhiên, theo TS. Cao Sĩ Kiêm, nguyên Thống đốc Ngân hàng Nhà nước (NHNN), quy định có nghĩa là trần lãi suất cho vay 20%/năm chỉ được sử dụng nhằm điều chỉnh hoạt động tín dụng phi chính thức, khống chế nạn cho vay nặng lãi. Còn khái niệm “trừ trường hợp luật khác có liên quan quy định khác” hàm ý rằng, các tổ chức tín dụng sẽ được cho vay theo lãi suất thỏa thuận theo quy định của Luật Các tổ chức tín dụng.
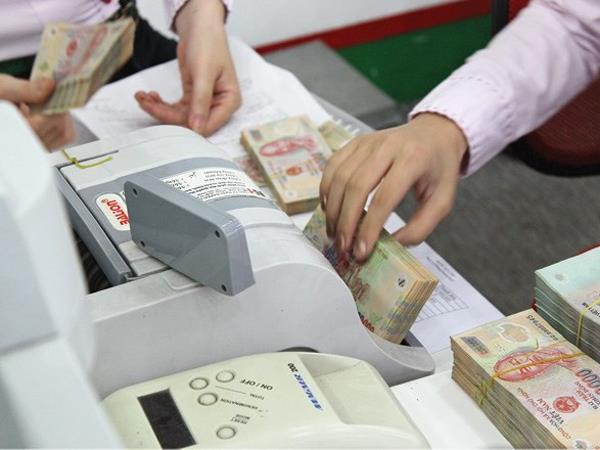 |
| Thực tế, hiện nay, lãi suất cho vay tiêu dùng của các ngân hàng dao động từ 15-25%/năm, của các công ty tài chính tiêu dùng có thể lên tới 50 - 60%/năm, áp dụng cho các khách vay rủi ro cao |
Đồng tình với ý kiến này, luật sư Trương Thanh Đức, Chủ nhiệm Câu lạc bộ Pháp chế ngân hàng cho rằng, quy định “trừ trường hợp liên quan” có nghĩa cho phép các tổ chức tín dụng tiếp tục thực hiện lãi suất thỏa thuận như trước đây. “Trần lãi suất trong Bộ luật Dân sự (sửa đổi) không tác động đến hoạt động cho vay của tổ chức tín dụng”, ông Trương Thanh Đức nhận xét.
Trong khi đó, Phó tổng giám đốc một ngân hàng chia sẻ: “Chúng tôi hy vọng, các văn bản hướng dẫn sẽ ghi rõ là trần lãi suất 20% áp dụng cho những đối tượng nào và các tổ chức tín dụng có phải tuân theo quy định này hay được phép áp dụng luật chuyên ngành. Tuy nhiên, khả năng cao là các ngân hàng, các công ty tài chính sẽ cho vay theo lãi suất thỏa thuận vì việc khống chế trần lãi suất cho vay 20% với tổ chức tín dụng là không hợp lý”.
Thực tế, hiện nay, lãi suất cho vay tiêu dùng của các ngân hàng dao động từ 15-25%/năm, của các công ty tài chính tiêu dùng có thể lên tới 50 - 60%/năm, áp dụng cho các khách vay rủi ro cao.
TS. Nguyễn Trí Hiếu, chuyên gia ngân hàng bình luận: “Trần lãi suất chỉ nên áp dụng để ngăn chặn tín dụng đen, còn với các tổ chức tín dụng, nhất là các công ty tài chính, thì nên để tự do hóa lãi suất. Bởi vay tiêu dùng dựa trên tín chấp là chính, rủi ro rất cao nên nếu áp trần, chắc chắn các công ty tài chính sẽ không thể triển khai cho vay. Trên thực tế, tại nhiều nước tiên tiến trên thế giới, lãi suất cho vay tiêu dùng cũng lên tới 30 - 40%”.
Vẫn còn nhiều bất hợp lý
Nhận định quy định mới về trần lãi suất của Bộ luật Dân sự (sửa đổi) là hợp lý, song luật sư Trương Thanh Đức cho rằng, quy trình “cứng” trần lãi suất 20% là chưa ổn, phi thị trường. Bên cạnh đó, việc bắt buộc tín dụng phi chính thức - vốn rủi ro cao - phải áp trần lãi suất cho vay trong khi các tổ chức tín dụng lại được tự do hóa lãi suất là bất bình đẳng. Chưa kể, mức lãi suất 20% hiện nay cũng phi thực tế.
Nhiều chuyên gia ngân hàng cũng cho rằng, hiện nay, tín dụng chính thức ở Việt Nam chưa đáp ứng được đầy đủ nhu cầu tín dụng của người dân và doanh nghiệp. Do đó, rất cần có chính sách khuyến khích các tổ chức tín dụng phi ngân hàng phát triển (đặc biệt là các công ty tài chính tiêu dùng) để thu hẹp bớt thị trường tín dụng phi chính thức. Nếu không khéo, quy định về trần lãi suất sẽ khiến quy định về cho vay tiêu dùng bị co hẹp.
“Cho vay tiêu dùng có mức độ rủi ro cao, nên không thể đòi hỏi lãi suất cho vay thấp như lãi suất cho vay của ngân hàng. Chúng ta cũng không nên lo ngại nếu thả nổi thì lãi suất cho vay tiêu dùng sẽ tăng cao. Ngược lại, nếu tạo điều kiện cho các công ty tài chính phát triển, cạnh tranh sẽ ngày càng tăng và lãi suất cho vay sẽ phải giảm dần xuống”, TS. Nguyễn Trí Hiếu nói.
Theo quan điểm của lãnh đạo nhiều ngân hàng, công cụ lãi suất để chống cho vay nặng lãi hiện nay là không hiệu quả trong thực tế. Vì vậy, thay vì trông đợi nhiều vào công cụ lãi suất, các cơ quan pháp luật cần tìm ra giải pháp hữu hiệu hơn, còn lãi suất cho vay nên để thị trường tự quyết định, trừ những lĩnh vực ưu tiên.
Vay tiêu dùng, khách hàng đừng "nhắm mắt ký bừa"
Thủ tục vay vốn dễ dàng, nhưng khách hàng không nên “nhắm mắt ký bừa” vào hợp đồng vay tiêu dùng mà không đọc kỹ các điều khoản, dẫn...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Cổ phiếu nhà sản xuất “Anh trai Say Hi” lại giảm sàn, vốn hoá mất hơn nghìn tỷ đồng -
Chứng khoán phiên 4/11: Gió đảo chiều, cổ phiếu tăng trần hàng loạt -
Công ty con của Hoàng Anh Gia Lai chốt ngày lên sàn, giá 60.600 đồng/cổ phiếu -
Loạt quy định mới về báo cáo, công bố thông tin trên thị trường tài sản mã hóa -
Vàng trong nước tăng ngược chiều vàng thế giới -
Thuận Đức (TDP) bị buộc thu hồi cổ phiếu trả cổ tức -
Loạt cổ phiếu ngân hàng bị hạ tỷ trọng trong VN30








-
 Chứng khoán Kafi tăng trưởng mạnh 9 tháng đầu năm 2026, hướng đến niêm yết HoSE
-
 Từ hàng không số đến nhân lực: Airbus mở rộng dấu ấn tại Việt Nam
-
 Công bố Top 50 Nhà tuyển dụng ưa thích nhất 2026 - MAE50
-
 Công bố Top 500 Nhà tuyển dụng hàng đầu Việt Nam 2026
-
 MIREYA - Khoa học từ Hàn Quốc, chăm sóc làn da bằng công thức đa cơ chế
-
 Yamaha Motor Việt Nam chính thức trao tặng hệ thống lọc nước sạch cho xã Sơn Linh, tỉnh Quảng Ngãi