


 Đắk Lắk dự kiến đón 1,3 triệu lượt khách, thu 2.500 tỷ đồng từ Lễ hội Cà phê
-
Đắk Lắk dự kiến đón 1,3 triệu lượt khách, thu 2.500 tỷ đồng từ Lễ hội Cà phê
-
 Quảng Trị sôi động với chuỗi sự kiện văn hóa, du lịch đặc sắc
-
 Hà Nội và Sơn Đông thúc đẩy hợp tác du lịch, kết nối những giá trị di sản
-
 Quảng Trị lần đầu tổ chức Lễ hội Khinh khí cầu quốc tế năm 2026
-
Kinh tế đêm Hà Nội và bài toán giữ chân du khách sau 21 giờ -
Hà Nội trình diễn 3D mapping trên Tháp Rùa dịp Ngày Văn hóa Việt Nam
Chủ nhà nghỉ, khách sạn có được giảm thuế khoán do ảnh hưởng bởi dịch COVID-19?
Anh Ngọc
- 01/05/2020 11:20

Chủ nhà nghỉ, khách sạn bị ảnh hưởng bởi dịch COVID-19 có thể làm đơn đề nghị giảm thuế khoán năm 2020 được không, nếu được thì thủ tục như thế nào?.
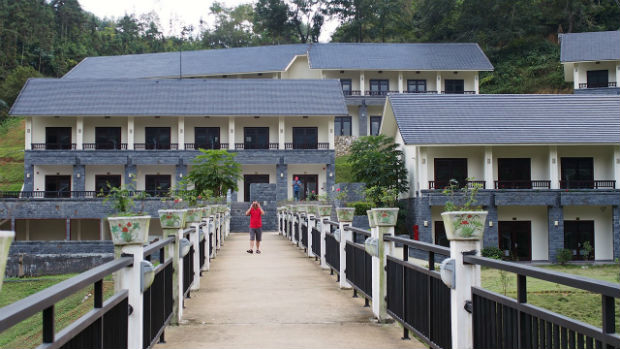 |
| Ảnh minh họa. Nguồn: Internet |
Tôi muốn hỏi, trong trường hợp như hiện nay có thể làm đơn đề nghị giảm thuế khoán năm 2020 được không, nếu được thì thủ tục như thế nào?
Về vấn đề này, Cục Thuế tỉnh Cao Bằng trả lời như sau:
Tại điểm a và điểm c, khoản 4; điểm a, khoản 11 Điều 6 Thông tư số 92/2015/TT-BTC ngày 15/6/2015 của Bộ Tài chính hướng dẫn thực hiện thuế GTGT và thuế TNCN đối với cá nhân cư trú có hoạt động kinh doanh; Hướng dẫn thực hiện một số nội dung sửa đổi, bổ sung về thuế TNCN quy định tại Luật sửa đổi, bổ sung một số điều của các Luật về thuế số 71/2014/QH13 và Nghị định số 12/2015/NĐ-CP ngày 12/2/2015 của Chính phủ quy định chi tiết thi hành Luật sửa đổi, bổ sung một số điều của các luật về thuế và sửa đổi, bổ sung một số điều của các Nghị định về thuế quy định:
“4. Xác định doanh thu và mức thuế khoán
Doanh thu tính thuế khoán đối với cá nhân nộp thuế khoán là doanh thu được ổn định trong 01 năm.
……c) Cá nhân nộp thuế khoán trong năm có thay đổi ngành nghề, quy mô kinh doanh thì phải khai điều chỉnh, bổ sung để cơ quan thuế có cơ sở xác định lại doanh thu khoán và mức thuế khoán cho thời gian còn lại của năm tính thuế. Trường hợp qua số liệu xác minh, kiểm tra, thanh tra cơ quan thuế có căn cứ xác định doanh thu khoán thay đổi từ 50% trở lên so với mức doanh thu đã khoán do thay đổi quy mô, thì cơ quan thuế xác định lại doanh thu khoán và mức thuế khoán theo quy định của pháp luật về quản lý thuế để áp dụng cho thời gian còn lại của năm tính thuế”.
“11. Các trường hợp giảm thuế khoán
a) Cá nhân kinh doanh nộp thuế khoán ngừng/nghỉ kinh doanh
Trường hợp cá nhân nộp thuế khoán ngừng/nghỉ kinh doanh thì thông báo ngừng/nghỉ kinh doanh đến cơ quan thuế chậm nhất là một ngày trước khi ngừng/nghỉ kinh doanh. Cơ quan thuế căn cứ vào thời gian ngừng/nghỉ kinh doanh của cá nhân nộp thuế khoán để xác định số tiền thuế khoán được giảm và ban hành Quyết định giảm thuế theo mẫu số 03/MGTH hoặc Thông báo không được giảm thuế mẫu số 04/MGTH ban hành kèm theo Thông tư số 156/2013/TT-BTC. Số thuế khoán được giảm xác định như sau:
Trường hợp cá nhân nộp thuế khoán nghỉ liên tục từ trọn 01 (một) tháng (từ ngày mùng 01 đến hết ngày cuối cùng của tháng đó) trở lên được giảm 1/3 số thuế khoán phải nộp của quý; nếu nghỉ liên tục trọn 02 (hai) tháng trở lên được giảm 2/3 số thuế khoán phải nộp của quý, nếu nghỉ trọn quý được giảm toàn bộ số thuế khoán phải nộp của quý. Trường hợp cá nhân nộp thuế khoán ngừng/nghỉ kinh doanh không trọn tháng thì không được giảm thuế khoán phải nộp của tháng.”
Tại khoản 2, Điều 2; khoản 3 Điều 3 và khoản 1 Điều 4 Nghị định số 41/2020/NĐ-CP ngày 8/4/2020 của Chính phủ gia hạn thời hạn nộp thuế và tiền thuê đất quy định:
“Điều 2. Đối tượng áp dụng
….2. Doanh nghiệp, tổ chức, hộ gia đình, cá nhân hoạt động kinh doanh trong các ngành kinh tế sau:
a) Vận tải kho bãi; dịch vụ lưu trú và ăn uống; giáo dục và đào tạo; y tế và hoạt động trợ giúp xã hội; hoạt động kinh doanh bất động sản;
…..Điều 3. Gia hạn thời hạn nộp thuế và tiền thuê đất
…….3. Đối với thuế GTGT, thuế TNCN của hộ gia đình, cá nhân kinh doanh
Gia hạn thời hạn nộp thuế GTGT, thuế TNCN đối với số tiền thuế phát sinh phải nộp năm 2020 của hộ gia đình, cá nhân kinh doanh hoạt động trong các ngành kinh tế, lĩnh vực nêu tại khoản 1, khoản 2 và khoản 3 Điều 2 Nghị định này. Hộ gia đình, cá nhân kinh doanh thực hiện nộp số tiền thuế được gia hạn tại khoản này chậm nhất là ngày 31 tháng 12 năm 2020.
……Điều 4. Trình tự, thủ tục gia hạn
1. Người nộp thuế thuộc đối tượng được gia hạn gửi Giấy đề nghị gia hạn nộp thuế và tiền thuê đất (bằng phương thức điện tử hoặc phương thức khác) theo Mẫu tại Phụ lục ban hành kèm theo Nghị định này cho cơ quan thuế quản lý trực tiếp một lần cho toàn bộ các kỳ của các sắc thuế và tiền thuê đất được gia hạn cùng với thời điểm nộp hồ sơ khai thuế theo tháng (hoặc theo quý) theo quy định pháp luật về quản lý thuế”.
Căn cứ các quy định nêu trên, doanh thu tính thuế khoán đối với cá nhân nộp thuế khoán là doanh thu được ổn định trong 1 năm.
Trường hợp bà Quỳnh Nga đang hoạt động kinh doanh nộp thuế khoán trong năm có thay đổi ngành nghề, quy mô kinh doanh thì phải khai điều chỉnh, bổ sung để cơ quan thuế có cơ sở xác định lại doanh thu khoán và mức thuế khoán cho thời gian còn lại của năm tính thuế.
Trường hợp qua số liệu xác minh, kiểm tra, thanh tra cơ quan thuế có căn cứ xác định doanh thu khoán thay đổi từ 50% trở lên so với mức doanh thu đã khoán do thay đổi quy mô, thì cơ quan thuế xác định lại doanh thu khoán và mức thuế khoán theo quy định của pháp luật về quản lý thuế để áp dụng cho thời gian còn lại của năm tính thuế.
Bà Nga cần gửi văn bản đề nghị miễn (giảm) thuế theo mẫu số 01/MGTH ban hành kèm theo Thông tư số 156/2013/TT-BTC ngày 6/11/2013 đến cơ quan thuế quản lý trực tiếp để cơ quan thuế xác định lại doanh thu khoán và mức thuế khoán.
Trường hợp bà Nga đang hoạt động kinh doanh nộp thuế khoán nghỉ liên tục từ trọn 1 tháng (từ ngày mùng 1 đến hết ngày cuối cùng của tháng đó) trở lên được giảm 1/3 số thuế khoán phải nộp của quý; nếu nghỉ liên tục trọn 2 tháng trở lên được giảm 2/3 số thuế khoán phải nộp của quý, nếu nghỉ trọn quý được giảm toàn bộ số thuế khoán phải nộp của quý. Trường hợp cá nhân nộp thuế khoán ngừng/nghỉ kinh doanh không trọn tháng thì không được giảm thuế khoán phải nộp của tháng.
Bà Nga phải thông báo ngừng/nghỉ kinh doanh bằng văn bản đến cơ quan thuế quản lý trực tiếp chậm nhất là 1 ngày trước khi ngừng/nghỉ kinh doanh. Cơ quan thuế căn cứ vào thời gian ngừng/nghỉ kinh doanh của bà để xác định số tiền thuế khoán được giảm và ban hành Quyết định giảm thuế hoặc Thông báo không được giảm thuế theo quy định.
Trường hợp bà Nga đang hoạt động kinh doanh thuộc ngành nghề dịch vụ lưu trú và ăn uống có số thuế GTGT, thuế TNCN phải nộp trong năm 2020 theo thông báo của cơ quan thuế thuộc trường hợp được gia hạn nộp thuế theo quy định. Để được gia hạn nộp số tiền thuế phát sinh phải nộp năm 2020, cá nhân kinh doanh gửi Giấy đề nghị gia hạn nộp thuế theo mẫu tại Phụ lục ban hành kèm theo Nghị định số 41/2020/NĐ-CP ngày 8/4/2020 của Chính phủ đến cơ quan thuế quản lý trực tiếp chậm nhất là ngày 30/7/2020 theo quy định.
Bà Quỳnh Nga có thể liên hệ với cơ quan thuế quản lý trực tiếp để được hỗ trợ.
Hà Nội: Tổng thu từ khách du lịch 4 tháng đầu năm ước giảm 17.981 tỷ đồng so với cùng kỳ
Sở Du lịch Hà Nội vừa cho biết, trong 4 tháng đầu năm 2020, khách du lịch đến Hà Nội ước đạt 3,89 triệu lượt, giảm 59,2% so với cùng kỳ năm...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Kinh tế đêm Hà Nội và bài toán giữ chân du khách sau 21 giờ -
Hà Nội trình diễn 3D mapping trên Tháp Rùa dịp Ngày Văn hóa Việt Nam -
Hà Nội bắn hơn 3.300 quả pháo hoa chào mừng Ngày Văn hóa Việt Nam -
Vietnam Airlines mở đường bay thẳng Đà Nẵng - Singapore -
Hội An tổ chức Lễ hội đèn lồng quốc tế lần đầu tiên -
Khai trương tour Xuyên Việt cùng hơn 60 sản phẩm du lịch khởi hành hàng ngày -
SHB cùng Hà Nội tỏa sáng tại Lễ hội Thiết kế Sáng tạo 2026




-
 Stavian lọt Top 100 Nơi làm việc tốt nhất Việt Nam
-
 Bế giảng khóa bồi dưỡng nghiệp vụ đối ngoại cho cán bộ khu vực phía Bắc và Bắc Trung Bộ
-
SeABank thông báo mời thầu
-
 Vingroup giữ vững vị trí thứ 6 Nơi làm việc tốt nhất Việt Nam, Green SM vươn lên dẫn đầu
-
 Công bố Top 500 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026
-
 Anphabe chính thức công bố bảng xếp hạng Top 100 NƠI LÀM VIỆC TỐT NHẤT VIỆT NAM® 2026