


 MSB tăng trưởng lợi nhuận trước thuế quý III đạt trên 27%
-
MSB tăng trưởng lợi nhuận trước thuế quý III đạt trên 27%
-
 Chứng khoán phiên 30/10: Cổ phiếu ngân hàng, chứng khoán đè chỉ số
-
 Áp lực thoái vốn của khối ngoại có thể sớm hạ nhiệt
-
 Môi giới, tự doanh hụt hơi, lợi nhuận ngành chứng khoán giảm hơn 40% trong quý III
-
Tạo nền tảng cho việc xây dựng hệ sinh thái bảo hiểm nông nghiệp hiện đại -
Đà Nẵng dự thu hơn 88.700 tỷ đồng ngân sách trong năm 2026
Cổ phiếu cần quan tâm ngày 19/7
Thanh Thúy (Tinnhanhchungkhoan.vn)
- 19/07/2016 07:07

Đầu tư CK trích báo cáo phân tích một số cổ phiếu cần quan tâm trước phiên 19/7 của các công ty chứng khoán.
TIN LIÊN QUAN
Triển vọng Ngành quý III và cả năm 2016
CTCK BIDV (BSC)
Chúng tôi duy trì đánh giá KHẢ QUAN với các ngành: Bất động sản, Xây dựng, Vật liệu xây dựng (gạch men, nhựa), Công nghệ, Cảng biển, Dệt may, Điện, Sữa và Cáp điện. Các ngành downstream của BĐS dự báo sẽ duy trì sức tăng trong thời gian tới. Nhóm ngành hạ tầng như cảng biển, điện tiếp tục được kỳ vọng duy trì tăng trưởng bền vững. Mặc dù chưa đề cập trong báo cáo này, nhưng nhóm ngành bán lẻ cũng sẽ được kỳ vọng tăng trưởng cùng với nhu cầu của thị trường trong nước (hạn chế ảnh hưởng từ biến động của thị trường thế giới)
Chúng tôi đánh giá TRUNG LẬP với các ngành: Nhựa, Thép, Mía đường và Săm lốp, Xi măng, Ô tô, Bảo hiểm và Ngân hàng, Dược và nâng triển vọng từ Kém khả quan lên Trung lập đối với ngành Dầu khí và Cao su, và hạ triển vọng từ khả quan xuống Trung lập đối với ngành Phân bón. Triển vọng chung của nhóm này đan xen tốt và xấu.
Về phía các ngành KÉM KHẢ QUAN, chúng tôi vẫn duy trì nhận định này với ngành Vận tải biển, và Thủy sản như trong báo cáo Triển vọng Ngành quý I/2016. Những diễn biến phức tạp của giá hàng hóa, cũng như những ảnh hưởng từ Brexit đối với nhóm ngành có xuất khẩu lớn sang châu Âu, khiến triển vọng một số ngành tiêu cực hơn so với trước đây.
Quý III thông thường là quý mà hoạt động kinh doanh diễn ra sôi động hơn so với phần lớn thời gian trong năm. Chúng tôi tiếp tục kỳ vọng các ngành downstream của BDS là xây dựng, vật liệu tiếp tục tăng trưởng. Nhóm ngành cảng biên, điện và hạ tầng tiếp tục cải thiện kết quả kinh doanh. Mùa mưa quay lại cũng khiến các ngành nông sản và thủy điện có sự biến động theo hướng tích cực.
CSV: Khuyến nghị mua vào
CTCK Maritime (MSI)
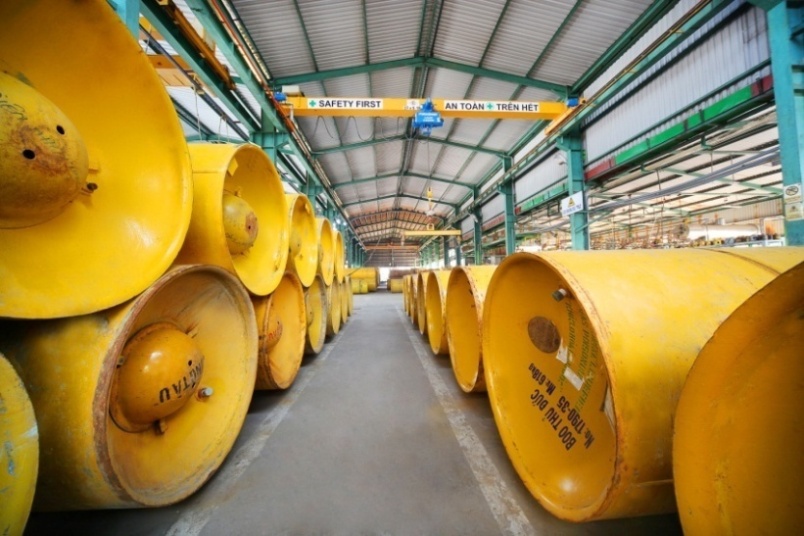 |
Chúng tôi sử dụng phương pháp định giá so sánh theo P/E của cổ phiếu CTCP Hóa chất cơ bản miền Nam (mã CSV) với EPS forward 2016F là 4.073 đồng và mức P/E định giá là 10x, chiết khấu 31% so với P/E thị trường là 14,5x (do hiện nay Công ty chưa thể đầu tư nâng công suất sản xuất nên KQKD sẽ duy trì ổn định, không tăng trưởng vượt trội).
Theo đó, giá trị hợp lý của cổ phiếu CSV là 40.700 đồng/CP. Với giá thị trường hiện tại là 28.400 đồng/CP, tiềm năng tăng trưởng của cổ phiếu CSV là 43,3%.
Vì vậy, chúng tôi khuyến nghị MUA cổ phiếu CSV với giá mục tiêu là 40.700 đồng/CP cho mục tiêu ngắn và trung hạn.
Tạm dừng buổi đấu giá cổ phần lần đầu của Vigecam
Sở Giao dịch chứng khoán Hà Nội (HNX) vừa bất ngờ thông báo tạm dừng tổ chức buổi IPO Công ty mẹ - Tổng Công ty Vật tư Nông nghiệp (Vigecam) do...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Tạo nền tảng cho việc xây dựng hệ sinh thái bảo hiểm nông nghiệp hiện đại -
Đà Nẵng dự thu hơn 88.700 tỷ đồng ngân sách trong năm 2026 -
Lãi suất giảm có làm bất động sản bớt khó? -
SABECO sở hữu 18.525,6 tỷ đồng tiền và đầu tư ngắn hạn tại cuối quý III/2026 -
Vàng bị thổi bay 1,3 triệu đồng/lượng, bitcoin lao dốc mạnh -
Chứng khoán phiên 29/10: VN-Index giảm hơn 11 điểm, cổ phiếu dầu khí lao dốc -
3 năm liên tiếp VietinBank được vinh danh “Ngân hàng Bán lẻ tiêu biểu”




-
 GAZ Việt Nam hợp tác SAMCO khai trương đại lý GAZ SAMCO 3S đạt chuẩn quốc tế
-
 Tài chính Hoàng Huy bàn giao New City II, lợi nhuận tăng trưởng mạnh
-
 SeABank thông báo mời thầu
-
 SiuKay Halloween Festival 2026 khuấy động hai miền với “Giao Lộ Đảo Điên” cùng dàn nghệ sĩ hot hit
-
 CADIVI được vinh danh "Doanh nghiệp xuất sắc châu Á" tại APEA 2026
-
 Kiến Á Group và dấu ấn thương hiệu truyền cảm hứng tại APEA 2026