


 Cổ phiếu đang bị đình chỉ giao dịch, GKM vẫn tiếp tục vi phạm công bố thông tin
-
Cổ phiếu đang bị đình chỉ giao dịch, GKM vẫn tiếp tục vi phạm công bố thông tin
-
 Khối ngoại mua ròng hơn 3.000 tỷ đồng cổ phiếu UPCoM tháng 10
-
 Cổ phiếu nhà sản xuất “Anh trai Say Hi” lại giảm sàn, vốn hoá mất hơn nghìn tỷ đồng
-
 Chứng khoán phiên 4/11: Gió đảo chiều, cổ phiếu tăng trần hàng loạt
-
Công ty con của Hoàng Anh Gia Lai chốt ngày lên sàn, giá 60.600 đồng/cổ phiếu -
Loạt quy định mới về báo cáo, công bố thông tin trên thị trường tài sản mã hóa
Đắk Lắk đưa gần 16.000 tỷ đồng vốn chính sách về cơ sở
Hà An
- 21/09/2026 08:10

Gần 4.000 tỷ đồng tín dụng chính sách đã được giải ngân tại Đắk Lắk trong 7 tháng đầu năm 2026. Cùng với nguồn vốn, mạng lưới giao dịch được đưa sát hơn tới người dân.
TIN LIÊN QUAN
Vốn xuống tận cơ sở
Ở những địa bàn mà một khoản vay vài chục triệu đồng có thể quyết định việc một hộ dân có thêm vốn sản xuất, mua con giống, hay duy trì sinh kế, chuyện đưa vốn đến đúng nơi quan trọng không kém chuyện có thêm bao nhiêu vốn. Tại Đắk Lắk, tín dụng chính sách của Ngân hàng Chính sách xã hội đang được đẩy mạnh theo hướng đó.
Đến ngày 31/7/2026, tổng nguồn vốn tín dụng chính sách trên địa bàn đạt 16.022 tỷ đồng, tăng 10,42% so với cuối năm 2025; dư nợ đạt 15.971 tỷ đồng, tăng 10,35%, với gần 249.000 khách hàng còn dư nợ. Riêng 7 tháng đầu năm 2026, doanh số cho vay đạt gần 3.930 tỷ đồng, với 56.035 lượt hộ nghèo, hộ cận nghèo và các đối tượng chính sách khác được vay vốn. Đáng chú ý, nguồn vốn nhận ủy thác từ ngân sách địa phương đến cuối tháng 7 đạt 1.626,6 tỷ đồng, tăng hơn 456 tỷ đồng so với năm 2025, chiếm 10,2% tổng nguồn vốn.
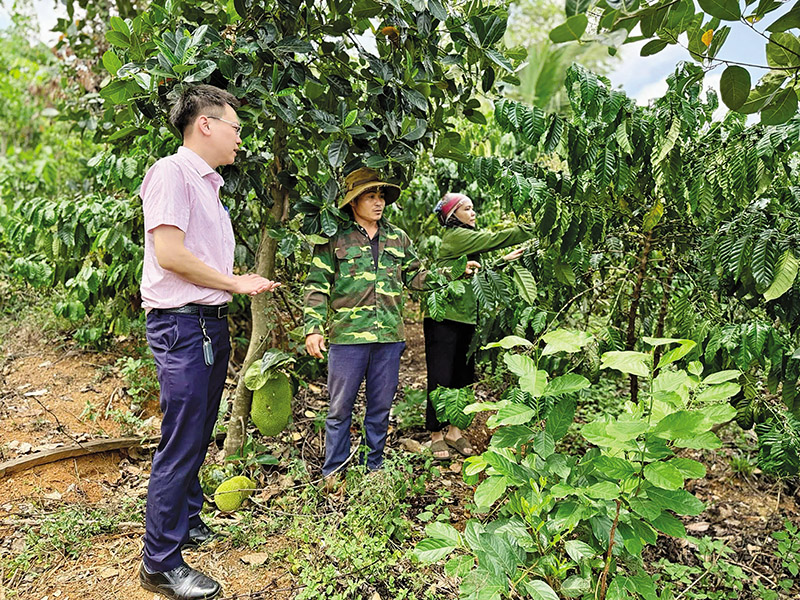 |
| Hộ vay Vi Văn Đức, xã Ea Khăl, tỉnh Đắk Lắk vay vốn cận nghèo 100 triệu đồng đầu tư 1.000 gốc cây cà phê cho thu hoạch 2 vụ |
Trước đó, UBND tỉnh Đắk Lắk đã phê duyệt Đề án Đầu tư tín dụng chính sách đối với người nghèo và các đối tượng chính sách khác trên địa bàn tỉnh Đắk Lắk giai đoạn 2026-2030, trong đó nguồn vốn ngân sách địa phương là 2.460 tỷ đồng. Nguồn lực tăng lên đang được chuyển thành dư nợ và các khoản vay cụ thể. Với gần 16.000 tỷ đồng dư nợ hiện nay, tín dụng chính sách đang tiếp cận một lượng lớn khách hàng trên địa bàn, trong đó có những nhóm khó tiếp cận vốn thương mại.
Nhưng có vốn mới chỉ là bước đầu. Với tín dụng chính sách, khoảng cách từ ngân hàng đến người vay cũng quyết định khả năng tiếp cận vốn. Đắk Lắk hiện duy trì 287 điểm giao dịch xã, được bố trí tại địa phương để phục vụ người dân ngay tại cơ sở. Chất lượng tín dụng cấp xã được đánh giá loại tốt tại cả 102/102 xã. Cùng với đó, 102/102 Ban đại diện HĐQT Ngân hàng Chính sách xã hội cấp xã đã được thành lập và đi vào hoạt động. Các ban đại diện đã tổ chức phiên họp đầu tiên, phân công nhiệm vụ và xây dựng chương trình kiểm tra, giám sát.
Phía dưới mạng lưới này còn có 6.060 Tổ tiết kiệm và vay vốn, cùng hệ thống các tổ chức chính trị - xã hội nhận ủy thác. Đến cuối tháng 7, dư nợ do các tổ chức này phối hợp quản lý đạt 15.857 tỷ đồng, tương đương 99,28% tổng dư nợ. Với cách tổ chức này, Ngân hàng không đứng một mình trong quá trình đưa vốn xuống cơ sở. Chính quyền, hội đoàn thể và các tổ tiết kiệm, vay vốn cùng tham gia việc bình xét, quản lý và giám sát khoản vay.
Tăng tốc nhưng không chạy theo dư nợ
Dư nợ tăng hơn 10% trong 7 tháng đầu năm 2026 là một mặt của câu chuyện. Mặt khác là làm sao kiểm soát được chất lượng các khoản vay, nhất là khi phần lớn khách hàng của tín dụng chính sách có khả năng chống chịu tài chính hạn chế. Tại Đắk Lắk, tổng nợ quá hạn và nợ khoanh đến ngày 31/7 là 27,8 tỷ đồng, chiếm 0,17% tổng dư nợ và giảm 575 triệu đồng so với cuối năm 2025. Riêng nợ quá hạn chỉ 10,5 tỷ đồng, tương đương 0,07%. Nhìn xuống từng tổ vay vốn, 5.686/6.060 Tổ tiết kiệm và vay vốn không có nợ quá hạn, tương đương 93,8%. Có 35/102 xã không phát sinh nợ quá hạn.
Đây là kết quả của mô hình quản lý tín dụng dựa nhiều vào cơ sở. Các tổ chức chính trị - xã hội không chỉ phối hợp đưa vốn đến người vay, mà còn tham gia theo dõi việc sử dụng vốn, đôn đốc trả nợ, trả lãi và kiểm tra hoạt động của các Tổ tiết kiệm và vay vốn.
Nhưng những tháng cuối năm sẽ không phải là giai đoạn đi chậm. Ngân hàng Chính sách xã hội Đắk Lắk đặt mục tiêu đến ngày 30/9/2026 hoàn thành 100% kế hoạch tín dụng, đồng thời tiếp tục rà soát nhu cầu vay vốn và đẩy nhanh giải ngân các chương trình được phép tăng trưởng từ cả nguồn trung ương và địa phương.
Áp lực nằm ở cả hai phía. Một mặt, phải tìm đúng người có nhu cầu vốn để đồng vốn không nằm chờ. Mặt khác, phải kiểm soát từ hồ sơ đầu vào đến quá trình sử dụng vốn để hạn chế phát sinh nợ xấu về sau. Chi nhánh xác định tiếp tục kiểm tra trước, trong và sau khi cho vay, bảo đảm vốn đến đúng đối tượng, đúng mục đích. Với các khoản nợ có vấn đề, các đơn vị liên quan sẽ phân tích nguyên nhân, phân loại và tìm giải pháp xử lý, nhất là những trường hợp không còn khả năng trả nợ.
Tín dụng chính sách vì thế không đơn thuần là câu chuyện giải ngân được bao nhiêu tỷ đồng. Đằng sau gần 16.000 tỷ đồng dư nợ là hàng trăm nghìn khách hàng, hàng nghìn tổ vay vốn và một mạng lưới phải làm sao để dòng tiền đi đúng địa chỉ. Chặng đường còn lại của năm vì thế không chỉ là hoàn thành kế hoạch giải ngân. Với gần 16.000 tỷ đồng dư nợ, yêu cầu lớn hơn là giữ cho dòng vốn tiếp tục đến đúng người, đúng mục đích và duy trì được chất lượng tín dụng ở cơ sở.
Tái cơ cấu mạng lưới tại Ngân hàng Chính sách xã hội Phù Ninh: Dư nợ vượt 519 tỷ đồng, nợ quá hạn dưới 0,1%
Sau một năm tổ chức lại mạng lưới hoạt động, Phòng giao dịch Ngân hàng Chính sách xã hội Phù Ninh, Chi nhánh NHCSXH tỉnh Phú Thọ, ghi nhận bước...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Chứng khoán phiên 4/11: Gió đảo chiều, cổ phiếu tăng trần hàng loạt -
Công ty con của Hoàng Anh Gia Lai chốt ngày lên sàn, giá 60.600 đồng/cổ phiếu -
Loạt quy định mới về báo cáo, công bố thông tin trên thị trường tài sản mã hóa -
Vàng trong nước tăng ngược chiều vàng thế giới -
Thuận Đức (TDP) bị buộc thu hồi cổ phiếu trả cổ tức -
Loạt cổ phiếu ngân hàng bị hạ tỷ trọng trong VN30 -
Thu ngân sách Hà Nội vượt dự toán năm sau 10 tháng








-
 Từ hàng không số đến nhân lực: Airbus mở rộng dấu ấn tại Việt Nam
-
 Công bố Top 50 Nhà tuyển dụng ưa thích nhất 2026 - MAE50
-
 Công bố Top 500 Nhà tuyển dụng hàng đầu Việt Nam 2026
-
 MIREYA - Khoa học từ Hàn Quốc, chăm sóc làn da bằng công thức đa cơ chế
-
 Yamaha Motor Việt Nam chính thức trao tặng hệ thống lọc nước sạch cho xã Sơn Linh, tỉnh Quảng Ngãi
-
 Cập nhật giá đơn vị Quỹ liên kết đơn vị của AIA Việt Nam ngày 4/11/2026