


 Vốn chính sách tiếp sức phụ nữ phát triển kinh tế
-
Vốn chính sách tiếp sức phụ nữ phát triển kinh tế
-
 SACOMBANK tiếp tục tung gói lãi suất cho vay 7,9%/năm
-
 EVNGENCO3 gia tăng sản lượng điện, thúc đẩy dự án đầu tư mới
-
 Chứng khoán phiên 2/11: Điều chỉnh mạnh, VN-Index lùi về 1.710 điểm
-
Doanh nghiệp bất động sản kéo tăng mặt bằng lợi nhuận toàn thị trường -
Ngân hàng chiếm hơn 80% lượng trái phiếu phát hành tháng 10, lãi suất lên tới 9,9%/năm
Gia tăng nợ xấu và “sắp chuyển xấu”
Trần Mạnh
- 03/11/2026 14:08

Báo cáo tài chính quý III/2026 của các ngân hàng cho thấy nợ xấu đang tăng mạnh. Không chỉ nợ xấu mà nợ cần chú ý (nợ nhóm 2) cũng phình to tại nhiều nhà băng. Trong khi chất lượng tín dụng suy giảm, bộ đệm dự phòng lại mỏng đi do tốc độ trích lập dự phòng không theo kịp tốc độ gia tăng của nợ xấu.
Nhà băng đối mặt với nợ xấu và nợ tiềm ẩn tăng cao
Báo cáo tài chính quý III/2026 của PGBank cho thấy, tính đến cuối tháng 9/2026, tổng nợ xấu nội bảng của ngân hàng đạt gần 1.948 tỷ đồng, tăng 78,4% so với cuối năm 2025. Tỷ lệ nợ xấu tăng mạnh lên 3,93%, vượt ngưỡng cảnh báo của Ngân hàng Nhà nước (NHNN) và cao hơn nhiều so với cuối năm ngoái (2,36%). Trong đó, nợ xấu nhóm 3 và nhóm 4 của ngân hàng này đều tăng xấp xỉ 3 lần.
Trong khi nợ xấu tăng nhanh, tỷ lệ bao phủ nợ xấu của ngân hàng lại giảm, chỉ đạt 30,5% vào cuối tháng 9/2026, đưa PGBank vào nhóm những ngân hàng có tỷ lệ bao phủ nợ xấu thấp nhất hệ thống.
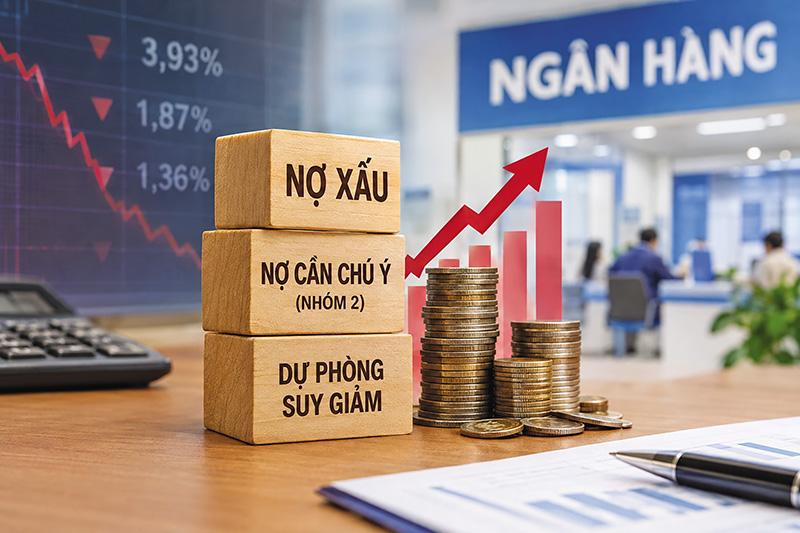 |
| Nợ xấu đang tăng khiến Ngân hàng Nhà nước yêu cầu các nhà băng tuyệt đối không hạ chuẩn điều kiện cấp tín dụng |
Tại Techcombank, tỷ lệ nợ xấu không biến động quá lớn, tăng lên 1,36% so với mức 1,13% cuối năm ngoái. Nợ nhóm 3 của ngân hàng này tăng tới 252%, nợ nhóm 4 tăng 84%. Đáng chú ý, nợ nhóm 2 cũng tăng gấp đôi, cho thấy lượng nợ có nguy cơ chuyển thành nợ xấu là rất lớn. Dù nằm trong số ít ngân hàng có tỷ lệ bao phủ nợ xấu vượt 100%, Techcombank cũng đang chứng kiến tỷ lệ này suy giảm. Tại thời điểm 30/9/2026, tỷ lệ bao phủ nợ xấu của Techcombank chỉ còn 107%, giảm đáng
kể so với mức 128% cuối năm ngoái.
Tại LPBank, quy mô nợ xấu cũng tăng khoảng 36,5% so với cuối năm 2025, đưa tỷ lệ nợ xấu lên 1,87%, so với mức 1,68% tại thời điểm 31/12/2025. Không chỉ nợ xấu tăng, nợ cần chú ý (nhóm 2) của ngân hàng cũng tăng hơn 72% so với đầu năm. Nếu khách hàng không phục hồi được khả năng trả nợ, nguy cơ chuyển nhóm nợ là rất lớn. Tỷ lệ bao phủ nợ xấu giảm xuống còn 62,82%, so với mức 73,95% cuối năm ngoái.
Nợ xấu gia tăng đang khiến cơ quan quản lý dè chừng. Trong Văn bản số 9608/NHNN-CSTT ngày 18/10/2026, NHNN một mặt yêu cầu các tổ chức tín dụng hạ lãi suất, mặt khác yêu cầu tuyệt đối không hạ chuẩn điều kiện cấp tín dụng, không đánh đổi chất lượng để tăng quy mô tín dụng.
NHNN lưu ý nhà băng phải theo dõi sát diễn biến các nhóm nợ, nhất là nợ nhóm 2 và nợ xấu; tăng cường theo dõi, quản lý các khoản nợ tiềm ẩn rủi ro, nợ ngoại bảng và các khoản nợ đã được cơ cấu lại thời hạn trả nợ; thường xuyên đánh giá khả năng phục hồi của khách hàng, kịp thời cập nhật mức độ rủi ro và có biện pháp kiểm soát phù hợp nhằm xử lý, thu hồi các khoản nợ đến hạn, nợ quá hạn, ngăn ngừa nguy cơ chuyển thành nợ xấu.
 ngân hàng Nhà nước lưu ý các nhà băng phải theo dõi sát diễn biến các nhóm nợ, nhất là nợ nhóm 2 và nợ xấu; tăng cường theo dõi, quản lý các khoản nợ tiềm ẩn rủi ro.

“Đặc biệt lưu ý một số tổ chức tín dụng có quy mô và tốc độ gia tăng nợ xấu ở mức cao cần theo dõi, quản lý chặt chẽ các khoản cấp tín dụng, chủ động rà soát, đánh giá nguyên nhân nợ xấu tăng cao để có các giải pháp xử lý kịp thời nhằm kiểm soát rủi ro, bảo đảm an toàn hoạt động của tổ chức tín dụng”, văn bản của NHNN nhắc nhở.
Trong bối cảnh bộ đệm dự phòng của toàn hệ thống đang bị hao hụt (hiện tỷ lệ bao phủ nợ xấu toàn hệ thống đã xuống dưới 80%, một số ngân hàng chỉ ở mức 20-30%), NHNN cũng yêu cầu các ngân hàng rà soát và tuân thủ đầy đủ quy định của pháp luật cũng như quy định nội bộ liên quan đến công tác phân loại nợ, trích lập dự phòng; phản ánh trung thực chất lượng tín dụng, không để xảy ra tình trạng che giấu nợ xấu hoặc chậm ghi nhận rủi ro; bảo đảm trích lập dự phòng rủi ro đầy đủ, kịp thời theo quy định, nâng cao tỷ lệ bao phủ nợ xấu…
Thị trường mua bán nợ chưa thuận lợi
Những năm trước đây, các ngân hàng xử lý nợ chủ yếu bằng cách phát mại tài sản bảo đảm và sử dụng nguồn dự phòng rủi ro. Tuy nhiên, hiện nay, thị trường bất động sản không thuận lợi, thanh khoản kém nên việc phát mại tài sản diễn ra chậm hơn. Do đó, việc xử lý nợ xấu chủ yếu dựa vào nguồn dự phòng rủi ro. Vì vậy, NHNN đang thúc đẩy các ngân hàng đa dạng hóa biện pháp xử lý nợ, trong đó có xử lý thông qua thị trường mua bán nợ.
Thời gian qua, thị trường mua bán nợ nước ta vẫn chưa phát triển tương xứng với tiềm năng. Mặc dù sàn giao dịch nợ đã ra đời nhưng các ngân hàng chưa thể rao bán nợ.
Đáng mừng là Nghị định 359/2026/NĐ-CP về thành lập, tổ chức, hoạt động và cơ chế tài chính của Công ty Quản lý tài sản của các tổ chức tín dụng Việt Nam (VAMC), có hiệu lực từ ngày 6/11/2026, sẽ đưa VAMC vào khuôn khổ pháp lý mới, với vai trò rộng hơn trong xử lý nợ xấu và phát triển thị trường mua bán nợ.
Ông Trần Trung Dũng, Chủ tịch Hội đồng thành viên VAMC cho hay, so với khuôn khổ trước đây, Nghị định 359 cập nhật các quy định về tổ chức, quản trị, quyền và nghĩa vụ của VAMC, đồng thời mở rộng cơ chế hỗ trợ các tổ chức tín dụng thu hồi, xử lý nợ và tài sản bảo đảm.
VAMC được định hướng chuyển mạnh từ việc chủ yếu xử lý từng khoản nợ riêng lẻ sang phát triển thị trường mua bán nợ. Trọng tâm của quá trình này là xây dựng và vận hành sàn giao dịch nợ, kết nối nhà đầu tư với các công ty dịch vụ chuyên ngành.
Cùng với việc kết nối các bên tham gia, sàn được định hướng phát triển các dịch vụ trung gian như tư vấn, định giá, đấu giá và kiểm soát rủi ro. Qua đó, VAMC kỳ vọng tăng số lượng và giá trị giao dịch, đồng thời nâng cao tỷ lệ giao dịch thành công trên thị trường.
Hiện VAMC đang phối hợp với các cơ quan, đối tác Hàn Quốc để phát triển nền tảng công nghệ cho sàn giao dịch nợ. Sàn dự kiến vận hành vào cuối năm 2027 hoặc đầu năm 2028.
Để thị trường mua bán nợ vận hành hiệu quả, theo TS. Châu Đình Linh, giảng viên Trường đại học Ngân hàng TP.HCM, chuẩn hóa khoản nợ là một bước quan trọng. Dẫn kinh nghiệm của KAMCO tại Hàn Quốc, ông cho rằng, các khoản nợ có đặc điểm tương đồng có thể được phân loại theo cùng một hệ tiêu chí, từ đó từng bước hình thành những nhóm hoặc danh mục đủ rõ để đưa ra giao dịch.
Tuy nhiên, theo ông Linh, mức độ thuận lợi trong việc chuẩn hóa không giống nhau giữa các loại khoản nợ. Với tín dụng tiêu dùng cá nhân, việc phân loại có thể dựa trên một số đặc điểm tương đối rõ như loại hình vay, thông tin tín dụng hay đặc điểm người vay. Trong khi đó, với các khoản nợ gắn với dự án lớn, hồ sơ thường phức tạp hơn, liên quan đến nhiều nội dung như pháp lý, phương án, thi công, nghiệm thu. Vì vậy, vị chuyên gia này cho rằng, với thị trường Việt Nam, có thể bắt đầu từ những khoản nợ tương đối dễ phân loại, sau đó mới tiến tới những trường hợp phức tạp hơn.

Lợi nhuận tín dụng tiêu dùng tăng, nợ xấu vẫn đáng lo
Nửa đầu năm 2026 thị trường chịu ảnh hưởng từ nhiều yếu tố bất định, lợi nhuận tài chính – tiêu dùng nửa đầu năm vẫn tăng so với...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
Doanh nghiệp bất động sản kéo tăng mặt bằng lợi nhuận toàn thị trường -
Ngân hàng chiếm hơn 80% lượng trái phiếu phát hành tháng 10, lãi suất lên tới 9,9%/năm -
SACOMBANK kiện toàn nhân sự cấp cao, đẩy nhanh tiến độ hoàn thành Đề án tái cơ cấu -
Ngân hàng Nhà nước hút ròng hơn 27.000 tỷ đồng trong tháng 10, lãi suất cho vay qua đêm tăng trở lại -
Thẻ tín dụng VPBank Private: Kiến tạo chuẩn mực đặc quyền tinh hoa -
Yếu tố mùa vụ tích cực mở ra dư địa tốt cho VN-Index tháng 11




-
 SpaceSpeakers Label lần thứ hai được vinh danh Thương hiệu truyền cảm hứng tại APEA 2026
-
 Khai trương Khách sạn AMÉRYS Phú Quốc, khai phá phân khúc nghỉ dưỡng gia đình đa thế hệ
-
 Vietfood & Beverage - Propack Vietnam 2026: Khám phá nguồn hàng, kết nối cơ hội kinh doanh tại Hà Nội
-
 ITL khẳng định vị thế qua ba lần liên tiếp đạt Thương hiệu Quốc gia
-
 SACOMBANK-SBL thông báo sử dụng tên mới của Công ty và các chi nhánh trực thuộc
-
 Motorola ra mắt dòng máy tính bảng Moto Pad 2026 tại Việt Nam có tích hợp AI