


 Góc nhìn TTCK tuần 9/11 - 13/11: VN-Index kỳ vọng giữ vững vùng hỗ trợ
-
Góc nhìn TTCK tuần 9/11 - 13/11: VN-Index kỳ vọng giữ vững vùng hỗ trợ
-
 Rủi ro giảm dần, chứng khoán tháng 11 chờ lực đẩy từ dòng tiền
-
 VSDC: Tập trung triển khai các giải pháp hướng tới vận hành mô hình đối tác bù trừ trung tâm
-
 Danh mục FTSE GEIS dự kiến ít xáo trộn, tỷ USD chờ hai đợt phân bổ tiếp theo
-
Giao dịch sụt giảm trên thị trường chứng khoán phái sinh -
Ngân hàng Nhà nước ban hành Kế hoạch hành động xử lý các ngân hàng yếu kém
Giao dịch thứ cấp trái phiếu chính phủ tiếp tục tăng mạnh
M.V
- 09/09/2025 15:29

Tháng 8/2025 ghi nhận giá trị huy động qua thị trường trái phiếu chính phủ đạt 11.464 tỷ đồng, giá trị giao dịch thứ cấp tăng mạnh, đạt trên 18.000 tỷ đồng/phiên.
Thông tin từ Sở giao dịch Chứng khoán Hà Nội (HNX) cho biết, tháng 8/2025, HNX đã tổ chức 18 đợt đấu thầu Trái phiếu Chính phủ do Kho bạc Nhà nước phát hành, huy động được 11.464,63 tỷ đồng.
Trái phiếu Chính phủ phát hành trong tháng gồm các kỳ hạn 5, 10, 15 và 30 năm, trong đó chủ yếu là kỳ hạn 10 năm và 15 năm, với tỷ trọng phát hành lần lượt là 86,79% và 9,63%, tương đương 9.950 tỷ đồng và 1.104 tỷ đồng.
Tại phiên đấu thầu cuối tháng 8/2025, lãi suất trúng thầu của các kỳ hạn 5, 10, 15 và 30 năm lần lượt là 2,80%, 3,45%, 3,45% và 3,47%, tăng tương ứng 5,16,5 và 2 điểm cơ bản so với phiên trúng thầu cuối tháng 7/2025.
Trên thị trường thứ cấp, giá trị niêm yết Trái phiếu Chính phủ tại thời điểm 31/8/2025 đạt 2.433.145 tỷ đồng. Giá trị giao dịch bình quân đạt 18.571 tỷ đồng/phiên, tăng 18,21% so với tháng trước. Trong đó, giá trị giao dịch Outright chiếm 76,12%, giá trị giao dịch Repos chiếm 23,88% tổng giá trị giao dịch toàn thị trường.
Giao dịch của nhà đầu tư nước ngoài chiếm 3,91% tổng giá trị giao dịch toàn thị trường, trong đó nhà đầu tư nước ngoài mua ròng 869 tỷ đồng.
Tháng 8/2025, lợi suất giao dịch của Trái phiếu Chính phủ tăng nhiều nhất ở các kỳ hạn 25 năm, 5-7 năm và 3 năm, hiện đang đạt mức lợi suất bình quân tương ứng khoảng 3,5476%; 2,6297% và 2,1383%. Ngược lại, lợi suất giảm nhiều nhất ở kỳ hạn 7-10 năm, hiện đang đạt mức lợi suất bình quân tương ứng khoảng 2,8654%.
Các Trái phiếu Chính phủ kỳ hạn trung và dài hạn được giao dịch nhiều, trong đó các kỳ hạn 10 năm, 5 năm và 25-30 năm được giao dịch nhiều nhất với tỷ trọng so với tổng giá trị giao dịch toàn thị trường tương ứng là 18,17%; 15,33% và 11,18%.
Khối ngân hàng thương mại tiếp tục giữ ưu thế về thị phần giao dịch trên thị trường Trái phiếu Chính phủ, với tỷ trọng giá trị giao dịch Outright và Repos so với toàn thị trường tương ứng là 47,31% và 91,64%.
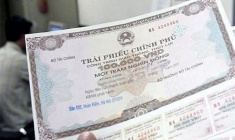
Sôi động giao dịch thứ cấp trái phiếu chính phủ
Thị trường trái phiếu Chính phủ tháng 6/2025 ghi nhận nhiều thông tin tích cực khi huy động 30.473 tỷ đồng qua đấu thầu, đồng thời giá trị giao...
Bình luận bài viết này
Xem thêm trên Báo Đầu Tư
-
 Góc nhìn TTCK tuần 9/11 - 13/11: VN-Index kỳ vọng giữ vững vùng hỗ trợ
-
 Rủi ro giảm dần, chứng khoán tháng 11 chờ lực đẩy từ dòng tiền
-
 VSDC: Tập trung triển khai các giải pháp hướng tới vận hành mô hình đối tác bù trừ trung tâm
-
 Danh mục FTSE GEIS dự kiến ít xáo trộn, tỷ USD chờ hai đợt phân bổ tiếp theo
-
Giao dịch sụt giảm trên thị trường chứng khoán phái sinh -
Ngân hàng Nhà nước ban hành Kế hoạch hành động xử lý các ngân hàng yếu kém -
Nhu cầu vốn của Việt Nam tăng, cần giảm phụ thuộc vào tín dụng -
Thao túng cổ phiếu BCE, một cá nhân bị phạt 1,5 tỷ đồng, cấm giao dịch 2 năm -
Tăng tốc huy động vốn qua đấu thầu trái phiếu Chính phủ -
Xây lá chắn an ninh tài chính, chống lừa đảo trong thời đại AI -
Chứng khoán phiên 6/11: VN-Index thu hẹp đà giảm, khối ngoại đảo chiều mua ròng
-
1  Không để vướng mắc về cơ chế, chính sách làm mất cơ hội đầu tư, kinh doanh
-
2  Rủi ro giảm dần, chứng khoán tháng 11 chờ lực đẩy từ dòng tiền
-
3  Bắc Ninh hút hơn 52 tỷ USD FDI; Quảng Ngãi đầu tư gần 7.700 tỷ đồng xây dựng 15 khu tái định cư
-
4  Danh mục FTSE GEIS dự kiến ít xáo trộn, tỷ USD chờ hai đợt phân bổ tiếp theo




-
 GC Food đính chính thông tin báo cáo tài chính (kỳ 3)
-
 Novaland ghi nhận doanh thu 10.215 tỷ đồng trong 9 tháng 2026
-
 Ovaltine mở rộng danh mục tại Việt Nam: Chiến lược chinh phục thị trường dinh dưỡng người trưởng thành
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Logistics
-
 Công bố Top 10 Doanh nghiệp tạo giá trị hàng đầu Việt Nam 2026 ngành Chứng khoán
-
 GC Food đính chính thông tin báo cáo tài chính (kỳ 2)